Ces commentaires nous aideront à nous améliorer et à mieux répondre à vos besoins (ouverture d’un nouvel onglet).
Le réseau canadien de pipelines de gaz naturel (ou gazoducs) est un élément essentiel de l’infrastructure énergétique du pays; il soutient la production, la consommation et les activités industrielles à l’échelle nationale, ainsi que le commerce international. Les pipelines de transport jouent un rôle clé dans ce réseau en acheminant le gaz naturel sur de longues distances, des régions productrices aux marchés régionaux.
Les pipelines de transport relient les régions productrices :
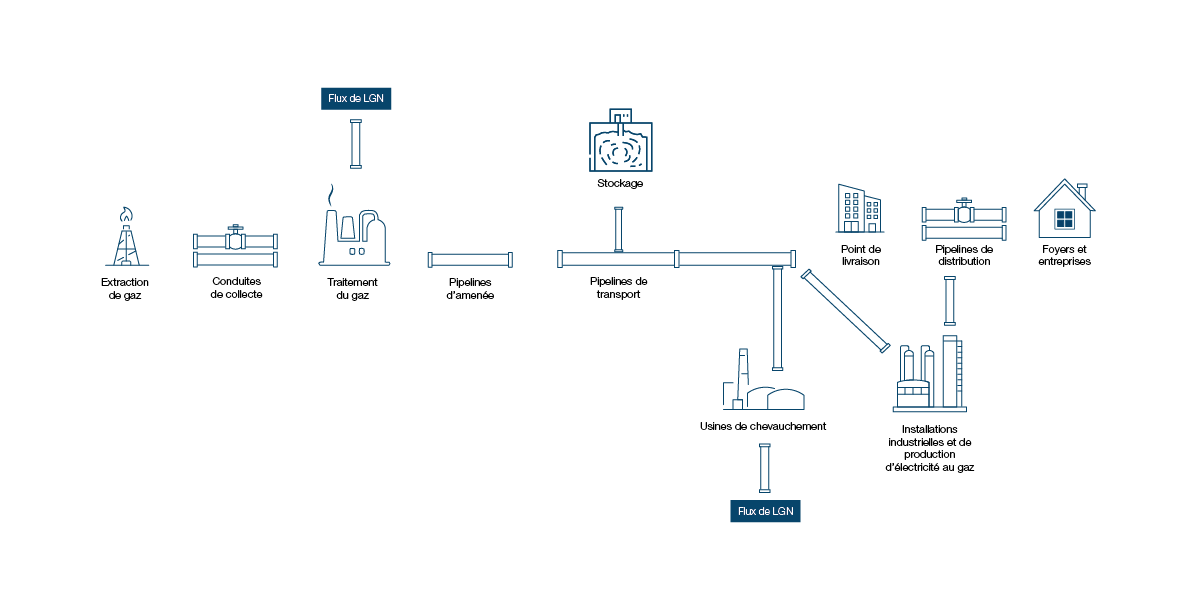
En général, les gazoducs canadiens transportent du gaz naturel « sec » commercialisable, composé principalement de méthane. Avant d’être injecté dans les pipelines, le gaz naturel brut est généralement traité dans le but d’éliminer les liquides de gaz naturel (comme l’éthane, le propane, le butane et les pentanes plus) et les impuretés (comme le soufre, l’eau et le dioxyde de carbone). La figure 1 illustre le réseau de gaz naturel, notamment la production, le traitement et le transport. Pour en savoir plus sur les liquides de gaz naturel, voir la section intitulée « Liquides de gaz naturel ».
Figure 1 – Aperçu du réseau de gaz naturel
Source : Régie de l’énergie du Canada
Version texte : Ce diagramme présente le réseau de gazoducs dans ses grandes lignes à partir du point de production du gaz naturel. On suit ce dernier alors qu’il est transformé et acheminé, par canalisation d’amenée et pipeline de transport, jusqu’aux points de consommation, de stockage ou de transformation industrielle.
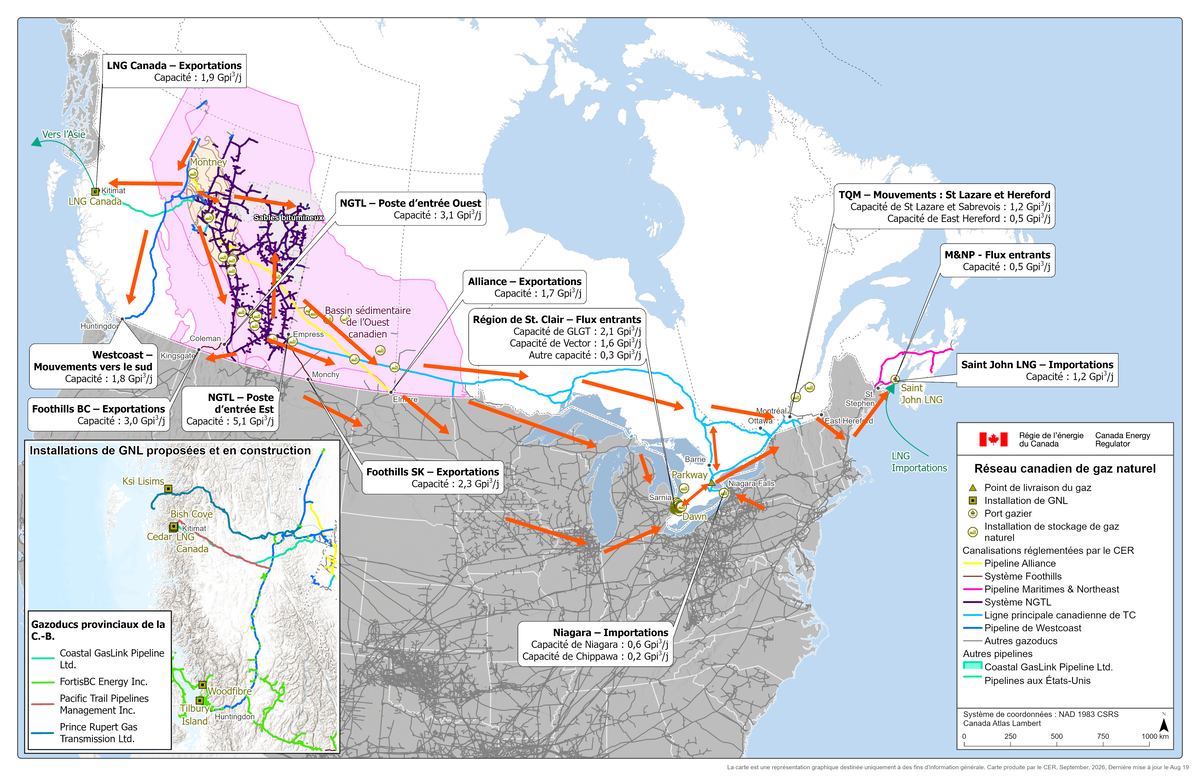
La Régie réglemente environ 69 000 km de pipelines opérationnels, dont 48 000 km sont des gazoducs. Bon nombre des gazoducs du Canada acheminent le gaz naturel produit dans l’Ouest canadien (Alberta et Colombie-Britannique) – où se concentre la quasi-totalité de la production canadienne – vers divers marchés, notamment le centre du Canada et les Maritimes, ou vers des points d’exportation. La figure 2 montre les principaux pipelines réglementés par la Régie, ainsi que certains pipelines sous réglementation provinciale, des pipelines américains, des terminaux de gaz naturel liquéfié (« GNL ») et des lieux de stockage du gaz naturel. Elle présente également la limite du bassin sédimentaire de l’Ouest canadien (« BSOC »), qui contient les formations sédimentaires fournissant 99,9 % du gaz naturel produit au Canada.
Figure 2 – Réseau canadien de gaz naturel
Source : Régie de l’énergie du Canada; Geomatics Data Management Inc. (GDM) (en anglais seulement)
Version texte : Cette carte montre les principales composantes du réseau canadien de gaz naturel, notamment les principales canalisations de transport, les installations de GNL et les directions d’écoulement.
La production canadienne de gaz naturel est en hausse
En 2024, le Canada était le 5e producteur de gaz naturel au monde, comptant pour 5 % de la production mondialeNote de bas de page 1. La production canadienne de gaz naturel commercialisable s’est élevée en moyenne à 19,1 milliards de pieds cubes par jour (« Gpi³/j ») en 2025, soit une hausse de 18 % par rapport aux 16,1 Gpi³/j enregistrés en 2021Note de bas de page 2. Même si la production a connu des baisses ponctuelles liées à des feux de forêt ou à des périodes de prix bas ou négatifs, globalement, la production a continué d’augmenter.
Plusieurs facteurs sont à l’origine de la croissance de la production au cours des cinq dernières années, notamment les suivants :
La figure 3 montre que la quasi-totalité de la production canadienne de gaz naturel provient de l’Alberta et de la Colombie-Britannique. Bien que la production de gaz naturel classique ait diminué, le forage horizontal et la fracturation hydraulique en plusieurs étapes ont rendu plus de ressources viables, notamment le pétrole et le gaz de schiste et de réservoirs étanches, ce qui a stimulé la croissance dans des régions avec des réservoirs étanches, comme la formation de Montney en Alberta et en Colombie-Britannique, d’où provient maintenant plus de la moitié de la production canadienne de gazNote de bas de page 3.
Figure 3 – Production annuelle moyenne au CanadaNote de bas de page 4
Source : Régie de l’énergie du Canada – Production de gaz naturel commercialisable au Canada
Version texte : La figure présente la production annuelle moyenne totale de gaz naturel au Canada de 2015 à 2025. La production a augmenté de manière constante, passant de 15,2 Gpi³/j en 2015 à 19,1 Gpi³/j en 2025. Le graphique en aires met en évidence deux grandes régions productrices (l’Alberta et la Colombie-Britannique), tandis que d’autres provinces et territoires produisent des volumes relativement minimes. Bien que la production totale poursuive sa tendance à la hausse, la répartition globale de la production entre les régions a évolué. L’Alberta demeure la principale région productrice; cependant, l’augmentation de la production de la Colombie-Britannique explique en grande partie les changements observés dans les parts régionales et continue de renforcer sa position en tant que deuxième région productrice du Canada.
La demande industrielle stimule la croissance de la consommation canadienne de gaz naturel
La demande intérieure de gaz naturel a augmenté de 14 % entre 2021 et 2025, principalement en raison de la croissance de la demande industrielleNote de bas de page 5. En 2025, la consommation canadienne totale a atteint 12,8 Gpi³/j. La demande de gaz naturel provient de tout le pays, de l’Ouest canadien aux Maritimes. Toutefois, le gaz naturel est presque entièrement produit dans l’Ouest canadien et doit donc être transporté par pipeline vers le centre du Canada et les Maritimes (Ontario, Québec, Nouveau-Brunswick et Nouvelle-Écosse). Le centre du Canada est approvisionné à la fois par du gaz provenant de l’Ouest canadien et par des importations en provenance des États-Unis, tandis que les Maritimes dépendent presque entièrement du gaz naturel acheminé via les États-Unis pour répondre à la demande pendant la majeure partie de l’année.
En 2025, 76 % de la demande était destinée à la consommation industrielle, 12 % à la consommation commerciale et 12 % à la consommation résidentielle. L’Ouest canadien (Colombie-Britannique, Alberta, Saskatchewan et Manitoba) représentait 69 % de la demande en 2025, l’Alberta représentant à elle seule 56 % de la demande canadienne totale. L’Ontario occupe le deuxième rang à ce chapitre, avec 26 % de la demande totale au pays, devant la Saskatchewan (6 %), la Colombie-Britannique (5 %) et le Québec (5 %).
La demande industrielle est passée de 8,3 Gpi³/j à 9,7 Gpi³/j entre 2021 et 2025, soit une hausse de 17 %. L’Ouest canadien représentait 77 % de la demande industrielle totale en 2025, et l’Ontario a connu la plus forte croissance relative de la demande industrielle entre 2021 et 2025, soit 44 %. La croissance de la demande industrielle de gaz naturel au Canada est en partie attribuable à l’utilisation accrue de ce combustible dans la production d’électricité. Plusieurs provinces comptent sur le gaz naturel pour fournir une part importante de leur électricité et soutenir la fiabilité du réseau. De plus, certaines provinces ont augmenté leur production d’électricité à partir du gaz naturel afin de remplacer les centrales au charbon mises hors serviceNote de bas de page 6, ce qui a contribué à une hausse de la consommation de gaz naturel dans le secteur de la production d’électricité. Dans l’Ouest canadien, l’exploitation accrue des sables bitumineux a également stimulé la croissance de la demande industrielle de gaz naturel. Les méthodes d’extraction in situ reposent en grande partie sur le gaz naturel pour produire de la vapeur, et à mesure que la capacité de production des sables bitumineux augmente, les besoins en gaz naturel augmentent égalementNote de bas de page 7. En 2025, l’Alberta Energy Regulator (« AER ») estimait la demande de gaz naturel liée aux sables bitumineuxNote de bas de page 8 à 3,5 Gpi³/j, ce qui représente 27 % de la demande totale de gaz au Canada. (Voir la section « Pétrole brut » pour une analyse plus détaillée de la croissance des sables bitumineux.)
Cependant, la demande canadienne de gaz naturel dans les secteurs résidentiel et commercial n’a pas beaucoup changé au cours des dernières années, malgré une croissance démographique de 9 % à l’échelle du Canada entre 2021 et 2025Note de bas de page 9. L’écart entre la croissance démographique et la consommation résidentielle de gaz naturel témoigne de changements structurels sur le marché. Les gains d’efficacité, comme une meilleure isolation et des normes de rendement plus strictes pour les nouvelles maisons et les nouveaux bâtiments, permettent de réduire la demande énergétique par ménage en matière de chauffageNote de bas de page 10. Parallèlement, les nouveaux projets d’aménagement résidentiel au Canada se concentrent de plus en plus dans des immeubles à logements multiplesNote de bas de page 11, qui sont généralement plus écoénergétiques que les maisons individuelles. De plus, les rénovations à haut rendement des systèmes de chauffage existantsNote de bas de page 12 et l’abandon progressif du chauffage au gaz naturel, grâce à l’adoption croissante des thermopompes électriques, transforment la demandeNote de bas de page 13.
Figure 4 – Demande de gaz naturel dans l’Ouest canadien, le centre du Canada et les Maritimes, par secteur
Source : Statistique Canada, Tableau 25-10-0086-01 – Approvisionnement et utilisation de gaz naturel, mensuelles (x 1 000)
Version texte : La figure présente deux diagrammes à barres empilées côte à côte comparant la consommation de gaz naturel dans l’Ouest canadien (à gauche) et dans le centre du Canada et les Maritimes (à droite) de 2021 à 2025. Chaque barre est divisée en trois secteurs d’utilisation finale : commercial (bleu foncé), industriel (jaune-orange) et résidentiel (bleu pâle). Dans l’Ouest canadien, la consommation totale est passée d’un peu moins de 8 Gpi³/j en 2021 à 8,8 Gpi³/j en 2025, une hausse presque entièrement due à la forte demande industrielle. Les segments commercial et résidentiel sont demeurés de taille relativement modestes et stables. En revanche, le centre du Canada et les Maritimes affichent des niveaux de consommation beaucoup plus faibles (compris entre 3,3 et 4,0 Gpi³/j au cours de la période), l’utilisation industrielle constituant toujours la part la plus importante. Ensemble, ces diagrammes montrent que l’activité industrielle domine la consommation de gaz naturel dans les deux régions, mais que l’ampleur de cette consommation est nettement plus importante dans l’Ouest canadien. De plus, une croissance modeste de l’utilisation industrielle a été observée dans les deux régions au cours de la période de cinq ans.
Le Canada est un exportateur net de gaz naturelNote de bas de page 14. Alors que, historiquement, la quasi-totalité des exportations était destinée aux États-Unis, des exportations importantes vers des marchés d’outre-mer ont été enregistrées pour la première fois à la mi-2025. En 2025, le Canada a exporté en moyenne 9,1 Gpi³/j de gaz naturel, y compris le GNL, ce qui représentait 48 % de la production intérieure de gaz naturel. Le marché canadien du gaz naturel est étroitement intégré à celui des États-Unis grâce à un vaste réseau de pipelines de transportNote de bas de page 15. En juin 2025, LNG Canada a commencé à exporter du GNL, ce qui a permis d’élargir considérablement l’accès du Canada aux marchés mondiauxNote de bas de page 16.
La croissance de la production, les exportations de GNL et la demande d’électricité aux États-Unis stimulent les exportations canadiennes de gaz naturel
Les régions du Midwest américain et de l’Ouest des États-Unis sont les principaux marchés d’exportation du gaz naturel de l’Ouest canadien, étant donné qu’elles sont bien reliées au Canada par des infrastructures pipelinières. Le Canada exporte également du gaz naturel vers le Nord-Est des États-Unis et a commencé à exporter du GNL vers l’Asie en 2025.
Les exportations n’ont pas retrouvé leurs niveaux du milieu des années 2000Note de bas de page 17, comme en 2007 où elles s’élevaient en moyenne à 10,4 Gpi³/j, mais elles ont tout de même augmenté de 18 % au cours des 5 dernières années. Cette croissance récente est attribuable à une augmentation de l’offre disponible à l’exportation, la production canadienne de gaz ayant progressé plus rapidement que la croissance de la demande intérieure de gaz naturel. De plus, l’augmentation de la capacité pipelinière a permis d’améliorer l’accès aux marchés américains. Ces marchés faisaient face à une demande accrue de gaz naturel en raison des exportations de GNL et de la demande croissante de gaz naturel pour la production d’électricité. Pour obtenir de plus amples renseignements sur l’augmentation de la capacité pipelinière, voir la section intitulée « Capacité de transport et utilisation ».
Les exportations de gaz naturel vers l’Est des États-Unis ont diminué entre 2009 et 2017, car la croissance rapide de la production de gaz naturel dans le bassin des Appalaches a réduit le recours aux importations. La production des schistes d’Utica et de Marcellus a augmenté considérablement depuis 2009; cependant, la croissance de la production a ralenti depuis 2020, principalement en raison des contraintes liées aux pipelines dans la région. Bien que le bassin des Appalaches ne soit pas directement adjacent aux terminaux de GNL, il est relié par pipeline aux marchés d’exportation du GNL des États-Unis et fournit de plus en plus de charges d’alimentation pour le GNLNote de bas de page 18, sous l’effet des prix plus élevés et d’une forte demande. La demande dans l’Est des États-Unis augmente également; elle est soutenue par une hausse de la demande d’électricité produite à partir de gaz, y compris celle liée au développement de centres de données dans le domaine de l’intelligence artificielleNote de bas de page 19. Dans ce contexte, les exportations de gaz naturel du BSOC vers l’Est des États-Unis sont demeurées concurrentielles, augmentant de 23 % entre 2021 et 2025.
Les exportations vers le Midwest américain ont diminué sur le long terme par rapport à une moyenne de 5,1 Gpi³/j en 2007, mais les volumes d’exportation se sont stabilisés ces dernières années autour de 4 Gpi³/j, après avoir rebondi par rapport au bas niveau observé en 2020 (2,9 Gpi³/j). Près de la moitié des exportations canadiennes de gaz naturel en 2005 étaient destinées au Midwest américain, mais depuis, les flux d’exportation ont changé.
Les exportations vers l’Ouest des États-Unis ont augmenté de façon constante depuis 2005 et ont progressé de 13 % entre 2021 et 2025. L’Ouest des États-Unis est composé de deux marchés distincts : le Nord-Ouest du Pacifique et la Californie. La région du Nord-Ouest sur la côte du Pacifique dispose d’options nationales d’approvisionnement en gaz naturel relativement limitées et dépend de la production des Rocheuses américaines. Les exportations canadiennes jouent un rôle important dans cette région et répondent à la majeure partie de la demande de gaz naturel. Le gaz naturel du Canada est également exporté vers la Californie, où il joue cependant un rôle complémentaire puisque cet état est aussi relié par pipelines au bassin permien du Texas et du Nouveau Mexique.
Les exportations canadiennes de GNL ont augmenté au cours de la deuxième moitié de 2025, après que l’installation de LNG Canada a été mise en service en juin et qu’elle a commencé à progresser vers l’atteinte de sa capacité nominale, fixée à 1,9 Gpi³/jNote de bas de page 20. En 2025, les principales destinations des exportations canadiennes de GNL étaient la République de Corée (38 %), le Japon (31 %) et la Chine (22 %)Note de bas de page 21. Les exportations de gaz naturel vers les États-Unis ont également soutenu la croissance des exportations de GNL aux États-Unis, qui ont atteint 15 Gpi³/j en 2025Note de bas de page 22. Le gaz du Canada aide à équilibrer les marchés américains, notamment lorsque la production intérieure américaine est dirigée vers les exportations de GNL. Une partie des volumes canadiens approvisionne directement les exportations américaines de GNL dans le cadre d’accords liés aux installations de liquéfaction de la côte du golfe du MexiqueNote de bas de page 23.
La figure 5 présente les exportations canadiennes de gaz naturel par destination. Entre 2021 et 2025, les exportations ont augmenté, mais sont restées concentrées dans le Midwest américain et l’Ouest des États-Unis. La figure montre également la croissance des exportations vers l’Est des États-Unis et l’augmentation des exportations de GNL en 2025, ce qui reflète l’accès croissant du Canada aux marchés d’outre-mer.
Figure 5 – Exportations de gaz naturel en provenance du Canada
Source : Régie, Gaz naturel liquéfié (GNL) – Exportations et Exportations de gaz naturel; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : Cette figure illustre les exportations de gaz naturel du Canada de 2021 à 2025, sous la forme d’un graphique à aires empilées représentant les volumes d’exportation par destination. Les destinations comprennent le Midwest américain ainsi que l’Ouest et l’Est des États-Unis. Les exportations de GNL représentent un nouveau segment de faible envergure en 2025. Une carte sous le graphique met en évidence les principaux points d’exportation au Canada.
Une capacité d’exportation de GNL de plus de 4,5 Gpi³/j a été proposée, planifiée ou est en construction
Les projets de GNL proposés, planifiés ou en exploitation dans l’Ouest canadien (figure 2) visent à tirer parti des ressources abondantes et relativement peu coûteuses de la région en exportant du GNL vers des marchés mondiaux où la demande est forte et les prix sont plus élevés.
La majorité des installations d’exportation de GNL actuellement en exploitation, planifiées ou proposées en Amérique du Nord se trouvent sur la côte américaine du golfe du Mexique. Les projets canadiens de GNL présentent à la fois des avantages et des défis par rapport aux installations situées sur la côte américaine du golfe du Mexique. L’Ouest canadien est géographiquement plus proche des principaux importateurs de GNL d’Asie du Nord-Est, comme la Chine, le Japon et la Corée du SudNote de bas de page 24, ce qui réduit les délais et les coûts d’expédition. Le climat plus froid de la région réduit également la quantité d’énergie requise pour refroidir et liquéfier le gaz naturel.
Les communautés autochtones détiennent une participation importante dans certains de ces projets, ce qui distingue les projets potentiels de GNL au Canada de ceux ailleurs dans le mondeNote de bas de page 25. De plus, les projets canadiens de GNL cherchent activement à électrifier leurs processus de liquéfaction, en partie ou en totalité, en fonction des cibles de réduction des émissionsNote de bas de page 26.
Par ailleurs, la construction de projets de GNL sur la côte Ouest de la Colombie-Britannique est complexe. Les installations et les pipelines sont souvent situés dans des régions éloignées où le terrain et le littoral présentent des difficultés, ce qui rend la construction coûteuse et longue. En revanche, la côte américaine du golfe du Mexique dispose d’infrastructures bien établies, notamment de vastes réseaux pipeliniers qui relient les sources d’approvisionnement en gaz naturel de l’intérieur du continent aux terminaux d’exportation de GNL.
Le tableau 1 énumère les installations d’exportation de GNL en exploitation, approuvées ou en cours d’examen au Canada qui sont titulaires d’une licence d’exportation délivrée par la Régie. Des capacités supplémentaires d’exportation de GNL de plus de 4,5 Gpi³/j sont actuellement proposées, prévues ou en cours de construction sur la côte de la Colombie-BritanniqueNote de bas de page 27. D’autres installations de GNL pourraient être proposées dans les années à venir.
Tableau 1 – Installations d’exportation de GNL en exploitation, approuvées ou en cours d’examen au Canada, d’une capacité supérieure à 1 million de tonnes par année (« Mt/a »)
| Projet | Principaux pipelines | Capacité (Mt/a) | Capacité (Gpi³/j) | État | Date de début (prévue ou réelle) |
|---|---|---|---|---|---|
| LNG Canada – phase 1 | Pipeline Coastal GasLinkNote de bas de page 28 (en anglais seulement) | 14 | ~1,9 | En exploitation | Juin 2025 |
| Woodfibre LNG | Gazoduc Eagle Mountain-WoodfibreNote de bas de page 29 (en anglais seulement) | 2,1 | ~0,3 | En construction | 2027 |
| Cedar LNG | Pipeline Coastal GasLinkNote de bas de page 30 (en anglais seulement) | 3,8 | ~0,5 | En construction | 2028 |
| LNG Canada – phase 2 | Pipeline Coastal GasLinkNote de bas de page 31 (en anglais seulement) | 14 | ~1,9 | Approuvé par le bureau d’évaluation environnementale (en anglais seulement), renvoyé au Bureau des grands projets, décision d’investissement annoncée. | Early 2030s |
| Terminal de GNL Ksi Lisims | Pipeline de Prince Rupert Gas Transmission (en anglais seulement) | 12 | ~1,7 | Approuvé par le bureau d’évaluation environnementale (en anglais seulement), renvoyé au Bureau des grands projets, en attente d’une décision d’investissement définitive. | S. O. |
| Tilbury LNG – phase 2 | Réseau FortisBCNote de bas de page 32 (en anglais seulement) | 2,5 | ~0,3 | Approuvé par le bureau d’évaluation environnementale, en attente d’une décision d’investissement définitive. | S. O. |
| Projet de GNL de Kitimat/Bish Cove | Pipeline Pacific Trails (en anglais seulement) | 18 | ~2,5 | Annulé par les propriétaires précédents; actifs acquis par la Nation HaislaNote de bas de page 33. | S. O. |
| Summit Lake PG LNG | Pipeline de Westcoast (aussi appelé BC Pipeline) | 2,7 | ~0,4 | Projet en cours d’examen par le bureau d’évaluation environnementale et l’Agence d’évaluation d’impact du Canada (actuellement suspendu)Note de bas de page 34 | S. O. |
Même si le Canada est un exportateur net de gaz naturel, il en importe tout de même, principalement des États-Unis afin d’approvisionner le centre du pays et les MaritimesNote de bas de page 35. En 2025, le Canada a importé en moyenne 2,5 Gpi³/j de gaz naturel, y compris les importations de GNL, ce qui représentait 19 % de la demande totale de gaz naturel du pays. La figure 2 montre les principaux points d’importation de gaz naturel dans le centre du Canada et les Maritimes. Ces points reçoivent du gaz naturel produit aux États-Unis et réimportent également du gaz naturel provenant de l’Ouest canadien qui a été acheminé via les États-Unis par des pipelines.
Les importations de gaz naturel ont considérablement augmenté au début des années 2010, principalement en raison de la hausse de l’offre à faible coût provenant du bassin des Appalaches aux États-UnisNote de bas de page 36. Ce gaz de schiste a remplacé une partie de l’approvisionnement en gaz naturel de l’Ouest canadien dans le centre du Canada ainsi que sur les marchés d’exportation aux États-Unis, ce qui a modifié les tendances traditionnelles en matière d’exportation et réduit les flux vers l’est sur le réseau principal au Canada de TC. Ce nouvel approvisionnement en gaz américain pouvait souvent être acheminé vers le centre du Canada et les Maritimes à un coût inférieur à celui du gaz provenant de l’Ouest canadien en raison de sa proximité géographique et de ses prix compétitifs. Au début des années 2010, l’augmentation des droits pipeliniers pour le gaz de l’Ouest canadien acheminé vers l’est a contribué à ce changement, alors que le transport à grande distance sur le réseau principal au Canada de TC diminuait.
Depuis environ 2019, la croissance des importations américaines s’est stabilisée, et les expéditions de gaz de l’Ouest canadien vers le centre du Canada ont augmenté. Entre 2021 et 2025, les flux de l’Alberta vers l’Ontario sur le réseau principal au Canada de TC ont augmenté de 59 %Note de bas de page 37. Ce changement témoigne d’une compétitivité accrue du gaz de l’Ouest canadien au cours de cette période. De 2021 à 2025, les prix du gaz au carrefour d’échanges gaziers sur le réseau de Nova (« carrefour NIT ») de l’Ouest canadien étaient généralement inférieurs à ceux des Appalaches, avec une différence moyenne de plus de 2 $/GJ en 2025. La réduction des coûts de transport à grande distance sur le réseau principal au Canada de TC, en raison de la restructuration des droits, a également soutenu ce changement. Par conséquent, les importations américaines ont légèrement diminué, mais elles demeurent une partie importante de la composition de l’offre. Comme la capacité pipelinière de réserve pour acheminer du gaz supplémentaire de l’Ouest canadien vers le centre du Canada est limitée, les importations en provenance des États-Unis sont toujours nécessaires pour répondre à la demande de la région.
L’Amérique du Nord possède le plus grand marché de gaz naturel au monde
De manière générale, le marché nord-américain du gaz naturel est bien interconnecté, transparent, liquide et réactif. Le gaz circule librement d’un pays à l’autre pour se rendre là où il est nécessaire, sans obstacles majeurs, et un stockage de gaz suffisant aide à gérer les fluctuations saisonnières de la demande. Par conséquent, le réseau peut réagir rapidement aux variations de l’offre et de la demande. Cette intégration permet aux consommateurs d’avoir un accès fiable au gaz naturel et favorise des échanges importants de gaz naturel (achat et vente du produit physique ou contrats pour la livraison future de volumes déterminés de ce produit).
La figure 6 ci-bas montre l’emplacement des principaux carrefours d’établissement des prix du gaz naturel au Canada et aux États-Unis, ainsi que les prix de gros mensuels moyens à chacun de ces carrefoursNote de bas de page 38. Le point de référence à l’échelle continentale, le carrefour Henry, est situé en Louisiane et est utilisé comme point de référence pour l’établissement des prix du gaz naturel dans diverses régions d’Amérique du Nord. Par exemple, les contrats de gaz naturel au Canada sont généralement réglés en fonction des prix des carrefours canadiens locaux, qui sont souvent calculés sous forme d’« écart de base » (remise ou prime) par rapport au prix du carrefour Henry. L’écart de base entre les carrefours d’établissement des prix dépend de plusieurs facteurs tels que les coûts du transport par pipeline, la dynamique entre l’offre et la demande ainsi que le sentiment général du marché.
Le prix établi au carrefour NIT sert de point de référence pour le gaz naturel produit dans le BSOC. Le carrefour NIT est un carrefour d’échanges de gaz naturel situé dans les principales installations de stockage en Alberta; il est devenu le point de négoce virtuel représentant le prix n’importe où sur le réseau de NGTL. Celui-ci est relié à de nombreux points de livraison au sein du vaste marché gazier de l’Alberta, à plusieurs marchés d’exportation par des pipelines interconnectés, ainsi qu’à de multiples installations de stockage en Alberta. Les autres points de référence couramment cités pour les prix du gaz naturel au Canada ou à proximité comprennent Dawn (au carrefour de stockage et de transport de gaz naturel près de Dawn, en Ontario), la station no 2 de Westcoast (sur le réseau de Westcoast ou BC Pipeline) et Maritimes & Northeast (sur le réseau de Maritimes & Northeast Pipeline, qui traverse le Maine et fournit du gaz naturel dans les Maritimes).
Figure 6 – Prix du gaz naturel aux principaux carrefours nord-américains (prix quotidien moyen par mois)
Source : Natural Gas Intelligence (« NGI »); Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : Cette figure illustre les prix du gaz naturel (prix quotidiens moyens par mois) aux principaux carrefours canadiens et américains. En Amérique du Nord, ils sont généralement moins élevés au carrefour NIT et à la station no 2 de Westcoast, et plus élevés à Dawn, au carrefour Henry et à Maritimes ∓ Northeast. Les prix à Dawn suivent généralement de près ceux du carrefour Henry.
Les différences régionales de prix témoignent de la dynamique entre l’offre et la demande ainsi que des contraintes liées à la capacité pipelinière
En 2022, les prix moyens du gaz naturel au carrefour Henry ont atteint leur niveau le plus élevé de la dernière décennie, soit une moyenne annuelle d’environ 8 $ CA/GJ. Cette même année, les prix nord-américains ont été influencés par les fluctuations dans les marchés mondiaux du gaz en raison du conflit en Ukraine et de l’augmentation subséquente de la demande d’importations de GNL vers l’Europe, demande largement satisfaite par du GNL des États-Unis. Cette situation, conjuguée à une forte consommation intérieure, a contribué à des stocks inférieurs à la moyenne et à des pressions à la hausse sur les prixNote de bas de page 39. Elle a également entraîné une augmentation de l’écart entre les prix dans l’Ouest canadien et ceux au carrefour Henry. Cet écart grandissant reflète non seulement des signaux de prix plus forts aux États-Unis, mais aussi des contraintes liées à la capacité pipelinière qui ont limité la capacité du gaz de l’Ouest canadien d’accéder à des marchés où les prix sont plus élevés, empêchant ainsi les prix de l’Ouest canadien d’augmenter au même rythme.
Lorsque la capacité pipelinière n’est pas limitée, les écarts de prix du gaz naturel devraient généralement tenir compte des coûts de transport (droits pipeliniers) entre les marchés gaziers. Les prix au carrefour NIT et à la station no 2 de Westcoast se négocient généralement en deçà des prix au carrefour Henry. Cependant, l’écart de base entre le carrefour NIT et le carrefour Henry a considérablement augmenté à l’été 2022 et a atteint environ 8 $ CA/GJ, en raison de contraintes liées aux pipelines. Même si les prix du gaz étaient très élevés au carrefour Henry, les contraintes liées aux pipelines à des points clés dans l’Ouest canadien ont limité les exportations de gaz de cette région vers le marché américain, ce qui a permis de relativement bien approvisionner les marchés gaziers de l’Ouest canadien et de maintenir les prix locaux relativement bas. À la fin de 2022, l’écart s’est rétréci pour atteindre des niveaux plus habituels, mais il s’est de nouveau creusé au cours des dernières années. Les prix annuels au carrefour NIT dans l’Ouest canadien se situaient en moyenne autour de 1,6 $ CA/GJ en 2025, contre 4,7 $ CA/GJ pour le carrefour Henry. La station no 2 de Westcoast a enregistré des prix quotidiens négatifs à certains moments chaque année de 2021 à 2025; le carrefour NIT a également enregistré des prix du disponible négatifs à certains moments en 2022, en 2024 et en 2025Note de bas de page 40. Ces dynamiques indiquent que la capacité pipelinière continue d’être limitée et qu’elle est parfois restreinte en dehors de l’Ouest canadien.
En revanche, les prix à Dawn ont suivi de près ceux du carrefour Henry, avec des moyennes annuelles allant de 8 $ CA/GJ en 2022 à 3 $ CA/GJ en 2024, atteignant parfois les deux chiffres pendant les périodes de pointe hivernales. Les Maritimes enregistrent systématiquement les prix les plus élevés pour le gaz naturel, les moyennes annuelles au carrefour Maritimes & Northeast variant de 13 $ CA/GJ en 2022 à 5 $ CA/GJ en 2023. Cette région présente la plus grande volatilité des prix à l’échelle du Canada, avec des prix atteignant temporairement des sommets supérieurs à 40 $ CA/GJ en 2022 et en 2025. Cette situation est principalement attribuable aux contraintes liées aux pipelines dans le Nord-Est des États-Unis et dans les Maritimes, qui limitent les flux de gaz naturel. De plus, l’approvisionnement local en gaz naturel dans les Maritimes est limité depuis la cessation de la production au large de la Nouvelle-ÉcosseNote de bas de page 41. Les Maritimes ne disposent pas non plus d’installations importantes de stockage de gaz naturelNote de bas de page 42, et il n’y a pratiquement aucune capacité de stockage à l’est de l’État de New YorkNote de bas de page 43.
L’équilibre des marchés du gaz naturel repose généralement sur une capacité pipelinière suffisante pour acheminer efficacement la production vers les marchés finaux. Lorsque la capacité correspond bien à l’offre et à la demande, les producteurs et les consommateurs ont un accès suffisant au marché et à l’approvisionnement sans avoir à assumer des coûts de transport inutiles. Bien qu’un excédent de capacité pipelinière puisse entraîner une hausse des droits pour les expéditeurs et se traduire par une sous-utilisation des infrastructures, une capacité insuffisante empêche le transport du gaz naturel vers les marchés, ce qui entraîne une réduction des prix, des arrêts de production et une baisse des redevances et des recettes fiscales dans les zones en amont, ainsi qu’une hausse des prix dans les zones en aval. En outre, une certaine capacité de réserve sur les gazoducs aide à équilibrer les marchés pendant les fluctuations à court terme, comme lors des coups de froid, lorsque la demande de gaz augmente considérablement pendant seulement quelques jours ou semaines chaque année.
La volatilité des prix du gaz naturel augmente en raison des contraintes liées aux infrastructures et de la variabilité croissante de l’offre et de la demande
Les prix du gaz naturel en Amérique du Nord ont affiché une volatilité accrue ces dernières années, l’écart entre les prix les plus élevés et les plus bas pour le carrefour Henry ayant atteint les deux chiffres en 2021, en 2024 et en 2025. Entre 2021 et 2025, l’écart de prix annuel moyen pour le carrefour Henry s’est établi à environ 15 $ CA/GJ. Ces fluctuations font suite à une période plus stable, de 2009 à 2020, au cours de laquelle les écarts de prix annuels n’ont pas dépassé 7 $ CA/GJ et se sont situés en moyenne autour de 3 $ CA/GJ. Les prix peuvent évoluer sur des périodes courtes ou longues pour diverses raisons, notamment l’offre et la demande, les conditions météorologiques, les événements géopolitiques et le sentiment du marché. L’offre, la demande et les exportations ont toutes augmenté en Amérique du Nord, mais les infrastructures de stockage et pipelinières n’ont pas toujours suivi le rythme en termes de capacité, d’emplacement ou de délai, ce qui entraîne une plus grande volatilitéNote de bas de page 44.
Les fluctuations de l’offre et de la demande attribuables aux conditions météorologiques ou à d’autres facteurs peuvent également accroître la volatilité. La production d’électricité renouvelable a augmenté, surtout à partir de sources variables comme l’énergie éolienneNote de bas de page 45. Afin de garantir la fiabilité et de s’adapter à l’évolution de la demande et de la production d’électricité à partir de sources comme l’énergie éolienne et solaire, le gaz naturel est de plus en plus utilisé pour produire de l’électricité à la demande, ce qui contribue à la variabilité de la demande de gaz. De plus, les conditions météorologiques hivernales demeurent un facteur clé de ces grands écarts de prix. Lors d’épisodes de froid intense, la demande de gaz naturel pour le chauffage des locaux augmente, et les températures sous zéro peuvent entraîner des arrêts de production. Ces perturbations sont particulièrement fréquentes dans les bassins du Sud des États-Unis, comme le bassin permien, où les infrastructures de gaz naturel et les opérations de forage sont moins bien adaptées à l’hiver et comptent parmi les sources d’approvisionnement qui connaissent la croissance la plus rapideNote de bas de page 46.
Ces dynamiques de marché changeantes ont également une incidence sur la planification et l’utilisation des pipelines. Les marchés ont de plus en plus besoin d’une capacité pipelinière de réserve pour gérer les périodes de pointe. Lorsque la capacité est insuffisante, les flux d’approvisionnement peuvent être limités, ce qui contribue à des hausses de prix localisées pendant ces périodes.
La dynamique des prix mondiaux stimule les exportations nord-américaines de GNL
Les prix nord-américains se sont dissociés des autres indices de référence mondiaux à partir de 2008, lors de la révolution du gaz de schiste. Depuis, les prix nord-américains sont restés nettement inférieurs aux prix de référence en Asie et en Europe. Compte tenu de l’abondance des ressources canadiennes en gaz naturel et des prix intérieurs relativement bas, les producteurs, les commerçants et les investisseurs cherchent de plus en plus à accéder aux marchés internationaux où les prix sont plus élevés.
Entre 2021 et 2025, les prix moyens annuels au carrefour Henry ont varié entre environ 3 $ CA/GJ et 8 $ CA/GJ. Les prix du GNL en Asie du Nord-Est (ANEA) et du gaz naturel en Europe (TTF) étaient plus élevés, les prix annuels moyens variant d’environ 14 $ CA/GJ à 46 $ CA/GJ au cours de la même période. Les prix en Asie et en Europe ont considérablement augmenté après l’invasion de l’Ukraine par la Russie en février 2022, ce qui a entraîné un grand choc d’offre qui a fait grimper les prix du gaz à 40 $ CA/GJ, voire plusNote de bas de page 47.
Ces écarts de prix persistants encouragent les exportations de GNL depuis l’Amérique du Nord, où la production de gaz dépasse les besoins intérieurs. Bien que les importations de GNL sur les marchés étrangers coûtent plus cher que les livraisons par pipeline en raison des coûts supplémentaires associés à la liquéfaction, au transport maritime et à la regazéification, ces coûts peuvent être absorbés dans les régions où l’offre locale est limitée et où les prix du gaz naturel sont plus élevés.
Le gaz naturel peut être transporté par pipeline, ou bien par camion, par train et par bateau sous forme de GNL ou de gaz naturel comprimé (« GNC »). Au Canada, le transport du gaz naturel s’effectue principalement par pipeline, mais le pays a augmenté sa capacité d’exportation de gaz naturel grâce à la mise en service d’installations d’exportation de GNL sur la côte ouest. Le transport par camion et par train est très limité.
Le gaz naturel circule généralement dans des pipelines à une pression variant entre 5 et 12 mégapascals (« MPa »). Les stations de compression assurent la circulation du gaz naturel dans le réseau en maintenant des pressions plus élevées en amont et des pressions plus faibles en aval. Le diamètre des canalisations et la conception du réseau jouent également un rôle important dans l’optimisation de la pression, du débit et, en fin de compte, de la capacité pipelinière.
Une capacité limitée à certains points névralgiques d’un réseau de gazoducs a souvent des effets qui s’étendent à toute une région et, potentiellement, sur le marché continental plus vaste. Par exemple, les goulots d’étranglement en aval de points de réception importants des régions productrices peuvent limiter la quantité de gaz naturel supplémentaire qu’il est possible d’injecter dans les gazoducs ou de stocker. En même temps, les points de livraison en aval d’un goulot d’étranglement peuvent ne pas recevoir suffisamment de gaz naturel, surtout en période de forte demande.
Capacité pipelinière
La capacité d’un gazoduc dépend de nombreux facteurs, tels que le sens d’écoulement, la température ambiante, le degré de compression du pipeline, les travaux d’entretien et les restrictions de pression. Les sociétés augmenteront leur capacité en fonction de l’augmentation de l’offre ou de la demande de gaz naturel, et pourront également la réduire en fonction de l’évolution des marchés.
Les données sur la capacité présentées dans cette section peuvent faire référence à la capacité nominale ou à la capacité disponible prévue. La capacité nominale correspond à la capacité de conception théorique d’un pipeline dans des conditions présumées. En revanche, la capacité disponible prévue tient compte des conditions d’exploitation estimées à un moment précis.
Les utilisateurs doivent interpréter les mesures de capacité et d’utilisation avec prudence. Les chiffres relatifs à la capacité disponible ne tiennent pas compte de toutes les contraintes qui ont une incidence sur le débit du pipeline, comme les goulots d’étranglement en amont ou en aval, la réévaluation à la baisse de tronçons, les travaux d’entretien sur des tronçons, ou encore la capacité d’obtenir des contrats de transport garanti.
Les exploitants qui veulent accroître le volume de gaz pouvant être acheminé disposent de plusieurs options, comme l’ajout de doublements pipeliniers (le raccordement de sections d’un pipeline supplémentaire parallèle à un pipeline existant) et l’accroissement de la compression (l’augmentation de la pression afin que plus de gaz puisse circuler dans le même espace). À l’inverse, ils peuvent réduire cette capacité en diminuant la pression aux endroits où le débit de gaz naturel est insuffisant ou aux endroits où des problèmes d’intégrité du pipeline sont présents.
Lorsque l’exploitation d’un pipeline ou de l’un de ses tronçons n’est plus rentable, la société peut choisir de le mettre hors service par désactivation, désaffectation ou cessation d’exploitation.
La forte croissance de la production dans le BSOC et les possibilités grandissantes sur les marchés du GNL et des États-Unis transforment le paysage du gaz naturel au Canada. Les pipelines qui transportent du gaz à partir de l’Ouest canadien sont généralement très utilisés, en particulier pendant les périodes de pointe. La capacité disponible demeure limitée dans certaines zones clés, même si une capacité de réserve existe pour soutenir les exportations supplémentaires prévues de GNL.
Le débit des pipelines en Alberta, qui représentent plus de la moitié de la demande intérieure de gaz naturel au Canada, a augmenté, et les taux d’utilisation sont élevés dans les zones de livraison des sables bitumineux. Parallèlement, les flux vers le centre du Canada et les Maritimes évoluent en réponse à la dynamique changeante entre l’offre et la demande. Le centre du Canada s’approvisionne de plus en plus en gaz naturel provenant de l’Ouest canadien pour répondre à la demande croissante, dans un contexte de concurrence avec les marchés américains. Dans les Maritimes, comme la production locale est très faible, la région continue de dépendre des importations par pipeline en provenance des États-Unis et des livraisons de GNL pendant les périodes de pointe.
Les principaux réseaux de gazoducs sont réglementés par la Régie
Le réseau de NGTL est un important réseau de collecte et de transport de gaz naturel qui compte des points de réception et de livraison partout en Alberta et dans le Nord-Est de la Colombie-Britannique. Le réseau de NGTL recueille du gaz naturel provenant des régions productrices du BSOC et l’achemine vers les marchés et les clients de l’Alberta et, par des pipelines interconnectés, vers l’ensemble de l’Amérique du Nord. Environ les trois quarts de la production canadienne sont transportés par le réseau de NGTL.
La production de gaz naturel dans le BSOC s’oriente de plus en plus vers les gisements de gaz de réservoirs étanches dans le Nord-Est de la Colombie-Britannique et le Nord-Ouest de l’Alberta, tandis que la production classique qui était plus dispersée en Alberta continue de diminuer. Ce changement géographique a transformé les flux sur le réseau de NGTL, qui, par le passé, recueillait l’approvisionnement classique provenant de l’ensemble de l’Alberta. Aujourd’hui, environ le quart de la production du bassin est acheminée vers le réseau de NGTL par la canalisation principale North Montney et la canalisation principale Groundbirch, situées dans la partie nord-ouest du réseau de NGTL, qui recueille principalement du gaz de la formation de Montney en Colombie-Britannique. La majoritéNote de bas de page 48 de cet approvisionnement en gaz est ensuite acheminée vers le sud, en direction des marchés, par la canalisation principale Grande Prairie et la canalisation principale Edson, qui recueillent en cours de route du gaz de la formation de Montney en Alberta, de la formation Deep Basin en Alberta et de la formation schisteuse de Duvernay. Ce tracé sud constitue le parcours d’écoulement dominant vers les zones de livraison au poste d’entrée Est et au poste d’entrée Ouest, avec des flux moyens de 12,1 Gpi³/j en 2025, mesurés au point clé en amont de la rivière James.
Le réseau de NGTL répond également à une demande importante en Alberta, qui représente plus de la moitié de la demande intérieure du Canada. En 2025, les flux vers les zones de livraison des sables bitumineux sur le réseau de NGTL étaient plus élevés que ceux au poste d’entrée Ouest (une moyenne de 2,87 Gpi³/j par rapport à 2,69 Gpi³/j au poste d’entrée Ouest).
Le réseau de NGTL est relié au réseau de Foothills à deux points clés : au poste d’entrée Ouest et au poste d’entrée Est. Le réseau de Foothills transporte du gaz naturel vers la Colombie-Britannique et la Saskatchewan, ainsi que vers les États-Unis via des points d’exportation clés à Kingsgate (Colombie-Britannique) et à Monchy (Saskatchewan), où le gaz est respectivement acheminé vers le pipeline américain Gas Transmission Northwest (« GTN ») et le pipeline américain Northern Border. Les tronçons albertains du réseau Foothills sont, dans les faits, intégrés aux portions sud du réseau NGTL, qui acheminent du gaz vers les marchés du sud de l’Alberta et les principaux points d’exportation.
Le réseau Westcoast ou BC Pipeline d’Enbridge achemine du gaz naturel du Nord-Est de la Colombie-Britannique vers les marchés intérieurs (Colombie-Britannique et Alberta) et d’exportation. Une grande partie de la croissance récente de la production dans le BSOC provient du Nord-Est de la Colombie-Britannique, en particulier de la formation de Montney, ce qui accroît la demande de transport sur le réseau Westcoast ou BC Pipeline alors que les producteurs cherchent à accéder au marché.
Le réseau Westcoast achemine du gaz dans toute la Colombie-Britannique, et ses principaux points de livraison sont le point clé Huntingdon/FortisBC dans la vallée du bas Fraser ainsi que les raccordements à NOVA/Gordondale et Sunset Creek avec le réseau de NGTL et le pipeline Coastal GasLink. Ensemble, ces points de livraison fournissent une capacité d’environ 3,3 Gpi³/jNote de bas de page 49. L’évolution de la dynamique entre l’offre et la demande influence les besoins en matière de transport du gaz naturel sur le réseau Westcoast. L’augmentation de la production provenant de la formation de Montney et la demande croissante de gaz d’alimentation destiné aux installations d’exportation de GNL ont donné lieu à plusieurs projets d’agrandissement, qui ont été récemment réalisés ou qui sont prévus.
Le pipeline Alliance se distingue des autres grands réseaux de transport de gaz naturel au Canada par sa conception, qui lui permet de transporter du gaz naturel riche en liquides. Ainsi, il n’est pas nécessaire d’extraire autant de liquides de gaz naturel (« LGN ») avant le transport, comparativement à d’autres grands pipelines de gaz naturel. Le pipeline Alliance achemine le gaz riche en liquides provenant de l’Ouest canadien jusqu’à la région de Chicago, où les LGN sont extraits à l’installation d’extraction et de fractionnement Channahon d’Aux Sable. Cette installation est raccordée à trois pipelines de LGN qui desservent des raffineries et des clients industriels locaux. Le gaz naturel d’Alliance peut également être acheminé via les États-Unis vers les marchés du Midwest américain, ainsi que vers le centre du Canada et les Maritimes, notamment sur le pipeline Vector. En juin 2026, Alliance a déposé un avis de projet concernant le projet d’agrandissement Heartland d’Alliance, qui offrirait un nouveau service de livraison de gaz naturel jusqu’à Fort Saskatchewan, en AlbertaNote de bas de page 50. Au Canada, la capacité nominale de réception et de livraison d’Alliance est de 1,6 Gpi³/j, bien que le débit réel varie chaque jour en raison des travaux d’entretien, des interruptions de service et des conditions quotidiennes de température et de pression.
Le réseau principal au Canada de TC reçoit du gaz naturel dans l’Ouest canadien, par le réseau de NGTL au poste d’entrée EstNote de bas de page 51, et en Ontario, où il s’agit à la fois d’importations de gaz produit aux États-Unis et de réimportations de gaz produit dans l’Ouest canadien par les pipelines Great Lakes Gas Transmission (« GLGT ») et VectorNote de bas de page 52. Les pipelines GLGT et Vector acheminent le gaz naturel vers le carrefour Dawn, qui maintient d’importants stocks destinés aux marchés du centre et de l’est du Canada ainsi qu’aux marchés du Midwest américain et du Nord-Est des États-Unis.Note de bas de page 53 Le réseau principal au Canada est relié au carrefour Dawn par l’intermédiaire du réseau de Dawn à Parkway d’EnbridgeNote de bas de page 54 de ressort provincial. En d’autres termes, le gaz peut être acheminé vers le Sud de l’Ontario par les pipelines GLGT et Vector, puis passer par le réseau de Dawn à Parkway d’Enbridge et par le réseau principal au Canada de TC Énergie, près de Cambridge et d’Oakville (Ontario), pour être distribué vers les marchés plus à l’est et au nord.
Le gaz naturel peut circuler vers l’est du réseau principal au Canada de TC jusqu’au réseau de TQM, qui dessert le Québec ainsi que les Maritimes et le Nord-Est des États-Unis par le réseau Portland Natural Gas Transmission System (« PNGTS »)Note de bas de page 55.
Le pipeline Maritimes & Northeast (« M&NP ») a été initialement construit pour transporter du gaz naturel de la zone extracôtière de la Nouvelle-Écosse vers les marchés des Maritimes et du Nord-Est des États-Unis. Cependant, la production extracôtière de la Nouvelle-Écosse a fortement diminué après 2014 et a complètement cessé à la fin de 2018Note de bas de page 56. Depuis 2015, on importe de plus en plus de gaz naturel au Canada près de St. Stephen, au Nouveau-Brunswick, par le réseau bidirectionnel de M&NP. Le point clé Baileyville/St. Stephen, au sein du réseau, servait autrefois de point d’exportation, mais avec le déclin puis la cessation de la production extracôtière, ce modèle d’écoulement s’est inversé.
Une grande partie du gaz naturel maintenant importé par le pipeline M&NP s’écoulait initialement vers l’est le long du réseau principal au Canada de TCNote de bas de page 57, passant par le réseau de TQM au Québec, puis était exporté aux États-Unis à East Hereford, où le réseau de TQM est relié au réseau PNGTS. À partir de là, le gaz peut être acheminé vers le sud jusqu’au Maine, puis revenir vers le nord par le réseau M&NP jusqu’au Nouveau-Brunswick.
Le gazoduc Brunswick transporte du GNL regazéifié depuis le terminal Saint John LNGNote de bas de page 58 à Saint John (Nouveau-Brunswick) jusqu’à un raccordement avec le réseau M&NP du côté américain de la frontière entre le Nouveau-Brunswick et le MaineNote de bas de page 59. Une partie de ce gaz peut ensuite retourner au Canada par le réseau de M&NP. Les importations de GNL arrivent au terminal depuis l’étranger. Au cours des dernières années, ces volumes ont été principalement utilisés pendant les périodes de pointe en hiver, ce qui a entraîné une faible utilisation du gazoduc Brunswick. Le taux d’utilisation annuel moyen du gazoduc s’est élevé à 6 % au cours des 5 dernières années, atteignant un sommet de 11 % en 2025, tandis que le taux d’utilisation mensuel maximal pendant la période de pointe hivernale a atteint 51 % en décembre 2025.
De nombreux pipelines réglementés par la Régie partant du BSOC sont très utilisés
La figure 7 ci-bas présente six points clés sur les réseaux de NGTL, de Westcoast ou BC Pipeline et d’Alliance Pipeline, où le gaz part du BSOC et circule vers le marché canadien et les marchés d’exportation. Elle montre aussi les volumes cumulés de débit et la capacité des pipelines pour tous les points clés. Les points représentent les voies principales par lesquelles le gaz circule du BSOC vers les marchés nationauxNote de bas de page 60 et internationaux :
Les flux combinés à ces points clés constituent un indicateur utile de la capacité globale, du débit et de l’accès au marché pour le gaz naturel sortant du BSOCNote de bas de page 63. Les flux combinés moyens à ces points clés ont augmenté, passant de 9,5 Gpi³/j en 2021 à 11,1 Gpi³/j en 2025, soit une hausse de 17 %. Les débits ont augmenté d’une année à l’autre, sauf en 2023, année où la demande de services de transport a été touchée par deux facteurs principaux : un hiver doux à la fin de 2022 et au début de 2023, ce qui a réduit la consommation saisonnière; et des arrêts de production dans le nord-est de la Colombie-Britannique en raison d’importants feux de forêt au printemps et à l’été.
De janvier 2021 à décembre 2025, une capacité d’environ 2,7 Gpi³/j a été ajoutée aux points clés. Environ les deux tiers de la capacité supplémentaire sont entrés en service en 2025 à l’interconnexion Willow Valley et au point de livraison Sunset Creek pour permettre l’acheminement de gaz naturel vers l’ouest jusqu’au pipeline Coastal GasLink, qui est réglementé par la province et qui sert aux exportations de GNL. Avant ces ajouts majeurs prévus en 2025, les débits ont augmenté rapidement pour exploiter pleinement la capacité accrue en découlant. Ainsi, malgré les ajouts, la plupart des points clés sont demeurés très utilisés, avec peu ou pas de capacité de réserve. L’utilisation a atteint un sommet au début de 2025. La plupart des points clés restaient très utilisés à la fin de l’année 2025, mais les points desservant le pipeline Coastal GasLink et le marché des exportations de GNL sur la côte ouest ont une capacité de réserve, ce qui aidait à soutenir la croissance prévue des exportations de GNL.
Figure 7 – Points clés à la sortie du bassin sédimentaire de l’Ouest canadien
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : Cette figure présente une carte à gauche et un graphique chronologique linéaire à droite. La carte met en évidence les principaux réseaux pipeliniers partant du BSOC et indique l’emplacement des principaux points de livraison et d’exportation. Le graphique chronologique linéaire présente les capacités et les flux combinés pour les points suivants : poste d’entrée Est, poste d’entrée Ouest, Alliance – Frontière, Huntingdon/FortisBC dans la vallée du bas Fraser, Sunset Creek (flux vers l’ouest jusqu’au pipeline Coastal GasLink seulement) et interconnexion Willow Valley.
Les points clés servant à répondre à la demande des marchés intérieurs de l’Alberta sont très utilisés
L’Alberta dispose de l’un des réseaux de gazoducs les plus étendus en Amérique du Nord, et NGTL est sa principale composante. Comme il est indiqué dans la section La demande industrielle stimule la croissance de la consommation canadienne de gaz naturel, la demande industrielle croissante en Alberta – une province qui représente plus de la moitié de la consommation intérieure du Canada – est un facteur clé de la croissance globale. La figure 8 ci-bas montre quatre points clés où le gaz est acheminé vers des centres de demande des marchés intérieurs de l’Alberta. Ces points représentent les principales voies par lesquelles le gaz est acheminé vers les marchés industriel, commercial et résidentiel de l’Alberta :
Les flux combinés moyens vers les zones de livraison des sables bitumineux ont augmenté, passant de 2,6 Gpi³/j en 2021 à 2,9 Gpi³/j en 2025, soit une hausse de 12 %. Pendant la période de pointe, le taux d’utilisation mensuel moyen à ces deux points clés est resté supérieur à 90 %. En revanche, le débit moyen vers Calgary et Edmonton est demeuré relativement stable, à environ 1,7 Gpi³/j. Bien que le taux d’utilisation mensuel moyen pendant les mois de pointe ait été modéré, se situant en moyenne de 60 à 68 % entre 2021 et 2025, les taux d’utilisation quotidiens ont périodiquement frôlé les limites du réseau, atteignant jusqu’à 90 % à Calgary et 86 % à Edmonton. Les expéditeurs peuvent obtenir des contrats sur le réseau de NGTL pour le service de transport garanti afin de répondre à la demande de pointe.
La capacité pipelinière aux points de livraison clés a continué d’augmenter pour répondre à la demande croissante de service de transport garanti. De janvier 2021 à décembre 2025, la capacité combinée aux points a augmenté d’environ 1,3 Gpi³/j. Cependant, selon une récente carte des contrats de service garanti sur le réseau de NGTL (en anglais seulement), la majeure partie du réseau est entièrement souscrite par contratsNote de bas de page 64.
Figure 8 – Points clés représentant la demande des marchés intérieurs de l’Alberta
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : Cette figure présente une carte à gauche et un graphique chronologique linéaire à droite. La carte met en évidence le réseau de NGTL, qui répond à la demande des marchés intérieurs de l’Alberta. Le graphique chronologique présente en haut les capacités et les flux combinés pour les points clés des zones de livraison des sables bitumineux Kirby et Liege, et, en bas, les capacités et les flux combinés pour les points clés Edmonton et Calgary.
Les flux pipeliniers vers le centre du Canada évoluent et la capacité est très utilisée
Le réseau principal au Canada de TC constitue la principale voie de transport pour la majorité du gaz naturel qui est acheminé vers le centre du Canada. La figure 9 montre quatre points clés où le gaz est livré dans le centre du Canada sur le réseau principal au Canada de TC. Bien que ces points ne représentent pas tous les flux de gaz, ils indiquent certains flux importants vers la régionNote de bas de page 65.
Ensemble, ces points représentent les principales voies d’approvisionnement en gaz naturel du centre du Canada, qu’il s’agisse de la production intérieure issue du BSOC ou des importations en provenance des bassins d’approvisionnement américains.
Plusieurs points qui exportaient principalement du gaz auparavant ont commencé à effectuer une transition vers un fonctionnement bidirectionnel, avec l’augmentation de la production américaine à la fin des années 2000. Depuis 2012, l’Ontario s’appuie de plus en plus sur les importations en provenance des États-Unis via le réseau principal, sous l’effet de la hausse de la production du bassin des Appalaches. Niagara a commencé à effectuer des importations en 2012, suivi par Chippawa en 2015, après que les deux points ont été convertis en service bidirectionnel afin de permettre la réception des flux de gaz de schiste de Marcellus. TC Énergie a également mis en place une capacité bidirectionnelle au point Iroquois en 2017. Bien qu’il demeure principalement un point d’exportation, des importations occasionnelles ont eu lieu depuis 2018. Par conséquent, tout au long des années 2000 et 2010, les flux de gaz naturel de l’Ouest canadien sur la canalisation du Nord de l’Ontario ont généralement diminué.
Les flux ont continué d’évoluer au cours des dernières années. La figure 9 ci-bas illustre la façon dont les flux reflètent la rentabilité relative des sources d’approvisionnement ainsi que les tendances saisonnières de la demande. Entre 2021 et 2025, les flux totaux des quatre points clés ont augmenté, passant d’une moyenne annuelle de 2,5 Gpi³/j à 3,1 Gpi³/j, ce qui représente une augmentation de 25 %. Au cours de cette période, les livraisons sur la canalisation du Nord de l’Ontario représentaient une part croissante des volumes totaux, passant de 46 % à 60 %.
Le débit des pipelines présente une importante variation saisonnière : le taux d’utilisation est plus élevé pendant les mois d’hiver en raison de la demande liée au chauffage. Les flux sur la canalisation du Nord de l’Ontario sont soutenus tout au long de l’année et augmentent pour répondre à la demande de pointe en hiver, tandis que les points de réception Parkway du triangle de l’Est affichent une variation saisonnière plus prononcée en raison des retraits aux points de stockage en hiver. Les importations à Chippawa ont tendance à être plus élevées en été lorsque l’offre américaine à moindre coût est plus abondante, et à diminuer en hiver lorsque les marchés du centre et de l’est du Canada font directement concurrence aux marchés américains. En revanche, les importations à Niagara présentent une variation saisonnière limitée et représentent une part réduite de l’approvisionnement global pendant la période de pointe en hiver. Par conséquent, le gaz stocké et l’augmentation des livraisons provenant de la canalisation du Nord de l’Ontario sont essentiels au maintien de la fiabilité du réseau pendant les périodes de pointe en hiver.
Figure 9 – Flux vers l’Ontario sur le réseau principal au Canada de TC
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : La figure présente une carte et un graphique chronologique illustrant les flux de gaz naturel dans le réseau principal au Canada de TC vers l’Ontario. La partie supérieure présente une carte simplifiée du réseau pipelinier qui prend son origine en Alberta et s’étend dans les Prairies jusqu’au Manitoba, puis vers la région des Grands Lacs jusqu’en Ontario et au Québec. Les principaux points de réception et de livraison Emerson, Chippawa, Niagara, Parkway ainsi que la canalisation du Nord de l’Ontario sont mis en évidence. La partie inférieure est un graphique à aires empilées illustrant les volumes quotidiens des flux de gaz de 2021 à 2025 à quatre points clés en Ontario : canalisation du Nord de l’Ontario, triangle de l’Est – Parkway, Chippawa et Niagara. Le graphique illustre la variation saisonnière, avec des flux plus élevés en hiver et des pics récurrents chaque année alors que la demande augmente pendant les saisons où le chauffage est utilisé.
Le marché du gaz naturel des Maritimes est approvisionné par la région du Nord Est des États-Unis, où les capacités de transport par pipeline sont limitées, et continue de dépendre des importations de GNL pendant les périodes de pointe
Le gaz naturel acheminé dans le centre du Canada peut poursuivre son chemin vers l’est à partir du réseau principal au Canada de TC jusqu’au réseau de TQM, puis au réseau PNGS et enfin au réseau M&NP, dont le tracé part du Maine et se prolonge au Nouveau-Brunswick. La section intitulée « Les différences régionales de prix témoignent de la dynamique entre l’offre et la demande ainsi que des contraintes liées à la capacité pipelinière » aborde les prix relativement élevés et la volatilité du marché des Maritimes, qui s’expliquent en grande partie par l’offre locale limitée de gaz naturel, le manque d’installations de stockage et la capacité pipelinière limitée reliant les marchés des Maritimes et du Nord-Est des États-Unis à la production croissante des Appalaches.
La figure 10 illustre les importations de gaz naturel vers les Maritimes qui sont acheminées par le pipeline M&NP et le gazoduc Brunswick. Les importations en provenance du point clé Baileyville/St. Stephen du pipeline M&NP sont demeurées stables, et les importations de GNL continuent de compléter l’approvisionnement pendant les périodes de pointe. Les flux à Baileyville/St. Stephen sur le pipeline M&NP présentent des variations fréquentes et des pics saisonniers marqués, en particulier pendant les mois d’hiver. Les volumes acheminés par le gazoduc Brunswick demeurent faibles pendant la majeure partie de l’année, mais augmentent pendant de courtes périodes de hausse des importations de GNL au terminal Saint John LNG. Ensemble, la carte et le graphique montrent comment les points d’importation et les réseaux pipeliniers contribuent à l’approvisionnement en gaz naturel des Maritimes, avec des importations régulières à St. Stephen et des pics occasionnels liés au GNL sur le réseau Brunswick.
Figure 10 – Importations dans les Maritimes
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : Cette figure présente deux éléments visuels de l’activité liée au gaz naturel dans la région des Maritimes. En haut, une carte illustre les principaux pipelines du Nouveau-Brunswick et de la Nouvelle-Écosse, notamment le pipeline M&NP et le gazoduc Brunswick, ainsi que des points de raccordement clés comme St. Stephen (Nouveau-Brunswick). En bas, un graphique chronologique affiche le débit quotidien de gaz naturel du début de 2021 à la fin de 2025. Le graphique peut afficher l’un ou l’autre des pipelines.
De nombreux nouveaux pipelines et projets d’agrandissement ont été mis en service au cours des cinq dernières années, tant sur des réseaux de ressort fédéral que provincialNote de bas de page 66, et plusieurs autres ont été proposés ou sont en constructionNote de bas de page 67. Le tableau 2 et le tableau 3 énumèrent bon nombre de ces projets, qui répondent à la demande croissante en Alberta et soutiennent les exportations vers les États-Unis ou d’autres pays sous forme de GNL.
La Régie de l’énergie du Canada a reçu de nombreuses demandes visant des installations concernant les principaux réseaux de gazoducs au Canada, y compris certains agrandissements. Entre 2021 et 2025, 57 demandesNote de bas de page 68 concernant le réseau de NGTL ont été déposées auprès de la Régie, ainsi que 16 demandes concernant le réseau de Westcoast ou BC Pipeline, 7 demandes concernant le pipeline Alliance, 3 demandes concernant le réseau principal au Canada de TransCanada (« TC »), 2 demandes concernant le réseau Maritimes & Northeast Pipeline (« M&NP ») et 1 demande concernant le réseau de Foothills. Aucune demande concernant le gazoduc Brunswick n’a été déposée.
Tableau 2 – Pipelines et agrandissements récents, à venir et proposés – principales installations réglementées par la Régie
| Projet/programme | Réseau pipelinier | Société (société mère ou propriétaires) | Accroissement de la capacité | État (en date de mai 2026) | Date de mise en service prévue ou réelle |
|---|---|---|---|---|---|
| Projet d’agrandissement et d’amélioration de la fiabilité sur T-Sud | Westcoast ou BC Pipeline | Westcoast Energy GP Inc., au nom de Westcoast Energy Limited Partnership (Enbridge) | 0,2 Gpi³/j | En service | 2021 |
| Programme Spruce Ridge | Westcoast ou BC Pipeline | Westcoast Energy GP Inc., au nom de Westcoast Energy Limited Partnership (Enbridge) | 0,4 Gpi³/j | En service | 2021 |
| Projet d’agrandissement du réseau principal à Edson | NGTL | NGTL GP Ltd., à titre de commandité, au nom de NGTL Limited Partnership (TC Énergie) | 0,3 Gpi³/j | En service | 2022 |
| Projet d’agrandissement du réseau de NGTL en 2021 | NGTL | NGTL GP Ltd., à titre de commandité, au nom de NGTL Limited Partnership (TC Énergie) | 1,5 Gpi³/j | En service | 2023Note de bas de page 69 |
| Agrandissement du couloir nord | NGTL | NGTL GP Ltd., à titre de commandité, au nom de NGTL Limited Partnership (TC Énergie) | 0,4 Gpi³/j | En service | 2023 |
|
Programme de livraison parcours ouest (en anglais seulement) : Projet de livraison parcours ouest en 2022 de NGTL Projet de livraison parcours ouest en 2023 de NGTL Projet de livraison parcours ouest en 2022 de Foothills Projet de livraison parcours ouest en 2023 de Foothills |
NGTL et Foothills | NGTL GP Ltd., à titre de commandité, au nom de NGTL Limited Partnership et Foothills Pipe Lines Ltd. (TC Énergie) | 0,3 Gpi³/j | En service | 2022-2023 |
| Projet de doublement de la canalisation principale Grande Prairie no 4 (section Valhalla North) et d’ajout du motocompresseur C3 à la station de compression Berland River | NGTL | NGTL GP Ltd., à titre de commandité, au nom de NGTL Limited Partnership | 0,4 Gpi³/j | En service | 2026 |
| Programme Aspen Point | Westcoast ou BC Pipeline | Westcoast Energy GP Inc., au nom de Westcoast Energy Limited Partnership (Enbridge) | 0,5 Gpi³/j | Under construction | Fin 2026 |
| Doublement de la canalisation principale Grande Prairie no 3 (section McLeod South) | NGTL | NGTL GP Ltd., à titre de commandité, au nom de NGTL Limited Partnership (TC Énergie) | Information non disponible | Approuvé par la Commission de la Régie de l’énergie du Canada. | 2027 |
| Doublement no 3 de la canalisation principale Grande Prairie – sections Colt et GreenviewNote de bas de page 70 (en anglais seulement) | NGTL | NGTL GP Ltd., à titre de commandité, au nom de NGTL Limited Partnership (TC Énergie) | Information non disponible | En cours d’examen par la Commission de la Régie | 2028 |
| Programme d’agrandissement Sunrise | Westcoast ou BC Pipeline | Westcoast Energy GP Inc., au nom de Westcoast Energy Limited Partnership (Enbridge) | 0,3 Gpi³/j | En construction | 2028 |
| Programme Birch Grove (en anglais seulement) | Westcoast ou BC Pipeline | Westcoast Energy GP Inc., au nom de Westcoast Energy Limited Partnership (Enbridge) | 0,2 Gpi³/j | En cours d’examen par la Commission de la Régie | 2028 |
Tableau 3 – Pipelines et agrandissements récents, à venir et proposés – principales installations sous réglementation provinciale
| Projet/programme | Réseau pipelinier | Société (société mère ou propriétaires) | Accroissement de la capacité | Organisme de réglementation | État (en date de mai 2026) | Date de mise en service prévue ou réelle |
|---|---|---|---|---|---|---|
| Projet Coastal GasLinkNote de bas de page 71 (en anglais seulement) | Pipeline Coastal GasLink | Coastal GasLink Pipeline Ltd. (Alberta Investment Management Corporation [« AIMCo »], KKR & Co., TC Énergie) |
2,1 Gpi³/j | British Columbia Energy Regulator | En exploitation | 2024Note de bas de page 72 |
| Projet pipelinier Eagle Mountain de FortisBC (en anglais seulement) | Réseau FortisBC | FortisBC (« Fortis Inc. ») | 0,23 Gpi³/j | British Columbia Energy Regulator | En construction | 2027 |
| Projet de la canalisation principale Yellowhead d’ATCO (en anglais seulement) | Réseau d’ATCO | ATCO Gas and Pipelines Ltd. (« ATCO ») | 1,1 Gpi³/j | Alberta Utilities Commission (« AUC ») | En construction | 2027 |
| Projet Prince Rupert Gas Transmission (en anglais seulement) | Pipeline de Prince Rupert Gas Transmission | NW Infrastructure Limited Partnership | 2 Gpi³/j | British Columbia Energy Regulator | En suspens après le début des travaux de construction | S. O. |
| Projet pipelinier Pacific Trails (en anglais seulement) | Pipeline Pacific Trails | Pacific Trail Pipelines (PTP) Management Inc. | 1 Gpi³/j | British Columbia Energy Regulator | En suspens | S. O. |
| Projet Coastal GasLink – phase 2 (en anglais seulement) | Pipeline Coastal GasLink | Coastal GasLink Pipeline Ltd. (Alberta Investment Management Corporation [« AIMCo »], KKR, TC Énergie) |
2,1 à 2,9 Gpi³/j | Décision d’investissement annoncée | Décision d’investissement annoncée | S. O. |