Ces commentaires nous aideront à nous améliorer et à mieux répondre à vos besoins (ouverture d’un nouvel onglet).
Le réseau de transport de pétrole brut du Canada comprend des infrastructures énergétiques essentielles à la production et à la consommation nationales de pétrole, ainsi qu’aux exportations et aux importations de pétrole brut. Le transport du pétrole brut est complexe. Différents types de pipelines alimentent différents types d’installations, y compris des installations de stockage et de traitement, qui peuvent être situées n’importe où sur le réseau pour permettre l’exploitation ou accroître l’efficacité.
Figure 1 – Aperçu du réseau de transport de pétrole brut
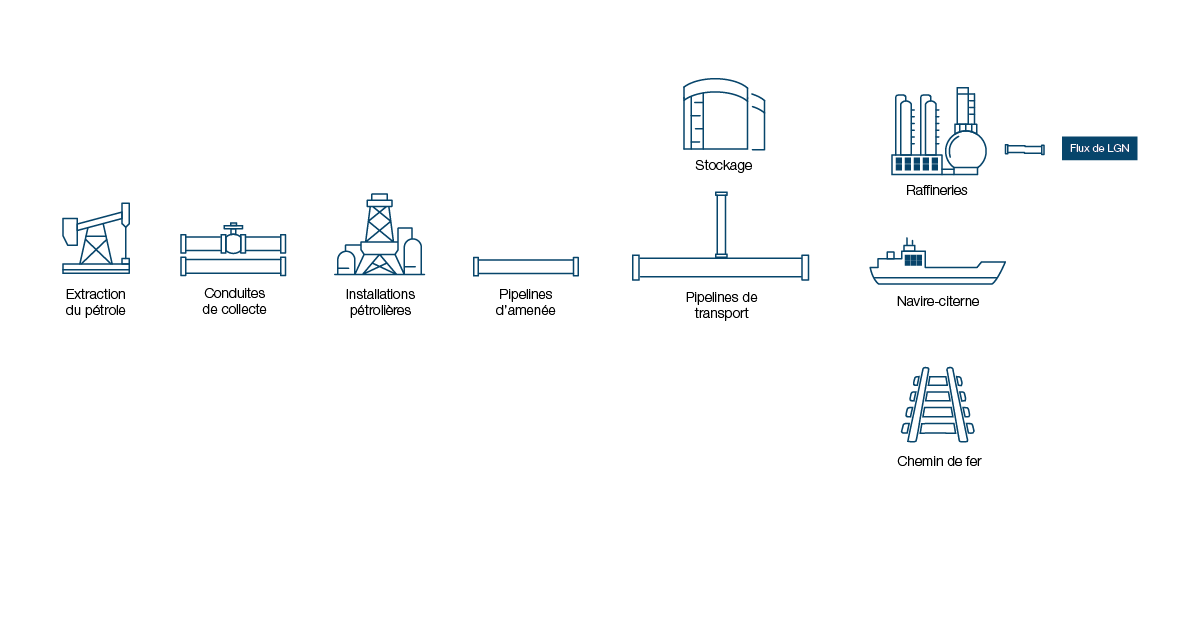
Source : Régie de l’énergie du Canada
Version texte : Ce diagramme présente le réseau de transport de pétrole brut dans ses grandes lignes à partir du point de production du pétrole brut. On suit ce dernier alors qu’il est transformé et acheminé, par canalisation d’amenée et pipeline de transport, jusqu’aux points de consommation (p. ex., raffineries) ou jusqu’aux marchés d’exportation (par pipeline, train ou navire-citerne).
Le réseau d’oléoducs du Canada est composé de trois types de conduites :
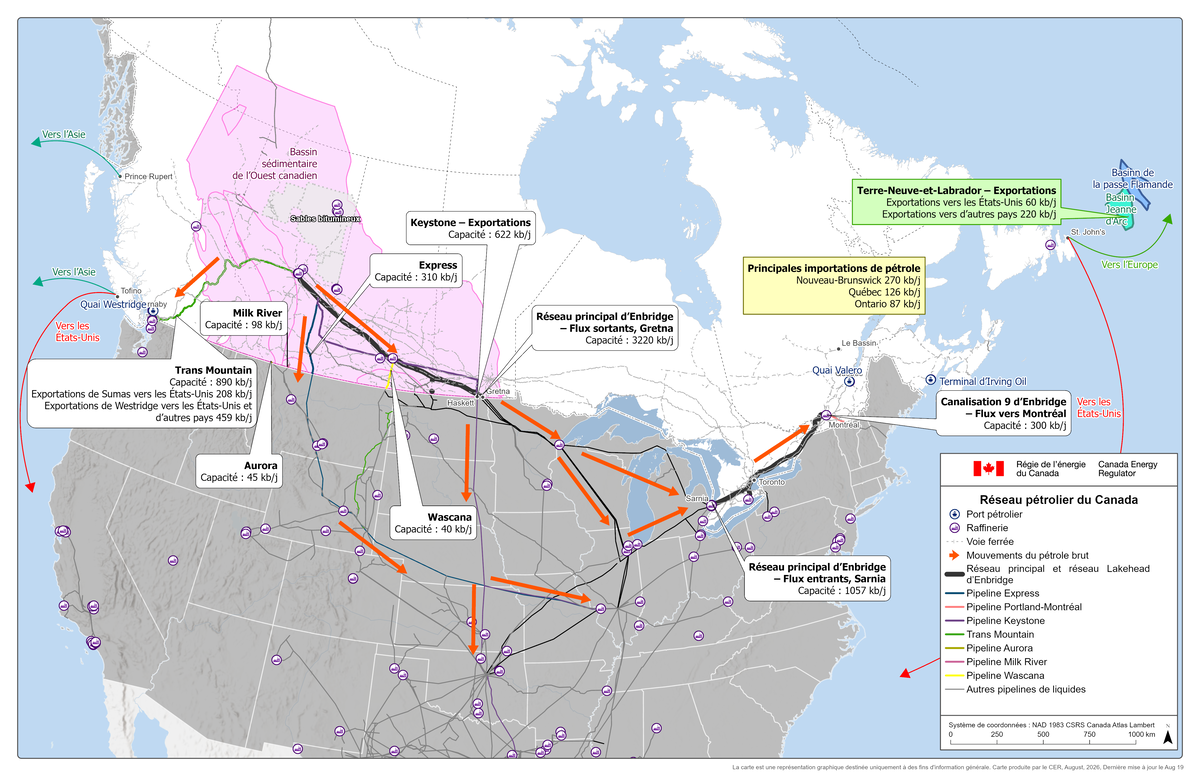
Au Canada, de nombreux oléoducs acheminent le pétrole des régions productrices de l’Ouest vers divers points de livraison, notamment des raffineries dans l’Ouest et le centre du Canada, ainsi que vers des points d’exportation. La carte qui suit montre les principaux oléoducs du ressort de la Régie.
Figure 2 – Réseau canadien de pétrole brut
Source : Régie de l’énergie du Canada; Geomatics Data Management Inc. (GDM) (en anglais seulement)
Version texte : Cette carte montre les principales composantes du réseau canadien de pétrole brut, notamment les principales canalisations de transport, les voies ferrées, les raffineries, les ports pétroliers et les principales régions productrices de pétrole brut au Canada. Les capacités indiquées sont les capacités nominales (voir la section intitulée « Capacité de transport et utilisation » pour obtenir plus de détails), et les statistiques d’exportation et d’importation correspondent aux moyennes annuelles de 2025.
La production canadienne de pétrole brut continue d’augmenter
En 2024, le Canada était le quatrième producteur de pétrole brut au monde, comptant pour 6,5 % de la production mondiale totaleNote de bas de page 1. La production de pétrole brutNote de bas de page 2 s’est établie en moyenne à 5,3 millions de barils par jour (« Mb/j ») en 2025Note de bas de page 3, dont la majeure partie provenait des sables bitumineux de l’ouest du paysNote de bas de page 4. Le Canada continue d’établir de nouveaux records de production de pétrole. De 2021 à 2025, la production annuelle moyenne de pétrole de l’Alberta (bitume, pétrole brut lourd et pétrole brut léger) a augmenté de 15 %, tandis que la production totale de condensatsNote de bas de page 5 de l’Alberta et de la Colombie-Britannique a augmenté de 27 %. La production a augmenté au fil des ans en raison de l’utilisation croissante du drainage par gravité au moyen de vapeur dans les sables bitumineux et des puits horizontaux dans les champs de pétrole classiques et non classiques.
Le bassin sédimentaire de l’Ouest canadien (« BSOC ») possède une quantité importante de ressourcesNote de bas de page 6 pétrolières non exploitées, en particulier du bitume. Sur la base d’une production de bitume de 3,7 MMb/j en 2025, les ressources exploitables disponibles représentent plus de 200 ans de productionNote de bas de page 7.
Du pétrole brut est produit à l’extérieur du bassin sédimentaire de l’Ouest canadien (« BSOC »), notamment au large des côtes de Terre-Neuve-et-Labrador, en Ontario et sur terre au Nouveau-Brunswick. La zone extracôtière de Terre-Neuve-et-Labrador représente environ 99 % de la production à l’extérieur du BSOC, avec une moyenne de 239 kb/j en 2025, composée à 59 % de pétrole léger et à 41 % de pétrole lourd.
Figure 3 – Production canadienne de pétrole brut selon le type
Source : Régie de l’énergie du Canada, Production estimative de pétrole brut et d’équivalents au Canada
Version texte : Cette figure présente la production de pétrole brut au Canada de 2015 à 2025, selon le type. La production de pétrole brut s’est établie à 3,9 Mb/j en 2015, à 4,7 Mb/j en 2021 et à 5,3 Mb/j en 2025. En 2025, la production de bitume in situ et à ciel ouvert constituait deux tiers de la production de pétrole brut au Canada.
La production peut être influencée par des événements prévus et imprévus. Par exemple, la production tirée des sables bitumineux diminue souvent au printemps et à l’automne, car c’est à ce moment que les travaux d’entretien se font habituellement. Des baisses de production plus importantes ont été provoquées par des événements imprévus touchant les installations d’exploitation de sables bitumineux et les marchés mondiaux du pétrole, comme les crises financières, les pandémies et les feux de forêt, qui ont eu des répercussions sur les marchés pendant des durées variables.
Il existe plusieurs catégories, ou qualités, de pétrole brut, qui présentent des caractéristiques physiques différentes. L’offre de pétrole canadien va du pétrole léger au bitume, qui est un pétrole ultra lourd. Les pétroles légers ont une viscosité et une densité inférieures à celles des pétroles lourds, ce qui rend leur transport moins coûteux et leur raffinage plus facile. Le pétrole lourd nécessite un traitement plus important et un équipement coûteux. Par conséquent, les pétroles légers se négocient généralement à des prix plus élevés que les pétroles lourds.
Le bitume, ou bitume brutNote de bas de page 8, est une forme épaisse et visqueuse de pétrole brut; il s’agit du pétrole brut le plus lourd produit au Canada. Lorsqu’il est extrait du sol, le bitume a la consistance du beurre d’arachide à température ambiante et est trop épais pour être transporté par pipeline. Une partie du bitume est valorisée en usine pour en faire du pétrole brut synthétique plus légerNote de bas de page 9. Pour ce faire, on « craque » les grosses molécules ultralourdes du bitume pour obtenir des molécules plus petites et plus légères, puis on ajoute de l’hydrogène pour maintenir ces molécules de pétrole plus légères saturées. On ajoute un diluant au bitume restant puis on l’achemine vers leurs marchés de destination. Les diluants sont des hydrocarbures plus légers, tels que les condensats ou les pentanes plus (C5+). Les condensats, qui sont extraits de la production de gaz naturel aux puits, ressemblent à du pétrole très léger. Les pentanes plus ont des propriétés similaires, mais ils sont extraits plus en aval, aux usines de traitement du gaz naturel et aux colonnes de fractionnementNote de bas de page 10. Le bitume dilué étant un mélange composé d’environ deux tiers de parties ultralourdes et d’un tiers de parties très légères, sa densité s’apparente à celle du pétrole brut lourd et il est considéré comme tel par les marchés. Comme la production canadienne de bitume a augmenté et que les besoins en diluant se sont accrus, la demande de condensats et de pentanes plus a aussi bondi.
La demande de pétrole brut par les raffineries au pays varie selon les régions
Le pétrole n’est pas utilisé sous sa forme brute et doit être raffiné afin d’obtenir des produits pétroliers raffinés (« PPR ») utilisablesNote de bas de page 11. Sous ses formes raffinées, il peut servir à plus de mille choses. On n’a qu’à penser à l’alimentation des voitures, camions, locomotives, centrales, usines et navires, aux lubrifiants, graisses, cires et revêtements d’asphalte ou aux dérivés pétrochimiques, comme les produits pharmaceutiques et les plastiques utilisés au quotidien.
La configuration des raffineries varie en fonction des types de pétrole qu’elles traitent, ce qui détermine les types de produits finaux qu’elles produisent. Ce sont les exploitants des raffineries qui décident où ils se procurent cette charge d’alimentation en soupesant plusieurs facteurs, notamment les catégories de produit que leur usine est en mesure de traiter le plus efficacement, les prix du pétrole, la disponibilité de l’approvisionnement local, les coûts du transport et d’autres facteurs d’ordre logistique. Par exemple, les charges d’alimentation des raffineries de l’Alberta et de la SaskatchewanNote de bas de page 12 contiennent des proportions plus élevées de pétrole brut lourd que celles des raffineries de l’Ontario et du QuébecNote de bas de page 13. Les raffineries de la Colombie-Britannique et du Nouveau-BrunswickNote de bas de page 14 utilisent principalement du pétrole brut léger à moyen.
La figure 4 présente les types de pétrole brut utilisés par les raffineries dans diverses régions du Canada de 2021 à 2025. Par exemple, elle montre que l’Alberta transforme principalement du pétrole brut synthétique, tandis que le type de pétrole utilisé dans les raffineries de l’Alberta et de la Saskatchewan est demeuré relativement constant au cours de la période de cinq ans. En revanche, les types de pétrole brut utilisés par les raffineries de l’Ontario et du Québec ont évolué au cours de la période, la part du pétrole brut synthétique ayant augmenté dans ces deux régions. Par conséquent, la part du bitume brut et du pétrole brut lourd en Ontario a diminué, tout comme celle du pétrole brut léger et moyen au Québec.
La capacité de raffinage de l’Ouest canadien est d’environ 800 kb/j. La capacité individuelle de raffinage de l’Ontario et du Québec est d’environ 400 kb/j, et celle du Nouveau-Brunswick est de 320 kb/j. Le taux d’utilisation demeure élevé depuis 2022Note de bas de page 15 et est globalement revenu aux niveaux d’avant la pandémie de COVID-19.Note de bas de page 16 Pour obtenir de plus amples renseignements sur les raffineries au Canada et le transport des PPR, voir le chapitre sur les PPR du présent rapport.
Dans l’ensemble, la production de pétrole brut de l’Ouest canadien, qui s’élève à 5,3 Mb/j, dépasse largement la demande des raffineries au paysNote de bas de page 17. Après avoir satisfait l’ensemble des besoins des raffineries de l’Ouest canadien et la plupart des besoins des raffineries du centre du Canada, une grande partie de la production de pétrole brut de l’Ouest canadien est exportée vers les marchés internationaux.
Figure 4 – Part des différents types de pétrole brut utilisés par les raffineries, par régionNote de bas de page 18
Source : Statistique Canada, Tableau 25-10-0063-01 – Approvisionnement et utilisation du pétrole brut et équivalent
Version texte : Cette figure présente des graphiques à aires empilées couvrant la période de 2021 à 2025 et illustrant les types de pétrole brut utilisés par les raffineries en pourcentage de la charge d’alimentation totale pour l’Alberta, l’Ontario, le Québec et la Saskatchewan. Les raffineries de l’Alberta ont continué à utiliser principalement du pétrole brut synthétique (environ 60 %). La part du pétrole lourd dans la demande des raffineries de la Saskatchewan était d’environ 80 %. La part du pétrole léger dans la demande des raffineries de l’Ontario était d’environ 45 %, et celle du pétrole brut synthétique a augmenté, passant de 29 % en 2021 à 34 % en 2025. Au cours de la période de cinq ans, la part du pétrole léger dans la demande des raffineries du Québec est passée de 61 % à 52 %, et celle du pétrole brut synthétique, de 30 % à 38 %.
Les exportations canadiennes de pétrole brut ont augmenté
Le pétrole brut peut être transporté par pipeline, par train, par camion et par navire-citerne. La majeure partie du pétrole brut produit dans l’Ouest canadien est expédié par pipeline vers des raffineries aux États-Unis, ou par navire-citerne vers les États-Unis et d’autres pays, comme le montre la figure 5. La production de pétrole brut au large de Terre-Neuve-et-Labrador est expédiée par navire-citerne, car les sites de production sont situés sur la côteNote de bas de page 19. En 2025, le Canada a exportéNote de bas de page 20 4,3 Mb/j de pétrole brut, soit l’équivalent de 80 % de la production annuelle intérieure de pétrole brutNote de bas de page 21.
Les exportations suivent une tendance à la hausse depuis 2020, la croissance de la production canadienne ayant dépassé celle de la demande intérieure, ce qui a laissé davantage de pétrole brut disponible à l’exportation. Cette tendance a été favorisée par l’augmentation de la capacité pipelinière d’exportation à partir de l’Ouest canadien. Entré en service en mai 2024, le réseau agrandi de Trans Mountain a permis de presque tripler la capacité du réseau, la faisant passer à 890 kb/j, ce qui a accru la capacité pipelinière d’exportation totale de l’Ouest canadien. La plupart des exportations continuent d’être destinées aux États-Unis. Toutefois, avec l’agrandissement du réseau de Trans Mountain, la part des exportations vers des pays autres que les États-UnisNote de bas de page 22 est passée de 4 % en 2021 à 9 % en 2025.
Le réseau agrandi de Trans Mountain a également accru d’environ 700 % la capacité d’exportation à partir d’un port de mer de l’Ouest canadien. Par conséquent, le pourcentage des exportations canadiennes expédiées par voie maritime est passé de 7 % en 2021 à 13 % en 2025. Au cours de la même période, les exportations par chemin de fer ont diminué, tandis que le transport par pipeline a augmenté.
Figure 5 – Exportations de pétrole brut canadien selon le mode de transport
Source : Régie de l’énergie du Canada, Statistiques pour le produit de base
Version texte : Cette figure présente les exportations de pétrole brut selon le mode de transport, de 2015 à 2025. Les exportations totales ont augmenté, passant de 3,8 Mb/j en 2021 à 4,3 Mb/j en 2025. En 2021, 89 % des exportations de pétrole brut ont été acheminées par pipeline, 7 % par navire-citerne et 4 % par train. En 2025, première année complète d’exploitation du réseau agrandi de Trans Mountain, la répartition a évolué : 85 % des exportations ont été effectuées par pipeline, 13 % par navire-citerne et 2 % par train.
Les exportations canadiennes vers les États-Unis sont passées de 3,7 Mb/j en 2021 à 3,9 Mb/j en 2025, grâce à la demande soutenue des raffineries du Midwest américain et de la côte américaine du golfe du MexiqueNote de bas de page 23 conçues pour traiter du pétrole brut lourdNote de bas de page 24. De façon générale, environ la moitié des exportations canadiennes de pétrole brut légerNote de bas de page 25 sont destinées au Midwest américain et un quart à la côte Ouest américaine, tandis que les exportations de pétrole brut lourd sont destinées au Midwest américain, à la côte américaine du golfe du Mexique et à des pays autres que les États-Unis.
Figure 6 – Exportations canadiennes de pétrole brut, par destination
Source : Régie de l’énergie du Canada, Système de suivi des produits de base
Version texte : Cette figure illustre les exportations canadiennes de pétrole brut selon la destination, de 2015 à 2025. La catégorie « Autre que les États-Unis » renvoie aux exportations destinées ailleurs qu’aux États-Unis. Pendant cette période, la plus grande partie du pétrole brut canadien exporté était destinée au PADD II (Midwest américain). En 2025, les exportations vers le PADD III (côte américaine du golfe du Mexique) ont diminué et les exportations vers les pays autres que les États-Unis ont augmenté.
La figure 6 ci-dessus présente les exportations canadiennes de pétrole brut par destination, les exportations vers les États-Unis étant regroupées selon les Petroleum Administration for Defense Districts (en anglais seulement) (« PADD »)Note de bas de page 26. En 2024 et en 2025, le PADD II (Midwest américain) a reçu 61 % des exportations canadiennes de pétrole brut. La part du PADD III (côte américaine du golfe du Mexique) a diminué pour s’établir à 13 % en 2025, sous l’effet de l’augmentation des exportations vers les pays autres que les États-UnisNote de bas de page 27 et vers le PADD V (côte Ouest américaine) dès la mise en service du réseau agrandi de Trans MountainNote de bas de page 28. Les exportations vers le PADD III ont augmenté pendant plus de dix ans jusqu’en 2024, année où la région a reçu 17 % des exportations de pétrole brut canadien. La demande de pétrole lourd canadien a augmenté au cours de cette période en raison de l’accroissement de la capacité de raffinage aux États-Unis et de la baisse des importations en provenance du Mexique et d’autres fournisseurs. De plus, le Canada reste le premier producteur mondial de pétrole brut lourd, principalement grâce à l’augmentation de l’offre de bitume dilué. Le pétrole brut lourd est une charge d’alimentation essentielle pour l’industrie mondiale du raffinage, car une part importante de la capacité de raffinage dans le monde entier est conçue pour traiter ce type de pétrole. Environ 70 % de la capacité de raffinage des États-Unis est optimisée pour traiter des types de pétrole brutNote de bas de page 29 plus lourds que ceux qui sont généralement produits dans ce pays, ce qui explique pourquoi il importe autant de pétrole lourd du Canada.
Figure 7 – Part du Canada dans les importations américaines de pétrole brut
Source : Energy Information Administration (« EIA ») des États-Unis – U.S. Imports by Country of Origin (en anglais seulement) et U.S. Crude Oil Supply & Disposition (en anglais seulement).
Version texte : Cette figure compare les importations américaines de pétrole brut par pays d’origine aux exportations américaines de pétrole brut. Elle montre une part croissante des importations en provenance du Canada, qui sont passées de 3,2 Mb/j en 2015 à 3,8 Mb/j en 2021, puis à 3,9 Mb/j en 2025. De 2016 à 2020, les importations américaines totales de pétrole brut ont diminué de façon constante, puis ont augmenté, passant de 1,1 Mb/j en 2021 à 1,4 Mb/j en 2024, avant de redescendre à 1,3 Mb/j en 2025. Elle montre également que les exportations américaines de pétrole brut ont considérablement augmenté, passant de 0,47 Mb/j en 2015 à 3,2 Mb/j en 2020, et se situent depuis dans une fourchette comprise entre 3 Mb/j et 4 Mb/j.
Grâce à la mise en service du réseau agrandi de Trans Mountain en 2024, la connectivité entre le Canada et les marchés du pétrole brut à l’extérieur des États-Unis s’est considérablement renforcée. La figure 8 montre qu’en 2025, première année complète d’exploitation du réseau agrandi, les exportations destinées à des pays autres que les États-Unis ont atteint environ 403 kb/j, soit une hausse de plus de 300 % par rapport à 2021, lorsqu’elles s’élevaient à 90 kb/j. Avant la mise en service de l’agrandissement, les exportations vers d’autres pays provenaient de la production extracôtière de Terre-Neuve-et-Labrador, d’une partie des exportations par voie maritime de la Colombie-Britannique sur le réseau de Trans Mountain et d’une partie du pétrole acheminé vers la côte américaine du golfe du Mexique puis exporté ailleurs (réexportations).
Les principaux marchés d’exportation du pétrole brut produit au large de Terre-Neuve-et-Labrador sont les États-Unis et l’Europe.
Une partie des exportations de pétrole brut du Canada vers les États-Unis est réexportée des États-Unis vers d’autres pays. Plus précisément, une partie des volumes exportés vers le PADD III des États-Unis est réexportée de la côte américaine du golfe du Mexique par navire-citerne vers différentes destinations finales. Les figures et les données relatives aux exportations dans la présente section recensent ces volumes comme des exportations dont la destination finale est les États-Unis. En 2025, en moyenne 140 kb/j de pétrole brut canadien exporté vers les États-Unis ont été réexportés vers d’autres pays, principalement l’Inde et l’EspagneNote de bas de page 30. En 2021, cette moyenne s’élevait à 65 kb/j, et les destinations principales étaient la Chine et l’Inde.
Figure 8 – Exportations annuelles de pétrole brut canadien vers des destinations internationales, par région
Source : Base de données sur le commerce international de marchandises du Canada (« CIMC ») – SH 2709
Version texte : Cette figure présente les exportations annuelles de pétrole brut par région et par destination, de 2011 à 2025. La majeure partie du pétrole brut exporté du Canada provenait de l’Alberta, et la plupart de ces exportations étaient destinées aux États-Unis; une petite partie était également destinée aux marchés asiatiques. Il en allait de même pour la Colombie-Britannique. Les exportations de pétrole de la Saskatchewan étaient toutes destinées aux États-Unis. Les exportations de pétrole brut de Terre-Neuve-et-Labrador avaient des destinations variées : les États-Unis, le Royaume-Uni et divers pays d’Europe et d’Asie. Il convient de noter que cette figure utilise les données d’exportation tirées de la base de données sur le CIMC, qui peuvent être légèrement différentes des données du Système de suivi des produits de base de la Régie.
Les importations de pétrole brut sont essentielles pour les raffineries du centre et de l’est du Canada
Même si la production canadienne de pétrole brut excède les besoins des raffineries du pays, des raffineries de certaines provinces continuent d’importer du pétrole brut. En général, ce sont les provinces dont les raffineries sont les plus éloignées des sources de production de l’Ouest canadien – à savoir l’Ontario, le Québec et le Nouveau-Brunswick – qui dépendent systématiquement, dans une certaine mesure, du pétrole brut importé. Les provinces situées à proximité des sources de production au pays et directement reliées à celles-ci par pipeline n’importent pas de pétrole brut.
Les importations de pétrole brut au Canada sont restées stables à environ 0,5 Mb/j depuis 2021, soit environ 28 % de la capacité totale de raffinage de 1,9 Mb/jNote de bas de page 31. Plusieurs raisons expliquent le déclin des importations en 2021, notamment l’augmentation des flux de pétrole brut de l’Ouest canadien vers l’Ontario et le Québec, ainsi que la conversion de la raffinerie à Come by Chance (Terre-Neuve) en raffinerie de biocombustiblesNote de bas de page 32. Les niveaux des importations sont demeurés sensiblement les mêmes depuis 2021. Les États-Unis continuent d’être la principale source d’importation de pétrole brut au Canada. En 2025, 84 % des importations canadiennes de pétrole provenaient des États-UnisNote de bas de page 33, comparativement à 66 % en 2021. La majeure partie du pétrole brut importé des États-Unis provient de la côte américaine du golfe du Mexique par voie maritime, puis du Midwest américain par le réseau principal d’Enbridge.
Le Nouveau-Brunswick importe plus de pétrole brut que toute autre province ou tout autre territoire du Canada. Cela s’explique par le fait qu’on y trouve la raffinerie d’Irving, la plus grande au Canada, qui est située à Saint John et n’est pas reliée à des oléoducs, ce qui la rend dépendante de l’approvisionnement par navire pour se procurer sa charge d’alimentation. Le Québec arrive au deuxième rang pour les importations de pétrole brut au Canada, suivi de l’Ontario. La raffinerie de Valero (en anglais seulement), situé à Lévis, au Québec, deuxième raffinerie en importance au Canada, n’est pas non plus directement reliée à des oléoducs. Valero dépend de l’approvisionnement par navire de pétrole brut étranger, ainsi que du pétrole brut fourni par le réseau principal d’Enbridge jusqu’à Sarnia, puis par la canalisation 9 d’Enbridge jusqu’à Montréal, où le pétrole est transféré sur des navires et expédié à Valero le long du fleuve Saint‑LaurentNote de bas de page 34.
Les raffineries de l’Ontario sont situées dans le sud-ouest de la province et reçoivent tout leur pétrole brut par le réseau principal d’Enbridge, qui comprend notamment du pétrole léger importé. Les importations de pétrole brut de l’Ontario proviennent entièrement des États-Unis depuis 2014Note de bas de page 35.
Figure 9 – Sources des importations de pétrole brutNote de bas de page 36 au Canada
Source : Base de données sur le commerce international de marchandises du Canada (« CIMC ») – SH 2709
Version texte : Cette figure présente la quantité de pétrole brut que le Canada a importée de divers pays de 2010 à 2025. De façon générale, les importations de pétrole brut ont diminué de 2010 à 2022 et sont restées relativement stables depuis 2021. Les importations s’élevaient à 820 kb/j en 2010, ont ensuite atteint un creux de 467 kb/j en 2022, puis se sont maintenues autour de 500 kb/j entre 2023 et 2025. Entre 2010 et 2013, le Canada a importé du pétrole brut de nombreux pays, notamment l’Algérie, la Norvège, le Kazakhstan, l’Angola, l’Iraq, le Royaume‑Uni, l’Arabie saoudite, le Nigéria et les États-Unis. Depuis 2014, les importations maritimes du Canada en provenance des États-Unis ont augmenté, et la plupart des importations de pétrole brut continuent de provenir de ce pays. En 2025, plus des trois quarts de toutes les importations de pétrole brut au Canada provenaient des États-Unis.
Prix et écarts
Le pétrole brut canadien est principalement négocié sur les grands marchés nord-américains, et son prix est donc établi par rapport aux autres pétroles bruts sur ces marchés. Puisque le pétrole brut canadien est surtout raffiné dans le Midwest américain, les cours sont souvent exprimés par rapport au pétrole brut nord-américain de référence le plus courant, le West Texas Intermediate (« WTI »). Le WTI est un pétrole brut léger non corrosif dont le prix est établi à Cushing (Oklahoma). Le prix du Western Canadian Select (« WCS »), un type de bitume dilué qui est la référence la plus courante au Canada pour le pétrole lourd corrosif, est fixé à Hardisty, en Alberta. L’écart de prix entre les deux produits de référence s’appelle le « différentiel WCS-WTI ».
Les écarts de prix du pétrole tiennent principalement compte de la qualité du pétrole et des coûts de transport. Les écarts entre les principaux marchés peuvent également varier en fonction de l’offre et de la demande sur chacun de ces marchés, ainsi que de la disponibilité de la capacité pipelinière reliant ces marchés. Lorsque la capacité pipelinière entre deux marchés n’est pas limitée, les écarts de prix ont tendance à être plus stables. Lorsque la capacité pipelinière est limitée, les écarts ont tendance à augmenter (à s’élargir) jusqu’à atteindre un point où les options d’expédition plus coûteuses, comme le transport ferroviaire, deviennent plus intéressantes. Lorsque l’offre de pétrole brut de l’Ouest canadien avoisine ou dépasse la demande des raffineries de l’Alberta et de la Saskatchewan et la capacité pipelinière disponible, le transport se trouve limité. Dans ce cas, les producteurs pourraient devoir recourir à des options plus coûteuses, comme le chemin de fer, pour acheminer leur produit vers les raffineries d’autres marchés. Ces coûts de transport plus élevés creusent l’écart de prix et réduisent le prix du pétrole brut de l’Ouest canadien, quel que soit le mode de transport utilisé.
Comme le montre la figure 10, le WCS se vend moins cher que le WTI, ce qui reflète le coût du transport du pétrole brut sur plus de 2 000 km jusqu’au marché du Midwest américain, où le prix du WTI est établi, ainsi que la qualité inférieure du WCS par rapport au WTI. Le Midwest américain et la côte américaine du golfe du Mexique constituent les principaux marchés du pétrole brut canadien et influencent donc les prix que touchent les producteurs canadiens. Par le passé, cet écart s’est généralement situé entre 10 $ US et 15 $ US le baril lorsque les marchés de l’Ouest canadien n’étaient pas limités par la capacité pipelinière, et il a atteint plus de 18 $ US le baril lorsque ces marchés étaient limités.
Deux facteurs importants contribuent aux écarts de prix du pétrole :
Une capacité pipelinière limitée entraîne généralement des coûts importants, car les producteurs et les gouvernements voient leurs recettes diminuer en raison des prix du pétrole moins élevés. En général, une certaine capacité pipelinière de réserve est nécessaire pour que les prix dans l’Ouest canadien s’arriment avec constance à ceux des marchés internationaux. Une telle capacité de réserve procure aux producteurs de pétrole et à d’autres acteurs sur le marché la souplesse dont ils ont besoin pour accéder à des marchés plus lucratifs et éviter les répercussions de l’entretien, des interruptions imprévues et des coûts plus élevés du transport ferroviaire. Cette souplesse serait maintenue même en présence d’une capacité de réserve excédentaire et d’une sous-utilisation à long terme des pipelines, bien qu’elle pourrait entraîner une hausse des droits pipeliniers et une réduction supplémentaire prolongée des prix du brut de l’Ouest canadien.
Bien qu’un écart plus important signifie également que les raffineries canadiennes présentes sur ce marché ou reliées à celui-ci par pipeline peuvent acquérir du pétrole brut à moindre coût, cela ne signifie pas nécessairement que les consommateurs paient des prix plus bas pour les PPR comme l’essence et le diesel, puisque ces prix sont liés aux prix des PPR dans les marchés régionaux.
Figure 10 – Principaux prix du pétrole brut et leur écart
Source : One Exchange Corp (en anglais seulement)
Version texte : Cette figure montre les prix mensuels moyens calculés pour le WCS et le WTI, ainsi que l’écart de prix entre ces deux références de 2020 à la mi -2026. Au cours de cette période, les prix ont atteint leur plus haut niveau en juin 2022, à 113,72 $ US, et l’écart a été le plus important à la fin de 2022 et au début de 2023, avec un écart de 29,62 $ US en décembre 2022.
L’écart de prix entre le WTI et le WCS s’est creusé vers la fin de 2022 pour atteindre presque 30 $ US le baril après l’invasion de l’Ukraine par la RussieNote de bas de page 37. Il s’est élargi de nouveau vers la fin de 2023 pour s’établir autour de 25 $ US le baril, alors que la production pétrolière canadienne continuait de progresser dans l’attente de la mise en service du projet d’agrandissement du réseau de Trans Mountain. Cette situation a contribué à l’augmentation des volumes stockés dans l’Ouest canadien et à la saturation quasi totale des pipelines d’exportation. Les écarts se sont réduits au milieu de 2024 et sont restés relativement stables depuis la mise en service du réseau agrandi de Trans Mountain et l’ajout d’une nouvelle capacité pipelinière importante au départ de l’Ouest canadien.
D’importants travaux d’entretien dans les grandes installations de sables bitumineux en amont peuvent limiter l’offre et ainsi réduire le différentiel de prix, alors que des travaux d’entretien dans les grandes raffineries en aval peuvent limiter la demande et le creuser. Les tendances et les événements mondiaux peuvent également avoir une incidence sur les prix et les écarts, comme la hausse ou la baisse de la production pétrolière dans d’autres pays, les contraintes liées à l’exportation à des points clés, ou encore les changements majeurs dans la demande en raison de pandémies, de guerres, d’interruptions des activités dans les raffineries et d’autres facteurs.
Les quatre principaux oléoducs de l’Ouest canadien sont le réseau principal au Canada d’Enbridge, le pipeline Keystone, le réseau de Trans Mountain et le pipeline Express. Ensemble, ils représentent 96 % de toute la capacité de transport de pétrole brut depuis le BSOC. Au cours des dix dernières années, la capacité a suivi de près la croissance de la production, et il n’y a pas eu de période de capacité de réserve importante. Dans l’ensemble, les principaux oléoducs ont été très utilisés.
Certaines années, comme en 2021 et en 2023, la quantité estimée d’approvisionnement disponible pour l’exportation à partir du BSOC a dépassé la capacité de transport par pipeline disponible, principalement en raison d’une forte croissance de la production. Après la mise en service de capacités pipelinières supplémentaires en 2024 et 2025, alors que le réseau agrandi de Trans Mountain entrait en activité, le taux d’utilisation des capacités de transport demeurait proche de 100 % en 2025, ce qui indique que les capacités de transport à partir du BSOC demeurent extrêmement limitées (pour un complément d’information, voir la section intitulée « La capacité d’exportation de pétrole depuis l’Ouest canadien demeure très utilisée malgré les ajouts de capacité »). La capacité totale de transport a augmenté de 1,4 Mb/j au cours de la dernière décennie, passant de 3,7 Mb/j en 2015 à 5,1 Mb/j en 2025.
Entre janvier 2021 et décembre 2025, les réseaux pipeliniers existants ont ajouté environ 0,9 Mb/j de capacité de transport hors de l’Ouest canadien, une augmentation de 20 %Note de bas de page 38. De même, la production de pétrole dans l’Ouest canadien a augmenté d’environ 0,8 Mb/j (17 %) entre janvier 2021 et décembre 2025Note de bas de page 39. L’augmentation de la capacité pipelinière a été favorisée par l’agrandissement du réseau de Trans Mountain et du réseau principal au Canada d’Enbridge.
Figure 11 – Capacité pipelinière de transportNote de bas de page 40 et taux d’utilisation du chemin de fer, par rapport à l’offre totale estimée de pétrole brut disponible à l’exportation depuis l’Ouest canadienNote de bas de page 41
Source : Régie de l’énergie du Canada, Avenir énergétique du Canada en 2026 : Analyse – Sécurité énergétique, autosuffisance et diversification commerciale du Canada, et sites Web des sociétés pipelinières
Version texte : Cette figure illustre la capacité de transport des pipelines et les exportations par chemin de fer par rapport à l’offre totale de pétrole brut disponible à l’exportation depuis l’Ouest canadien entre 2015 et 2025. En 2025, la plus grande partie de la capacité d’exportation revenait au réseau principal au Canada d’Enbridge, avec 3,1 Mb/j. L’offre totale moyenne de pétrole disponible à l’exportation depuis l’Ouest canadien s’élevait à 5,09 Mb/j en 2025, et la capacité totale d’exportation était de 5,1 Mb/j.
Capacité pipelinière
La capacité d’un pipeline de liquides dépend de nombreux facteurs, notamment le type de pétrole brut transporté, les interruptions imprévues, les travaux d’entretien, les contraintes en aval et les restrictions de pression.
Les données sur la capacité présentées dans cette section peuvent faire référence à la capacité nominale ou à la capacité disponible prévue. La capacité nominale correspond à la capacité de conception théorique d’un pipeline dans des conditions présumées. En revanche, la capacité disponible prévue tient compte des conditions d’exploitation estimées à un moment précis, souvent peu avant la période en question. Elle est généralement différente de la capacité nominale et peut varier d’un mois à l’autre. Cette différence peut notamment être attribuable au sens ou à la durée d’écoulement, à la température extérieure, à celle du produit, à la capacité de pompage disponible, à la saison, aux types de produits transportés, aux interruptions imprévues, aux contraintes en aval, aux travaux d’entretien ou à d’autres restrictions de pression.
Les utilisateurs doivent interpréter les mesures de capacité et d’utilisation avec prudence. Les chiffres relatifs à la capacité disponible prévue sont fournis à certains points clés du réseau et sont souvent calculés à l’avance, soit avant ou après qu’un pipeline ait planifié ses débits. Par conséquent, les chiffres relatifs à la capacité disponible prévue peuvent, par exemple, ne pas tenir compte des contraintes de capacité à d’autres points clés du réseau ni des conditions d’exploitation réelles qui existaient au cours d’un mois donné.
Les exploitants qui veulent accroître le volume de liquide pouvant être acheminé disposent de plusieurs options, comme l’ajout de doublements pipeliniers (le raccordement d’un pipeline supplémentaire parallèle à un pipeline existant) et l’ajout de stations de pompage (l’augmentation de la pression de sorte que plus de liquide puisse circuler dans le même espace). À l’inverse, ils peuvent réduire cette capacité en diminuant la pression aux endroits où le pipeline présente des problèmes d’intégrité.
La pression de service et la conception des pipelines sont assujetties à la surveillance réglementaire de la Régie, conformément au Règlement de la Régie canadienne de l’énergie sur les pipelines terrestres (« RPT »). Les sociétés doivent satisfaire aux exigences du RPT en matière de gestion de la sécurité, de la sûreté et de la protection de l’environnement pendant tout le cycle de vie de leurs installations. Le cycle de vie comprend la conception, la construction, l’exploitation, la cessation d’exploitation et la remise en état.
Environ les trois quarts de la capacité actuelle de transport à la sortie du BSOC ne sont visés par aucun contrat ou sont non souscrits, principalement parce que le réseau principal au Canada d’Enbridge, soit le plus grand réseau pipelinier du Canada, n’a conclu aucun contrat relatif à la capacité et est non souscrit dans sa totalitéNote de bas de page 42. En général, en ce qui concerne la capacité non souscrite, les expéditeurs demandent chaque mois le service en commandant des volumes à acheminer par le pipeline. D’autres sociétés pipelinières qui ont conclu des contrats relatifs à la capacité sont tout de même tenues de conserver une certaine capacité non souscrite à la disposition des expéditeurs afin de remplir leurs obligations à titre de transporteur public.
Le réseau de Trans Mountain et le pipeline Keystone offrent principalement un service souscrit. Le réseau de Trans Mountain est passé à un service principalement souscrit pour soutenir son projet d’agrandissement, qui a été mis en service en mai 2024. Le pipeline Keystone a principalement recours à des contrats à long terme à capacité fixe (jusqu’à 94 % de la capacitéNote de bas de page 43) depuis le début de ses activités en 2010.
Tableau 1 – Principaux oléoducs au CanadaNote de bas de page 44 – capacités et capacité sous contrat
| Pipeline | Capacité nominale | Capacité sous contrat (%) Note de bas de page 45 |
|---|---|---|
| Réseau principal au Canada d’Enbridge | 3 220 kb/j (3,2 Mb/j) |
0 |
| Pipeline Express | 310 kb/j |
Renseignement non public |
| Pipeline Milk River | 98 kb/j |
Renseignement non public |
| Pipeline Aurora | 45 kb/j |
Renseignement non public |
| Pipeline Wascana | 40 kb/j |
Renseignement non public |
| Pipeline Keystone | 622 kb/j |
94 |
| Réseau de Trans Mountain | 890 kb/j |
80Note de bas de page 46 |
| Total | 5 225 kb/j 830 10³m³/j |
Les principaux pipelines d’exportation de pétrole de l’Ouest canadien fonctionnaient au maximum de leur capacité ou presqueNote de bas de page 47 à l’approche de 2026. Un taux d’utilisation élevéNote de bas de page 48 signifie que la demande pour l’utilisation de ces pipelines est forte et que la capacité de réserve pour exporter davantage de pétrole brut est limitée. Lorsque les pipelines fonctionnent au maximum de leur capacité ou presque, plus de volumes ont tendance à être transportés par chemin de fer que pendant les périodes où la capacité pipelinière est excédentaire.
Figure 12 – DébitNote de bas de page 49 et capacité des principaux oléoducs
Source : Régie de l’énergie du Canada, données accessibles sur le portail du gouvernement ouvert; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : La partie gauche de cette figure présente une carte qui met en évidence l’emplacement des principaux points de livraison et d’exportation du pipeline sélectionné : le réseau principal au Canada d’Enbridge (ex-Gretna), le pipeline Keystone, le réseau de Trans Mountain ou la canalisation 9.
Dans la partie droite de cette figure se trouve un graphique linéaire représentant le débit et la capacité du réseau sélectionné – à savoir le réseau principal au Canada d’Enbridge (ex-Gretna), le pipeline Keystone, le réseau de Trans Mountain ou la canalisation 9. Voir la page Pétrole brut et liquides – Débit des pipelines et capacité de la Régie pour obtenir de plus amples renseignements.
Principaux réseaux d’oléoducs réglementés par la Régie
Le réseau principal au Canada d’EnbridgeNote de bas de page 50 représente environ 62 % de la capacité d’exportation de pétrole brut depuis le BSOC. Le réseau principal au Canada prend son origine à Edmonton, en Alberta, et traverse les Prairies vers l’est. Le réseau pipelinier traverse la frontière canado-américaine près de Gretna, au Manitoba, où il rejoint le réseau Lakehead d’Enbridge, soit la partie américaine du réseau principal d’Enbridge. Le réseau Lakehead achemine du pétrole brut vers des raffineries du Midwest américain, reliant des pipelines desservant la côte américaine du golfe du Mexique, ou le réachemine au Canada près de Sarnia, en Ontario. Le réseau principal au Canada, qui comprend la canalisation 9, transporte du pétrole brut canadien et américain, des PPR et des LGN.
Depuis 2020, le taux d’utilisation du réseau principal au Canada d’Enbridge se situe généralement autour de 95 %, malgré l’accroissement de la capacité à la fin de 2021. Cette situation illustre la persistance des contraintes de capacité de transport depuis l’Ouest canadien, ainsi que la forte demande de pétrole brut canadien et la croissance de la production de pétrole brut dans l’Ouest canadien.
La capacité disponibleNote de bas de page 51 sur le réseau principal au Canada d’Enbridge à Gretna est passée d’une moyenne annuelle de 2,9 Mb/j en 2021 à 3,2 Mb/j en 2025. La capacité a augmenté après la mise en service complète, fin 2021, du programme de remplacement de la canalisation 3 au CanadaNote de bas de page 52 et aux États-UnisNote de bas de page 53, et la mise en œuvre d’autres projets d’optimisations des pipelines. Parallèlement au programme de remplacement de la canalisation 3 du réseau principal d’Enbridge, la société a également agrandi en 2020 son pipeline Southern Access (canalisation 61) aux États-UnisNote de bas de page 54, ce qui a permis d’ajouter plus de 200 kb/j de capacité supplémentaire sur le réseau entre Superior (Wisconsin) et un important carrefour pétrolier situé à Flanagan (Illinois).
Depuis l’automne 2021, les débits du réseau principal au Canada se situent généralement entre 3,0 et 3,2 Mb/j, soutenus par une solide production de pétrole brut et une demande plus forte aux États-UnisNote de bas de page 55.
Le pipeline KeystoneNote de bas de page 56 achemine du pétrole de l’Ouest canadien vers les principaux carrefours du Midwest américain, ainsi que plus au sud, vers la côte américaine du golfe du Mexique. Le pipeline Keystone achemine presque exclusivement du pétrole brut lourd. En 2025, le pipeline Keystone a transporté 12 % des exportations de pétrole brut de l’Ouest canadien, et sa capacité disponible moyenne s’élevait à 607 kb/j. La capacité du pipeline Keystone est en grande partie sous contrat. En 2023, le pipeline Keystone a commencé à soumettre des données sur le débit réparties selon les volumes souscrits et les volumes non souscrits, conformément aux directives de la Commission de la RégieNote de bas de page 57.
La capacité du pipeline Keystone est demeurée relativement stable au cours de la dernière décennie, à environ 600 kb/j, à l’exception de légères variations liées aux restrictions de pression imposées aux États-Unis. Le taux d’utilisation est également resté constant, se situant entre 95 % et 100 %, depuis plus d’une décennie. De brèves baisses du taux d’utilisation se sont produites lors de contraintes en aval, comme des déversements sur le réseau ou l’interruption des activités dans des raffineries, et lors de perturbations de la production en amont, comme des feux de forêt ou des arrêts imprévus pour entretien.
En décembre 2022, un déversement de pétrole s’est produit sur le pipeline Keystone dans le comté de Washington, au Kansas, ce qui a fait chuter le débit mensuel du pipeline à 338 kb/j, soit une baisse de 44 % par rapport au mois précédentNote de bas de page 58. En mars 2023, la Pipeline and Hazardous Materials Safety Administration (« PHMSA ») des États-Unis a ordonné que la partie du pipeline en territoire américain soit exploitée à une pression réduite à la suite de cet incident. En avril 2025, un autre déversement de pétrole s’est produit sur le pipeline Keystone dans le Dakota du Nord. Le pipeline a été autorisé à reprendre ses activités dans la semaine suivant l’incident, à une pression de service approuvée par la PHMSANote de bas de page 59. Les restrictions de pression étaient toujours en vigueur en septembre 2026.
Le réseau de Trans MountainNote de bas de page 60 transporte du pétrole brut léger et lourd et des produits pétroliers raffinés (« PPR ») par pipeline vers des destinations en Colombie-Britannique et dans l’État de Washington. Son terminal maritime Westridge à Burnaby, en Colombie-Britannique, permet également d’acheminer du pétrole brut par navire vers l’État de Washington, la Californie et d’autres destinations internationales, notamment en Asie.
Avant la mise en service du projet d’agrandissement du réseau de Trans Mountain, ce réseau fonctionnait systématiquement à 100 % de sa capacité ou presque, sauf pendant une brève période lors des inondations survenues fin 2021 dans les basses terres continentales de la Colombie-BritanniqueNote de bas de page 61. Depuis l’ajout d’une capacité de 590 kb/j en mai 2024, le taux d’utilisation s’est maintenu entre 80 % et 90 % jusqu’à la fin de l’année 2025, ce qui témoigne de la capacité de transport limitée depuis l’Ouest canadien et de la croissance de la production qui a permis d’exploiter la capacité supplémentaire, alors même que d’autres grands pipelines d’exportation sont restés fortement sollicités. La capacité disponible moyenne en 2025 était de 892 kb/j.
La mise en service du réseau agrandi de Trans Mountain a permis d’augmenter la capacité totale des pipelines de l’Ouest canadien pour l’exportation de pétrole brut et la capacité d’exportation à partir d’un port de mer de l’Ouest canadienNote de bas de page 62. Avant l’agrandissement, Trans Mountain réservait une capacité de 79 kb/j pour desservir son terminal maritime de Westridge : 54 kb/j pour le service souscrit et 25 kb/j pour le service non souscritNote de bas de page 63. Par suite de l’agrandissement, le réseau pourrait approvisionner le terminal maritime Westridge en pétrole brut de l’Ouest canadien jusqu’à concurrence de la capacité d’exportation du terminal, soit 630 kb/jNote de bas de page 64.
Lorsque l’agrandissement est entré en service, environ 80 % de la capacité du réseau de Trans Mountain, soit 708 kb/j, était réservée aux expéditeurs du service souscrit ayant des contrats d’engagement d’achat ferme à long terme. La capacité restante, soit environ 180 kb/j, a été mise chaque mois à la disposition des expéditeurs du service non souscrit (qui ont des besoins ponctuels). À compter du 1er janvier 2027, jusqu’à 90 % de la capacité du réseau de Trans Mountain sera disponible pour le service souscritNote de bas de page 65.
Depuis la mise en service du réseau agrandi, les volumes de pétrole lourd ont dépassé ceux de pétrole léger, sur une base mensuelle. Cet agrandissement permet d’accroître les exportations de pétrole brut lourd du terminal maritime Westridge vers des marchés de l’Asie et de la côte Ouest américaine. Parallèlement, le pétrole brut léger et les PPR continuent d’être acheminés au point de livraison Burnaby pour desservir la raffinerie de BurnabyNote de bas de page 66, le terminal de produits Burrard de Suncor et les environsNote de bas de page 67.
Le pipeline Express, aussi appelé canalisation 40Note de bas de page 68, a une capacité nominale de 310 kb/j et achemine du pétrole brut léger, moyen et lourd du Canada jusqu’à Casper, au Wyoming. De là, le pétrole brut est acheminé vers l’Ohio et l’Illinois par l’intermédiaire d’un raccordement avec le pipeline PlatteNote de bas de page 69. La partie du pipeline Express qui se trouve en sol canadien s’étend de Hardisty, en Alberta, jusqu’à la frontière canado-américaine près de Wild Horse, dans la même province. Bien que la Régie ne recueille pas de données sur le débit du pipeline Express comme elle le fait pour d’autres pipelines (p. ex. le réseau de Trans Mountain, le réseau principal au Canada d’Enbridge et le pipeline Keystone), le pipeline Express semble être bien utilisé, comme en témoignent le nombre élevé de contrats, son projet d’agrandissementNote de bas de page 70 et les données communiquées à la Régie par les exportateurs.
Le pipeline Milk River a une capacité nominale de 98 kb/j et transporte divers types de pétrole brut de l’Alberta vers des raffineries du Montana, aux États-Unis, ainsi que vers les pipelines Rocky Mountain et Front Range. Son principal point de réception est l’endroit où il se raccorde au pipeline Bow River près de Milk River, en Alberta. La Régie ne recueille pas de données sur le débit pour le pipeline Milk River.
Le pipeline Aurora a une capacité nominale de 45 kb/j et transporte des LGN, des condensats, du pétrole brut léger non corrosif et du pétrole brut léger corrosif de l’Alberta à la frontière américaine. Il prend son origine à Carway, en Alberta, et rejoint, à la frontière, le réseau pipelinier Front Range ainsi que le pipeline Glacier, un tronçon du réseau pipelinier Rocky Mountain. Ces réseaux transportent les produits vers les raffineries du Montana et du Wyoming, et vers des pipelines qui desservent d’autres États. La Régie ne recueille pas de données sur le débit pour le pipeline Aurora.
Lorsque le volume désigné est supérieur à la capacité du pipeline, une partie ou la totalité des volumes destinés aux expéditeurs font l’objet d’une répartition. La répartition dépend de divers facteurs, notamment l’augmentation de l’offre de pétrole, la croissance ou les pics de la demande de pétrole, la réduction de la capacité pipelinière et les contraintes en aval comme les travaux d’entretien dans les raffineries ou les interruptions imprévues. La façon dont les volumes sont répartis dépend de la disponibilité de capacités sous contrat. Lorsque les commandes d’expédition font l’objet d’une répartition sur des pipelines disposant d’une capacité sous contrat, seuls les volumes non visés par une entente contractuelle sont généralement répartis. Les volumes visés par une entente contractuelle ne sont pas répartis, à moins que la capacité pipelinière ne tombe à un niveau tel que le pipeline ne puisse pas transporter tous les volumes visés par une entente contractuelle.
Dans les mois qui ont précédé l’achèvement du projet d’agrandissement du réseau de Trans Mountain, tous les grands oléoducs de l’Ouest canadien fonctionnaient au maximum de leur capacité ou presque, tandis que la production pétrolière canadienne atteignait des niveaux recordNote de bas de page 71. Les demandes, ou commandes, des expéditeurs pour l’utilisation de ces pipelines ont considérablement dépassé la capacité, ce qui a entraîné une forte augmentation de la répartition sur les plus grands oléoducs de l’Ouest canadien (Trans Mountain, réseau principal au Canada d’Enbridge et Keystone) à la fin de 2023 et au début de 2024Note de bas de page 72. Dans la figure 13, on observe une répartition des volumes lorsque les commandes d’expédition dépassent la capacité disponible, ce qui s’est produit fréquemment sur les trois principaux oléoducs à différents moments.
Depuis la mise en service du réseau agrandi de Trans Mountain, alors que la production pétrolière canadienne atteint de nouveaux sommets, la société n’a pas eu à répartir les commandes d’expédition dans la même mesure qu’auparavant. Pour ce qui est du réseau principal d’Enbridge et du pipeline Keystone, la répartition a beaucoup diminué alors qu’ils ont continué d’être exploités au maximum de leur capacité ou presque. Depuis l’agrandissement du réseau de Trans Mountain, une faible capacité de réserve est disponible dans l’Ouest canadien, ce qui a globalement réduit les répartitions, même si celles-ci continuent d’être appliquées sur certains pipelines à différents moments.
Figure 13 – Commandes d’expédition et répartition sur les principaux oléoducs à la sortie de l’Ouest canadien
Source : Régie de l’énergie du Canada, gouvernement ouvert
Version texte : Cette figure présente les données sur les commandes d’expédition des pipelines pour le réseau principal au Canada d’Enbridge, le pipeline Keystone et le réseau de Trans Mountain. Les commandes d’expédition initiales apparaissent sous forme de zone bleue sur le graphique. La ligne verte indique le pourcentage de répartition, tandis que la ligne jaune représente la capacité disponible pour le réseau de Trans Mountain et le pipeline Keystone, ainsi que les commandes d’expédition acceptées pour le réseau principal au Canada d’Enbridge.
On a eu recours à la répartition sur les principaux pipelines de transport de l’Ouest canadien du milieu de 2020 à 2021, avant que la capacité opérationnelle de la canalisation 3 d’Enbridge ne soit augmentée, ce qui montre que la capacité de réserve était limitée à ce moment-là. Avant la mise en service du projet d’agrandissement du réseau de Trans Mountain en mai 2024, le réseau principal d’Enbridge fonctionnait presque au maximum de sa capacité, les commandes d’expédition excédant la capacité, ce qui a occasionné de forts niveaux de répartitionNote de bas de page 73. Lorsque la capacité du réseau agrandi de Trans Mountain a augmenté, les contraintes se sont atténuées et la répartition a diminué.
Au cours des cinq dernières années, le taux d’utilisation du pipeline Keystone est resté élevé et a même souvent atteint 100 %. À la fin de 2023 et au début de 2024, alors que la capacité de transport de l’Ouest canadien était très sollicitée et que la production continuait d’augmenter, les commandes d’expédition ont atteint 64,0 Mb/j – soit plus de 10 fois la production de l’Ouest canadien – avant de chuter brutalement après la mise en service du réseau agrandi de Trans Mountain. Cet exemple montre bien comment les changements sur un pipeline peuvent avoir une incidence sur d’autres pipelines.
Grâce à la mise en service de l’agrandissement, la capacité nominale du réseau de Trans Mountain a augmenté pour atteindre 890 kb/j. Les pressions de répartition sur le réseau de Trans Mountain ont diminué à la suite de l’accroissement de la capacité, passant de 18 % à 27 % entre septembre 2023 et avril 2024 à 0 % à partir de mai 2024. Depuis juin 2024, la capacité souscrite du réseau de Trans Mountain est entièrement utilisée ou presque chaque mois.
Aucune donnée n’est actuellement disponible dans le cas du pipeline Express, car celui-ci est exempté des exigences de déclarationNote de bas de page 74.
La production a continué de croître dans la région du BSOC, tandis que la consommation de pétrole brut par les raffineries situées dans cette région est demeurée relativement stable. Par conséquent, la capacité pipelinière a été ajoutée pour exporter l’offre excédentaire. Puisque la production devrait continuer d’augmenter, divers projets visant à accroître la capacité pipelinière sont envisagés, proposés ou en construction par l’industrie, comme le montre le tableau 2Note de bas de page 75.
Tableau 2 – Projets pipeliniers proposés et en construction
| Projet proposé | Accroissement de la capacité | Date de mise en service proposée | État (en date de septembre 2026) |
|---|---|---|---|
| Agrandissement Express-Platte (en anglais seulement) | 30 kb/j | Mi-2026 | En construction |
| Réseau principal d’Enbridge (en anglais seulement) : | |||
| Phase 1 de l’optimisation du réseau principal (« MLO1 ») | 150 kb/j | 2027 | Approuvé par la RégieNote de bas de page 77; décision d’investissement définitive en nov. 2025; en construction. |
| Phase 2 de l’optimisation du réseau principal (« MLO2 »)Note de bas de page 76 | 250 kb/j | À déterminer | ReportéNote de bas de page 78 |
| Optimisations du réseau de Trans Mountain : | |||
| Le project d’agent réducteur de traînée | Jusqu’à kb/j | Fin 2026 | En constructionNote de bas de page 79 |
| Le project d'optimisation de la conduite principale | 210 kb/j | 2028 ou plus tard | Demande déposée auprès de la Régie le 27 août 2026Note de bas de page 80 |
| Prairie Connector (en anglais seulement) (à l’aide des permis et des actifs de la partie en sol canadien du projet Keystone XL) | À déterminer | Fin 2028 | Appel de soumissions fructueux ayant mené à des engagements sur 20 ans; décision d’investissement définitive prévue pour la mi -2027Note de bas de page 81. |
| Pacific Link (en anglais seulement) | Jusqu’à 1 Mb/j | 2032 | Projet désigné comme un projet d’intérêt national par le Bureau des grands projetsNote de bas de page 82 |
| Couloir « Bouclier pour le Nord » de transport de l’énergie | 500 kb/j, pouvant aller jusqu’à 800 kb/j | À déterminer | Étude de faisabilité en cours et dont l’achèvement est prévu d’ici fin 2026Note de bas de page 83. |
Réseau principal d’Enbridge, pipeline Bakken d’Enbridge et pipeline Express
La société Enbridge a déclaré publiquement qu’elle envisageait d’investir jusqu’à 2,0 milliards de dollars dans le réseau principal entre 2025 et 2028 afin d’en améliorer l’efficacité opérationnelle et la fiabilité. Ces investissements permettraient d’accroître la capacité du réseau principal en plusieurs phases. La phase 1 de l’optimisation du réseau principal (« MLO1 »), prévue en 2027, permettrait d’ajouter 150 kb/j à la capacité actuelle du réseau, qui est de 3,3 Mb/j. La MLO1 a fait l’objet d’une décision d’investissement définitive positive le 14 novembre 2025Note de bas de page 84. Elle concerne des installations et des opérations sur les parties en sol canadien et américain du réseau principal, notamment l’utilisation d’agents réducteurs de traînée (« ART »), de nouvelles configurations de tuyauterie, de nouveaux raccordements, la capacité de stockage et l’amélioration des terminaux. Elle prévoit également une augmentation de la capacité de 100 kb/j sur le pipeline Flanagan South en aval aux États-Unis afin de soutenir la capacité accrue du réseau principal. La phase 2 (« MLO2 »), qui a été reportée, pourrait fournir une capacité supplémentaire de 250 kb/jNote de bas de page 85 sur le réseau principal, notamment en inversant le sens d’écoulement de la canalisation 26 (aussi appelée pipeline Bakken d’Enbridge) et en utilisant le pipeline Dakota Access afin de fournir une capacité de transport supplémentaire pour le pétrole brut léger de l’Ouest canadienNote de bas de page 86.
L’agrandissement Express-Platte devrait entrer en service d’ici le milieu de 2026 et ajouter une capacité de 30 kb/jNote de bas de page 87. Combiné au projet Southern Illinois ConnectorNote de bas de page 88 et à la capacité existante du pipeline SpearheadNote de bas de page 89, il permettrait d’accroître la capacité globale jusqu’à la côte américaine du golfe du Mexique.
Projets d’optimisation du réseau de Trans Mountain
Trans Mountain a cerné des possibilités d’optimisationNote de bas de page 90 qui permettraient d’ajouter une capacité allant jusqu’à 300 kb/j au cours des cinq prochaines années, en plus de sa capacité actuelle de 890 kb/jNote de bas de page 91. Le projet de Trans Mountain visant l’utilisation d’un ART, qui a été approuvé par la Commission de la Régie en juin 2026 et qui est actuellement en construction, améliorera l’efficacité du flux pipelinier et augmentera la capacité d’un maximum de 10 %, soit environ 90 kb/j, à compter de la fin de 2026. Le projet d’optimisation du réseau principal de Trans Mountain comprend l’ajout de stations de pompage et des modifications, ainsi que la construction d’environ 30 km de nouvelles conduites. Le début des travaux de construction est prévu au plus tôt à la mi -2027.
Projet Prairie Connector et projet de Bridger Pipeline
En mars 2026, South Bow a commencé à évaluer l’intérêt des clients pour son projet Prairie Connector (en anglais seulement), qui permettrait de transporter du pétrole brut de Hardisty, en Alberta, vers diverses destinations aux États-Unis, notamment le carrefour de stockage à Cushing, en Oklahoma, et le marché de la côte américaine du golfe du Mexique. Le 3 juin 2026, South Bow a informé la RégieNote de bas de page 92 qu’elle faisait avancer le projet Prairie Connector à l’aide des infrastructures existantes du projet Keystone XL. La partie en sol canadien du projet Keystone XL annulé, qui comprend des segments de pipeline construits mais inutilisés, reste entièrement autorisée au Canada; South Bow devra toutefois obtenir les approbations réglementaires nécessaires de la RégieNote de bas de page 93. Bien que le projet soit mis de l’avant sous un nouveau nom, South Bow ne propose aucun changement au tracé ou à l’empreinte du projet approuvé au Canada. South Bow a lancé un appel de soumissions fructueux au premier trimestre de 2026, qui a mené à des engagements sur 20 ans pour un service de transport entre Hardisty, en Alberta, et des destinations sur la côte américaine du golfe du Mexique, par la signature d’ententes de service de transport (« EST »). Une décision d’investissement définitive est prévue pour la mi -2027, suivie des travaux de construction et d’une mise en service prévue à la fin de 2028.
Le projet Prairie Connector prévoit un raccordement à un projet d’agrandissement de Bridger Pipeline à la frontière du Montana, d’où le pétrole serait acheminé vers Guernesey, dans le WyomingNote de bas de page 94. Depuis Guernsey, le pipeline de Bridger Pipeline se raccorderait au projet Liberty Bridge qui serait mené conjointement par South Bow et Bridger et qui transporterait du pétrole jusqu’à Cushing, en Oklahoma, où le pétrole pourrait rejoindre le tronçon de la côte américaine du golfe du Mexique du réseau pipelinier Keystone et d’autres installations en avalNote de bas de page 95. Ces projets accroîtraient la capacité d’exportation de pétrole brut de l’Ouest canadien.
Projet Pacific Link (anciennement projet d’oléoduc vers la côte ouest)
Le 2 juillet 2026, le gouvernement de l’Alberta a publié une proposition de projet d’oléoduc vers la côte ouest (en anglais seulement) d’une capacité de 1 Mb/j reliant Bruderheim, en Alberta, à la côte de la Colombie-Britannique.Note de bas de page 96 Le pipeline transporterait du pétrole brut vers un terminal maritime proposé près de Roberts Bank, en Colombie-Britannique, ce qui améliorerait l’accès du pétrole brut de l’Ouest canadien aux marchés asiatiquesNote de bas de page 97. Les tracés envisagés pour le projet suivent en grande partie le réseau existant de Trans Mountain, notamment entre Wabamun, en Alberta, et Hope, en Colombie-Britannique. Le gouvernement de l’Alberta a conclu un accord non contraignant visant à faire avancer le projet avec Trans Mountain Corporation, Pembina Pipeline Corporation et l’Alberta Petroleum Marketing Commission. La proposition du gouvernement de l’Alberta fait suite à un protocole d’accord conclu entre les gouvernements du Canada et de l’AlbertaNote de bas de page 98. Le 1er octobre 2026, le gouvernement du Canada a annoncé que le projet d’oléoduc vers la côte Ouest, maintenant connu sous le nom de projet Pacific Link, était un projet d’intérêt national aux termes de la Loi visant à bâtir le Canada. L’annonce précisait que le Bureau des grands projets, avec le soutien de la Régie, mènera le processus d’examen fédéral sur les conditions du projet et mettra la dernière main à ces conditions d’ici le 1er septembre 2027, avant le début des travaux de constructionNote de bas de page 99.
Couloir « Bouclier pour le Nord » de transport de l’énergie
En juillet 2026, les gouvernements de l’Ontario et de l’Alberta ont annoncé le projet de couloir « Bouclier pour le Nord » de transport de l’énergie. Il s’agit d’un pipeline de 3 300 km qui permettrait d’acheminer du pétrole de Hardisty, en Alberta, vers des raffineries près de Sarnia, en Ontario, au moyen d’un tracé entièrement situé à l’intérieur des frontières canadiennes. Le projet pourrait également inclure un prolongement jusqu’au port de Churchill, au Manitoba. Le pipeline proposé pourrait transporter 500 kb/j de pétrole, avec la possibilité d’atteindre 800 kb/j. En date de juillet 2026, aucun renseignement supplémentaire n’était disponible concernant les détails du projet, ses promoteurs ou son calendrier d’exécution.
L’optimisation d’un pipeline correspond généralement à l’augmentation de sa capacité sans modification importante des infrastructures existantes ni construction de nouvelles infrastructures. Ces optimisations peuvent se faire de plusieurs façons.
L’une de ces façons consiste à rationaliser le fonctionnement d’un pipeline, afin d’améliorer son efficacité dans le transport du pétrole. Par exemple, au Canada, le réseau d’Enbridge transporte des dizaines de produits, notamment des PPR et des LGN. Ces produits sont groupés en lots, ce qui signifie que les différents produits sont séparés les uns des autres, car les utilisateurs finaux ne veulent pas que les produits soient contaminés par d’autres produits circulant sur la même conduite. L’acheminement de lots de produits différents peut compliquer la planification des réceptions et des livraisons comparativement au transport d’un seul produit. En optimisant les règles relatives à la mise en lots selon la qualité du pétrole brut, le réseau principal d’Enbridge a amélioré l’efficacité du transport et augmenté ses volumes totaux. En ce qui concerne les réseaux pipeliniers comportant deux ou plusieurs pipelines parallèles, comme le réseau principal d’Enbridge et le réseau de Trans Mountain, les sociétés peuvent également accroître leur efficacité en consacrant des conduites au transport de lots de certains types de produits. Par exemple le pétrole brut léger peut être transporté sur une conduite et le pétrole brut lourd sur une autre, ce qui simplifie les processus.
Une autre façon d’optimiser un réseau pipelinier consiste à ajouter des ART au pétrole afin que celui-ci puisse circuler plus rapidement dans un pipeline à la même pression. Les ART agissent en réduisant le frottement entre le pétrole et la paroi intérieure du pipeline. Le réseau principal d’Enbridge et le réseau Keystone, par exemple, utilisent des ART depuis au moins 10 ans. Parmi les agrandissements prévus, la MLO1 du réseau principal d’Enbridge et le projet de Trans Mountain visant l’utilisation d’un ART permettraient tous deux d’augmenter la capacité grâce à l’utilisation d’ART.
Les réseaux pipeliniers peuvent également être optimisés au moyen de changements physiques relativement mineurs visant à désengorger des tronçons où la capacité est limitée, ce qui permettrait d’acheminer davantage de pétrole. Par exemple, le projet d’optimisation du réseau de Trans Mountain prévoit l’ajout d’un nouveau pipeline de 30 km pour éliminer un goulot d’étranglement, ainsi que la mise en place de nouvelles stations de pompage pour augmenter la capacité de plus de 200 kb/j. La MLO2 du réseau principal d’Enbridge aurait pour effet d’inverser le sens d’écoulement de la canalisation 26, de sorte que celle-ci acheminerait le pétrole hors de l’Ouest canadien au lieu de l’y amener. Outre les autres modifications prévues lors de la MLO2, cela permettrait d’ajouter un point de sortie supplémentaire et d’augmenter la capacité d’exportation.
À la fin de 2015, le sens d’écoulement de la canalisation 9 d’Enbridge a été complètement inverséNote de bas de page 100. Ce changement a permis à du pétrole brut de l’Ouest canadien d’être acheminé par le réseau principal au Canada d’Enbridge, puis par le réseau Lakehead d’Enbridge aux États-Unis, jusqu’au sud de l’Ontario à Sarnia, afin d’alimenter la canalisation 9 et d’approvisionner les raffineries de l’Ontario et du Québec. À ce moment-là, les flux vers Sarnia ont considérablement augmenté en raison de cette nouvelle demande de la part des raffineries existantes au Canada. Depuis lors, toutefois, les flux vers le sud de l’Ontario sur le réseau principal d’Enbridge n’ont que légèrement augmenté, tandis que ceux circulant dans la canalisation 9 sont restés stables. Cette situation s’explique en grande partie par le fait que les raffineries de l’Ontario et du Québec n’ont ni augmenté leur capacité ni demandé de quantités nettement plus importantes de pétrole brut provenant de l’Ouest canadien. Par conséquent, et contrairement à de nombreux projets d’agrandissement et de construction de nouveaux pipelines proposés dans l’Ouest canadien, la Régie n’a pas reçu récemment de demande visant des modifications importantes au réseau principal d’Enbridge ou à la canalisation 9, qui approvisionnent l’Ontario et le Québec.
Figure 14 – Débit et capacité des oléoducs approvisionnant l’Ontario et le Québec
Source : Régie de l’énergie du Canada, données accessibles sur le portail du gouvernement ouvert.
Version texte : Cette figure est un graphique linéaire représentant le débit et la capacité du réseau principal au Canada d’Enbridge au point clé vers Sarnia, ainsi que de la canalisation 9. Voir la page Pétrole brut et liquides – Débit des pipelines et capacité de la Régie pour obtenir de plus amples renseignements.
Il convient de noter que les flux de pétrole vers Sarnia, en Ontario, proviennent de deux pipelines aux États-Unis : la canalisation 5 et la canalisation 78 du réseau Lakehead d’Enbridge. La canalisation 5 transporte jusqu’à 540 kb/jNote de bas de page 101 de pétrole brut léger et de LGN de Superior, au Wisconsin, jusqu’aux environs de Marysville, au Michigan. Une partie du pétrole est acheminée à d’autres pipelines raccordés à des raffineries au Michigan et en Ohio, et le reste du pétrole et des LGN poursuit son chemin sur la canalisation 5 jusqu’à Sarnia. La canalisation 78 transporte environ 450 kb/j de pétrole des environs de Chicago, en Illinois, à Stockbridge, au Michigan. De là, une partie du pétrole est acheminée à d’autres pipelines qui approvisionnent les raffineries du Michigan et de l’Ohio, tandis que le reste continue sur la canalisation 78 jusqu’à Sarnia. Au total, les flux de pétrole et de LGN acheminés par les canalisations 5 et 78 vers Sarnia s’élèvent à environ 750 kb/j.
Au Wisconsin, la bande de Bad River de la tribu des Chippewa du lac Supérieur a poursuivi Enbridge en 2019 après l’expiration, en 2013, des servitudes autorisant le passage de la canalisation 5 sur leur réserve. La bande a demandé au tribunal d’ordonner la cessation d’exploitation de la canalisation 5 sur ses terres, ce qui aurait pour effet de mettre cette conduite hors service. Bien que le tribunal ait accepté la demande et rendu une ordonnance en juin 2023 pour qu’Enbridge cesse l’exploitation de la canalisation 5 sur les terres de la réserve avant juin 2026, cette décision a été suspendue jusqu’à ce qu’une cour d’appel rende, en juillet 2026, une décision qui maintient la suspension de l’injonction de fermeture et autorise Enbridge à poursuivre l’exploitation de la canalisation 5, tout en renvoyant l’affaire devant un tribunal de première instance. Enbridge a obtenu des permis pour détourner le tracé du pipeline afin de contourner les terres de la réserve. Les travaux ont commencé, bien que l’approbation du U.S. Army Corps of Engineers (« USACE ») soit actuellement contestée devant les tribunaux par la bande de Bad River. Les travaux devraient se terminer au début de 2027, sous réserve de l’issue de la contestation du permis par la bande.
Au Michigan, la canalisation 5 passe sous le détroit de Mackinac par l’intermédiaire de deux conduites de 20 pouces. Enbridge prévoit construire un tunnel souterrain pour abriter la canalisation 5 dans ce secteur afin d’atténuer le risque de collisions avec des ancres de navire. Le 13 novembre 2020, l’État du Michigan a avisé Enbridge Inc. qu’il annulait la servitude datant de 1953 autorisant la société à exploiter la canalisation 5 sur le lit du détroitNote de bas de page 102 et a intenté une action en justice. Le 12 août 2026, l’USACE a délivré les derniers permis pour le projet de tunnel des Grands Lacs de la canalisation 5. Le 31 juillet 2026, la Cour suprême du Michigan a renvoyé à la Michigan Public Service Commission une demande de permis pour le tunnel de la canalisation 5 afin qu’elle procède à une évaluation environnementale plus approfondieNote de bas de page 103. Le nouveau processus devrait faire l’objet d’une audience en 2027, et ces permis devront être obtenus avant que la construction du tunnel puisse commencer. En réponse à la décision du tribunal, le gouverneur du Michigan a également chargé le ministère de l’Environnement, des Grands Lacs et de l’Énergie de réexaminer le permis délivré à Enbridge pour le projet de tunnel de la canalisation 5Note de bas de page 104. Entre-temps, le litige de l’État du Michigan concernant la canalisation 5 se poursuit devant les tribunaux d’État, tandis qu’une contre-poursuite intentée par Enbridge contre le Michigan est en cours devant les tribunaux fédéraux.
Bien que la canalisation 5 soit toujours en service, un déversement de plus de 30 000 barils de liquides de gaz naturel a eu lieu le 25 août 2026 lorsqu’un semi-remorque appartenant à un sous-traitant a basculé dans une tranchée sur le tracé de la canalisation 5, dans le Wisconsin, et a percuté la conduite. Le pipeline a été fermé pour réparation, puis remis en service la fin de semaine du 12 septembre 2026.
Enbridge estime que, si la canalisation 5 était mise hors service de façon permanente, l’approvisionnement en pétrole des raffineries qui dépendent entièrement de son réseau Lakehead, y compris celles du sud de l’Ontario, serait réduit de 45 %Note de bas de page 105. Les raffineries du Québec, qui reçoivent environ 130 kb/j de pétrole brut par navire sur une consommation totale d’environ 350 kb/j, seraient moins touchées par une interruption de l’exploitation de la ligne 5, même si les répercussions resteraient importantes.
En 2021, 7 % des exportations de pétrole brut du Canada ont été effectuées par navire-citerne (pétrolier). Ce pourcentage est passé à 13 % en 2025 après la mise en service du réseau agrandi de Trans Mountain, qui a permis d’augmenter la capacité et les flux vers le terminal maritime Westridge. Le volume exporté par navire-citerne est passé de 270 kb/j en 2021 à 550 kb/j en 2025, soit une augmentation de 104 %. Les navires-citernes existent en différentes tailles; les plus gros permettent des économies d’échelle plus importantes. Vu les restrictions en matière de tirant d’eau en vigueur dans le port de Vancouver, les plus gros navires actuellement autorisés au quai Westridge sont des navires de taille Aframax et ne peuvent transporter qu’environ 550 000 barils sur leur capacité habituelle de 800 000 barils. Une fois chargés, ces navires mettent directement le cap sur les marchés de raffinage ou se dirigent vers la zone de transport par allège de la région du Pacifique au large de la Californie, où leur cargaison est transférée sur de très gros transporteurs de brut (dont la capacité tourne habituellement autour de 2 millions de barils) pour livraison en Asie. Une fois les travaux de dragage terminés dans l’inlet BurrardNote de bas de page 106, soit d’ici février 2028 si tout se déroule comme prévu, les navires Aframax pourront être chargés au maximum de leur capacité au quai Westridge.
Au Canada atlantique, des navires-citernes sont utilisés pour acheminer du pétrole issu de la production extracôtière de Terre-Neuve-et-Labrador vers les PADD I et III des États-Unis et vers d’autres marchés internationauxNote de bas de page 107.
Figure 15 – Exportations de pétrole brut par navire-citerne
Source : Régie de l’énergie du Canada, Statistiques pour le produit de base
Version texte : La figure présente le volume de pétrole brut exporté par navire-citerne, ainsi que la part des exportations totales de pétrole brut effectuées par voie maritime de 2021 à 2025. En 2021, le volume de pétrole brut exporté par navire s’élevait en moyenne à 270 kb/j. Ce volume a atteint 550 kb/j en 2025, et la part des exportations totales de pétrole brut effectuées par voie maritime est passée de 7 % en 2021 à 13 % en 2025, une augmentation rendue possible par la mise en service du réseau agrandi de Trans Mountain.
De façon générale, le transport de pétrole brut par chemin de fer coûte plus cher que le transport par pipeline. On a habituellement recours au transport ferroviaire lorsque l’infrastructure pipelinière n’est pas disponible ou que les écarts de prix sont assez importants pour rendre ce mode de transport rentable. En d’autres termes, le transport ferroviaire devient rentable lorsque le prix sur le marché de destination est suffisamment élevé pour couvrir l’augmentation du coût du transport ferroviaire comparativement à la vente sur le marché du BSOC. C’est pourquoi, comme le montre la figure 16, le pétrole brut transporté par chemin de fer présente parfois une certaine corrélation avec les écarts de prix entre le pétrole lourd de l’Ouest canadien (WCS) et le pétrole léger américain (WTI).
L’écart nécessaire pour justifier le transport ferroviaire varie selon l’expéditeur. Il est important de noter que les producteurs de pétrole de l’Ouest canadien sont des preneurs de prix et doivent offrir leur pétrole à des prix concurrentiels sur les marchés vers lesquels ils exportent, comme Cushing (Oklahoma) et la côte américaine du golfe du Mexique. Ainsi, les exportateurs du Canada doivent assumer le coût du transport vers ces marchés ou accepter une baisse des prix si les acheteurs organisent le transport. Les exportations de brut par chemin de fer et les écarts de prix ne seront pas parfaitement corrélés, car de nombreux facteurs influent sur les expéditions par chemin de fer, notamment le temps nécessaire pour trouver des wagons-citernes, la conclusion des ententes à long terme qui sont souvent requises pour les expéditions par chemin de fer, les contraintes de capacité pipelinière et les anticipations du marché concernant les capacités futures et la dynamique générale de l’offre et de la demande.
Le transport ferroviaire est plus coûteux que le transport par pipeline, mais il demeure partie intégrante du réseau de transport de pétrole, en partie parce qu’il permet de desservir des régions sans pipeline et qu’on peut s’y fier lorsque les pipelines fonctionnent au maximum de leur capacité. De plus, les exportateurs utilisent maintenant le transport ferroviaire pour des raisons opérationnelles particulières, notamment lorsque les pipelines ne peuvent pas être utilisés pour certaines exportations, comme celles de bitume brut plutôt que de bitume dilué.
Figure 16 – Exportations de pétrole brut par chemin de fer et écart WTI-WCS
Source : Régie – Exportations de pétrole brut canadien par chemin de fer et One Exchange
Version texte : Cette figure montre les volumes d’exportation de pétrole brut par chemin de fer, ainsi que l’écart de prix entre le WTI et le WCS. Les exportations de pétrole brut par chemin de fer sont généralement en baisse depuis le début de 2022, ce qui coïncide avec l’augmentation de la capacité de transport des pipelines depuis l’Ouest canadien.
Les exportations de pétrole brut par chemin de fer ont connu des sommets record et des creux historiques en 2020, en raison des contraintes liées à la capacité pipelinière et de la pandémie de COVID-19. En 2021, les volumes de brut transporté par chemin de fer ont augmenté par rapport aux niveaux très bas enregistrés en 2020, mais ils ne sont pas revenus aux niveaux atteints pendant la plus grande partie de 2019 et au début de 2020. Cela s’explique en grande partie par la mise en service, à l’automne 2021, de capacités pipelinières supplémentaires, qui ont permis d’acheminer plus de pétrole brut de l’Ouest canadien vers la côte américaine du golfe du Mexique, l’une des principales destinations des exportations de pétrole du Canada par chemin de ferNote de bas de page 108. Les écarts de prix du pétrole sont demeurés faibles pendant la majeure partie de 2021. À la fin de 2023 et au début de 2024, les écarts se sont creusés et les exportations de brut par chemin de fer ont aussi augmenté. Toutefois, la baisse générale des exportations de brut par chemin de fer amorcée en 2022 s’est poursuivie. Les volumes d’exportation demeurent relativement faibles par rapport à la dernière décennie et sont demeurés assez stablesNote de bas de page 109, le pétrole brut étant de plus en plus souvent acheminé par pipelineNote de bas de page 110 plutôt que par chemin de fer depuis l’augmentation de la capacité pipelinière. De la mi-2024 à 2025, les écarts de prix du pétrole et les exportations de pétrole brut par chemin de fer sont restés relativement stables et faibles, ce qui coïncide avec la mise en service du réseau agrandi de Trans Mountain.
Depuis 2020, 74 % (en moyenne) des exportations de pétrole brut canadien par chemin de fer sont acheminées vers la côte américaine du golfe du Mexique (PADD III). Les volumes exportés par chemin de fer vers le PADD III ont diminué, passant d’une moyenne de 90 kb/j en 2021 à une moyenne de 70 kb/j en 2025Note de bas de page 111. Le reste des exportations ferroviaires vers les États-Unis a été acheminé vers les PADD I et V.