Ces commentaires nous aideront à nous améliorer et à mieux répondre à vos besoins (ouverture d’un nouvel onglet).
Les liquides de gaz naturel (« LGN ») sont des hydrocarbures qui sont principalement extraits du gaz naturel et, dans une moindre mesure, issus du raffinage du pétrole brut et de la valorisation du bitume. Ils regroupent l’éthane, le propane, le butane, les pentanes plus et les condensats.
Figure 1 – Aperçu du réseau de LGNNote de bas de page 1
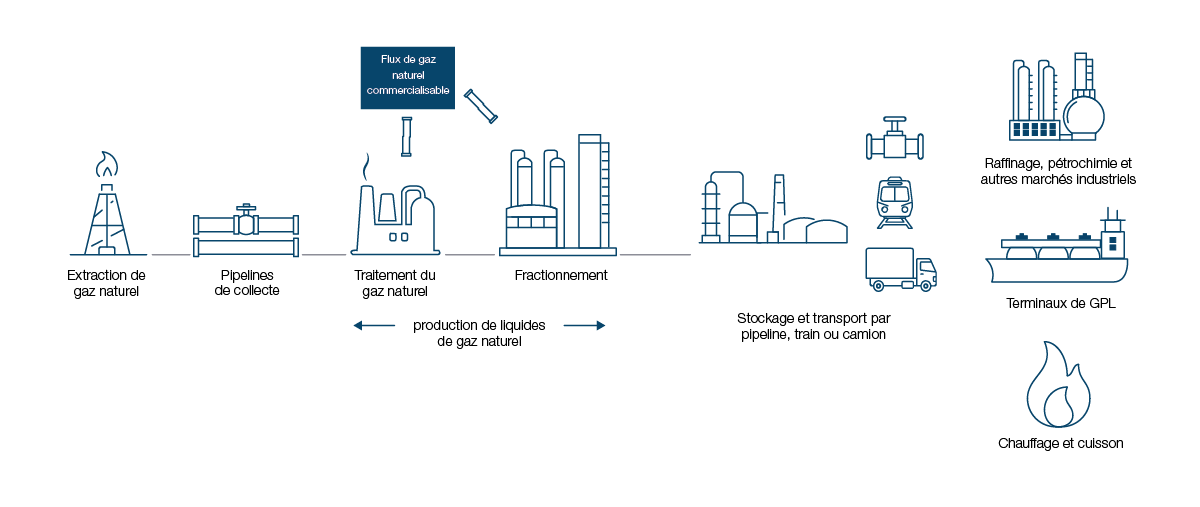
Source : Régie de l’énergie du Canada
Version texte : Ce diagramme illustre la chaîne de valeur des LGN, de la production de gaz naturel à l’utilisation finale, en passant par le traitement et le transport. Le gaz naturel produit à la tête de puits est transporté par pipeline vers les installations de traitement. La plus grande partie des LGN présents dans le gaz naturel est extraite dans des installations de traitement, et une proportion moindre l’est dans des installations de fractionnement de plus grande taille situées sur les principaux gazoducs de l’Alberta. Une fois produits, les LGN sont transportés par pipeline, par train ou par camion vers les différents marchés. Le propane et le butane sont également liquéfiés et transportés vers d’autres marchés internationaux par navire. Certains LGN peuvent aussi être stockés dans des réservoirs sous pression ou sous terreNote de bas de page 2.
Les LGN sont utilisés par des clients industriels, résidentiels et commerciaux, et dans le secteur du transport. L’éthane est principalement utilisé comme charge d’alimentation pétrochimique servant à produire de l’éthylène et des plastiques. Le propane et le butane servent aussi de charges d’alimentation pétrochimiques, ainsi que de combustible pour le chauffage et la cuisson. Le butane est surtout utilisé comme composant de mélange pour l’essence, et dans une moindre mesure, comme diluant pour le pétrole lourd. Les condensats et les pentanes plus se comportent comme des pétroles très légers et, au Canada, ils sont presque entièrement utilisés comme « diluants », c’est-à-dire qu’on les mélange à des pétroles bruts lourds (comme le bitume des sables bitumineux) pour les diluer afin qu’ils puissent être transportés par pipeline ou wagon-citerne. Sur les marchés internationaux, les condensats et les pentanes plus servent principalement de charge d’alimentation pour produire des produits pétroliers raffinés (« PPR ») ou des produits pétrochimiques. Ensemble, les LGN jouent un rôle clé dans les marchés de l’énergie.
Tableau 1 – Descriptions des LGN
Éthane |
L’éthane est un hydrocarbure gazeux. | Colonnes de fractionnement/usines de chevauchement | Charge d’alimentation pétrochimique, utilisations industrielles |
Propane |
À la température et à la pression ambiantes, le propane est un gaz, mais il se liquéfie lorsqu’il est sous pression ou refroidi. | Usines de traitement de gaz, colonnes de fractionnement, usines de chevauchement, raffineries et usines de valorisation des sables bitumineux | Chauffage, cuisine, produits pétrochimiques, utilisations industrielles |
Butane |
À la température et à la pression ambiantes, le butane est un gaz, mais il se liquéfie lorsqu’il est sous pression ou refroidi. | Usines de traitement de gaz, colonnes de fractionnement, usines de chevauchement, raffineries et usines de valorisation des sables bitumineux | Mélange de combustibles, diluantNote de bas de page 3, produits pétrochimiques, chauffage, cuisson, utilisations industrielles |
Pentanes plus |
Les pentanes plus sont similaires à un pétrole très léger. | Usines de traitement de gaz, colonnes de fractionnement, usines de chevauchement et raffineries | Diluant, produits pétroliers raffinés, charge d’alimentation pétrochimique |
Condensats |
Les condensats sont similaires à un pétrole très léger. | Produit à l’emplacement du puits de gaz | Diluant, produits pétroliers raffinés, charge d’alimentation pétrochimique |
Source : Régie de l’énergie du Canada
Version texte : Ce tableau présente une définition des LGN, le processus de production, les utilisations et les produits pour utilisation finale.
Au Canada, les LGN sont transportés par pipeline, par train, par camion et par navire. Les types de transport varient selon le produit et l’utilisation finale. L’éthane est transporté exclusivement par pipeline vers des installations pétrochimiques, alors que le propane et le butane sont acheminés par divers modes de transport selon leur destination. Les condensats et les pentanes plus peuvent être transportés depuis le champ vers les installations de traitement et de fractionnement par pipeline, chemin de fer ou camion avant d’être acheminés par pipeline vers les installations de sables bitumineux. Les pipelines transportent des volumes importants entre les zones de production et les carrefours de distribution. Les camions approvisionnent principalement en propane les utilisateurs finaux résidentiels et commerciaux, alors que les navires acheminent le propane et le butane vers les marchés internationaux. Le chemin de fer joue un rôle important dans le transport du propane et du butane entre les carrefours intérieurs et les accès aux marchés hors de portée des pipelines, ainsi que dans le transport de ces produits vers les terminaux de gaz de pétrole liquéfié de la côte Ouest.
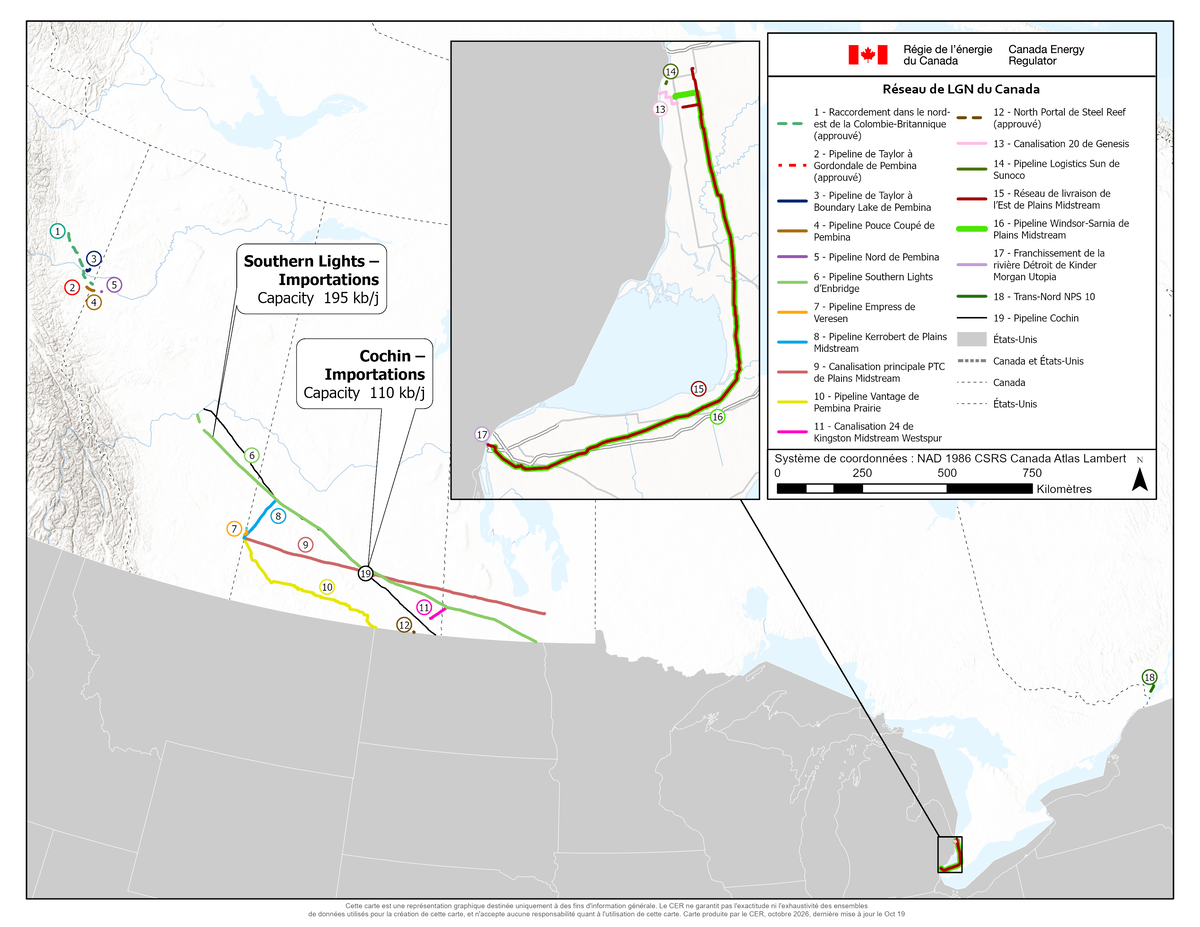
Le réseau pipelinier de LGN du Canada est composé de trois grands réseaux. Les pipelines reliant le nord-est de la Colombie-Britannique à l’Alberta transportent des LGN mélangés ou purs à des fins de traitement ultérieur et de distribution sur le marché. Dans les Prairies, un réseau interconnecté assure le transport de certains produits dérivés du gaz naturel d’ouest en est et vice versa, ainsi que vers les États-Unis et en provenance de ce pays. Un troisième réseau situé dans le sud-ouest de l’Ontario approvisionne les carrefours pétrochimiques en LGN, livrant les charges d’alimentation provenant de sources multiples aux installations de traitement et de fabrication.
Figure 2 – Pipelines de LGN réglementés par la Régie
Source : Régie de l’énergie du Canada; Geomatics Data Management Inc. (GDM) (en anglais seulement)
Version texte : Cette figure montre les pipelines réglementés par la Régie qui transportent des LGN, ainsi que les pipelines de LGN qui sont approuvés par la Commission de la Régie. Elle présente également la capacité des pipelines d’importation de diluants – La capacité du pipeline Southern Lights est de 195 milliers de barils par jour (« kb/j ») et celle du pipeline Cochin, de 110 kb/j.
L’industrie pétrochimique utilise l’éthane pour fabriquer des plastiques. La production d’éthane au Canada est exclusivement destinée à l’industrie pétrochimique de l’AlbertaNote de bas de page 4. La production d’éthaneNote de bas de page 5 a peu bougé au pays, car les besoins de l’industrie pétrochimique sont demeurés relativement stables dans l’Ouest canadien, tout comme les importations d’éthane en provenance des États-Unis. Le Canada ne compte pas de pipeline destiné exclusivement à l’exportation d’éthane. En 2025, la production d’éthane du Canada, qui est concentrée à 98 % en AlbertaNote de bas de page 6, s’est élevée à environ 250 kb/j, en hausse de 14 % par rapport à 2021. Pour répondre à ses autres besoins, l’industrie pétrochimique de l’Alberta a importé, en moyenne annuelle, environ 30 kb/j d’éthane en provenance des États-Unis au cours des cinq dernières annéesNote de bas de page 7.
Comme la production d’éthane est limitée par la demande du secteur pétrochimique, les surplus potentiels restent intégrés au flux de gaz naturel et sont brûlés pour leur valeur thermique, au même titre que le méthane. La quantité d’éthane non récupérée, c’est‑à‑dire l’éthane laissé dans le flux de gaz naturel, était estimée à 183 kb/j en 2025, ce qui représente le double du volume d’éthane non récupéré en 2021. Cela s’explique par le fait que la production de gaz naturel riche en liquides a continué de croître dans l’Ouest canadien alors que la demande d’éthane en Alberta est demeurée relativement stable. En 2025, on estimait que 44 % de l’offre potentielle d’éthane n’a pas été récupérée et a été laissée dans le flux de gaz naturel.
La demande d’éthane devrait augmenter considérablement vers 2029 avec l’aménagement d’une nouvelle installation pétrochimique en Alberta. Le 29 novembre 2023, Dow Canada a annoncé une décision d’investissement définitive positive pour son projet Path2Zero (en anglais seulement) à Fort Saskatchewan, en Alberta. Path2Zero (en anglais seulement) est un complexe intégré de craquage d’éthylène et de dérivés à zéro émission nette qui nécessitera environ 120 kb/j d’éthane une fois en service. Ce complexe augmentera la capacité de production de polyéthylène et de dérivés de l’éthylène de Dow d’environ 3 millions de tonnes métriques par an. La construction est en cours et devrait prendre fin en 2029. Ce projet augmentera sensiblement la consommation d’éthane au Canada. En Ontario, NOVA Chemicals a terminé l’expansion de son installation de craquage de Corunna (en anglais seulement) à la fin de 2022. Le projet a augmenté la capacité de production d’éthylène de plus de 50 %, ce qui a permis une plus grande utilisation de l’éthane comme charge d’alimentation, ainsi que le maintien des importations dans la province.
Figure 3 – Production d’éthane
Source : Rapport statistique ST3 de l’Alberta Energy Regulator (en anglais seulement), statistiques sur le gaz naturel et le pétrole du gouvernement de la Colombie-Britannique (en anglais seulement) et rapport sur les usines de traitement de gaz du gouvernement de la Saskatchewan (en anglais seulement)
Version texte : Cette figure illustre la production annuelle moyenne d’éthane par province de 2015 à 2025. La production d’éthane de l’Alberta est demeurée relativement stable au cours de la période. Elle a atteint un sommet autour de 2016 (241 kb/j), puis un creux en 2021 (213 kb/j), et a suivi par la suite une trajectoire ascendante pour s’établir à 245 kb/j en 2025. La production d’éthane de la Colombie-Britannique n’a pas atteint 20 kb/j et celle de la Saskatchewan est minime.
Au Canada, le transport de l’éthane s’effectue presque exclusivement par pipeline et vise à acheminer des charges d’alimentation de haute pureté et de qualité constante directement vers les installations pétrochimiques de l’Alberta et de l’Ontario. Contrairement aux autres liquides de gaz naturel, l’éthane n’est généralement pas transporté par train ou par camion, ce qui confère aux réseaux pipeliniers dédiés un rôle essentiel dans l’acheminement des volumes de production et d’importation vers les marchés en aval. Le Canada produit de l’éthane, mais en importe aussi des États‑Unis par pipeline, jusqu’en Saskatchewan, pour utilisation en Alberta, ainsi que dans le sud‑ouest de l’Ontario.
En Alberta, l’éthane récupéré à partir des usines de traitement de gaz locales est acheminé par le réseau de collecte d’éthane de l’Alberta, un réseau provincial dédié d’une capacité de 330 kb/j. Le réseau regroupe l’éthane provenant des installations d’extraction et l’achemine directement aux usines pétrochimiques situées près de Fort Saskatchewan et dans la région d’Edmonton.
Pour compléter la production nationale et garantir un approvisionnement continu aux utilisateurs en aval, des volumes supplémentaires d’éthane sont importés par le pipeline Vantage, réglementé par la Régie, qui transporte l’éthane du Dakota du Nord jusqu’en Alberta, où il se raccorde au réseau de collecte d’éthane de l’Alberta. La capacité du pipeline Vantage est d’environ 68 kb/j, ce qui procure une source supplémentaire d’approvisionnement et une certaine souplesse opérationnelle. En regroupant les volumes importés et nationaux, le réseau de l’Alberta peut maintenir des livraisons régulières, même lorsque la récupération en amont varie en raison des activités d’entretien ou des facteurs économiques liés au traitement. Cette intégration réduit le risque d’approvisionnement pour les installations pétrochimiques qui ont besoin d’une charge d’alimentation continue.
Dans le Centre du Canada, la livraison d’éthane est également soutenue par une infrastructure d’importation dédiée qui dessert le couloir pétrochimique près de Sarnia. Le pipeline Utopia transporte l’éthane provenant des bassins de schiste des États-Unis vers l’Ontario. Comme la production locale d’éthane est limitée, ce pipeline fournit la plus grande partie de la charge d’alimentation pour le traitement régional et assure un raccordement direct à la production américaine. Les activités pétrochimiques de l’Ontario sont donc étroitement liées à l’accès aux pipelines transfrontaliers plutôt qu’aux réseaux de collecte nationaux.
La production de propane et de butane au Canada est fortement concentrée en Alberta et dans le nord-est de la Colombie-Britannique. Elle est issue de la production de gaz naturel riche en liquides de la formation de Montney, de la formation schisteuse de Duvernay et d’autres formations étanches. La majeure partie du propane et du butane au Canada provient d’installations de traitement de gaz en Colombie-Britannique, en Alberta et en OntarioNote de bas de page 8, le gros de la production se concentrant en Alberta. De plus petits volumes sont produits dans les raffineries de pétrole et les usines de valorisation du bitume sous forme de sous-produits des procédés de raffinage et de valorisation du pétrole brut. La hausse de la production de gaz naturel riche en liquides dans l’Ouest canadien s’est traduite par une production de propane et de butane supérieure à la demande intérieure, ce qui a entraîné une augmentation de l’offre disponible pour l’exportation vers les marchés internationaux.
En 2025, la production combinée de propane et de butane du Canada a atteint 566 kb/j – le propane comptant pour 62 % de ce total – ce qui représente une hausse de 21 % par rapport à 2021 (469 kb/j). La consommation intérieure de propane et de butane repose principalement sur la demande en chauffage résidentiel et commercial, leur utilisation comme charge d’alimentation dans l’industrie pétrochimique et le mélange butane-essence. La demande canadienne pour ces deux produits s’est élevée à 238 kb/j en 2025, affichant une hausse de moins de 1 % par rapport à 2021.
Figure 4 – Production de propane et de butane
Source : Rapport statistique ST3 de l’Alberta Energy Regulator (en anglais seulement), statistiques sur le gaz naturel et le pétrole du gouvernement de la Colombie-Britannique (en anglais seulement), rapport sur les usines de traitement de gaz du gouvernement de la Saskatchewan (en anglais seulement) et estimations de la Régie des débits sur le réseau Enbridge
Version texte : Cette figure illustre la production annuelle moyenne de propane et de butane par province de 2015 à 2025. Elle présente également une estimation de la moyenne annuelle du propane et du butane transportés sur le réseau principal d’Enbridge. La production canadienne de propane et de butane a augmenté de façon constante entre 2015 et 2025, passant de 279 kb/j (176 kb/j de propane et 103 kb/j de butane) à 566 kb/j (352 kb/j de propane et 214 kb/j de butane), soit une hausse de 100 % en dix ans. La croissance a été particulièrement forte entre 2017 et 2019, période durant laquelle la production totale est passée de 352 kb/j à 447 kb/j. Depuis 2020, la production a suivi une tendance à la hausse, atteignant son plus haut niveau en 2025. Le propane représente toujours une part importante de la production. C’est en Alberta que la production de propane et de butane est la plus élevée. En 2025, cette province a produit 228 kb/j de propane et 141 kb/j de butane.
Le propane et le butane produits dans l’Ouest canadien sont transportés vers les marchés intérieurs et d’exportation par une combinaison d’infrastructures ferroviaires, pipelinières, routières et maritimes. Le rail permet notamment de relier les sites de production de GPL du nord-est de la Colombie-Britannique et de l’Alberta à la côte Ouest de la Colombie-Britannique, d’où les GPL sont exportés par voie maritime. La figure 5 montre la distribution des exportations de propane et de butane selon le mode de transport.
Figure 5 – Exportations de propane et de butane selon le mode de transport
Source : Régie de l’énergie du Canada, Liquides de gaz naturel — Exportations
Version texte : Les exportations canadiennes de propane et de butane selon le mode de transport ont grandement évolué au fil du temps. Depuis 2010, le chemin de fer a progressé jusqu’au premier rang. Il est passé de 63 kb/j en 2010 à un sommet de 191 kb/j en 2019, s’est à peu près maintenu à ce niveau après 2020, et s’est établi à 162 kb/j en 2025. Les exportations de GPL par voie maritime ont commencé en 2019, atteignant à ce moment une moyenne de 22 kb/j, puis augmentant à 89 kb/j en 2024 avant de s’établir à 80 kb/j en 2025. Les volumes pipeliniers ont diminué, passant de 32 kb/j en 2010 à une fourchette de 14 à 22 kb/j ces dernières années, tandis que les volumes acheminés par camion sont demeurés relativement faibles et stables (entre 5 et 13 kb/j depuis 2010).
Transport ferroviaire
Le train demeure le mode de transport le plus utilisé pour les exportations canadiennes de propane et de butane, en particulier à partir de l’Ouest canadien, où le traitement du gaz naturel riche en liquides produit de grands volumes de LGN. Les expéditions par rail augmentent généralement durant la saison de chauffage hivernale, lorsque la demande de propane s’accroît, et diminuent pendant les mois d’été.
Le propane et le butane sont transportés dans des wagons-citernes sous pression à partir de l’Ouest canadien :
Le transport ferroviaire de propane et de butane a atteint en moyenne 162 kb/j en 2025, et oscille autour de ce niveau depuis 2020. Les volumes exportés par rail ont atteint un sommet de 191 kb/j en 2019. L’infrastructure ferroviaire joue un rôle important dans l’approvisionnement des marchés américains et des terminaux maritimes canadiens d’exportation de GPL. Dans le centre du Canada, Sarnia fait office de carrefour de distribution intérieur clé, où les livraisons par chemin de fer viennent compléter la production des raffineries et des usines de fractionnement locales. À partir de ce point, le propane et le butane sont principalement redistribués aux marchés d’utilisation finale par camion ou par train sur de courtes distances, car les options de transport par pipeline en aval de Sarnia sont limitées pour le GPL.
Transport maritime
Le transport maritime donne aux marchés d’outre-mer un accès au propane et au butane canadiens. Sur la côte Ouest, le propane est acheminé par rail jusqu’aux terminaux maritimes d’exportation de GPL, où il est transbordé sur des navires à destination des marchés internationaux, principalement en Asie. Le Canada a exporté 80 kb/j par l’intermédiaire de terminaux maritimes en 2025, ce qui représente le double des volumes de 2020.
En 2019, le premier terminal d’exportation de propane du Canada – le terminal de Ridley Island d’AltaGas – a commencé à exporter du propane liquéfiéNote de bas de page 10 en Asie. Ce terminal a été construit pour offrir une capacité d’exportation de 40 kb/j et fonctionnait presque à plein régime en 2020. Grâce à une efficacité accrue, ainsi qu’à l’optimisation des installations sur place et de la logistique ferroviaire, AltaGas a doublé sa capacité d’exportation pour la porter à 80 kb/j en août 2020. La Régie a approuvé la demande d’AltaGas visant à accroître les exportations en août 2020Note de bas de page 11.
Un deuxième terminal d’exportation de propane, celui de Prince Rupert appartenant à Pembina Pipeline, a commencé ses exportations en avril 2021 avec une capacité de 25 kb/j. Des capacités supplémentaires sont en cours de développement et font l’objet de propositions, notamment l’installation d’exportation d’énergie de Ridley Island (REEF, une coentreprise entre AltaGas et Royal Vopak)Note de bas de page 12, un terminal de vrac liquide comprenant du propane situé sur la même île, près de Prince Rupert, en Colombie‑Britannique. D’autres projets de terminaux sur la côte nord de la Colombie‑Britannique ont fait l’objet de discussions, mais les détails et les promoteurs varient.
Ces terminaux d’exportation permettent aux producteurs de propane de l’Ouest canadien d’avoir accès aux marchés de l’Asie, de l’Amérique centrale et de l’Amérique du Sud. Tous les terminaux d’exportation existants et envisagés sur la côte ouest du Canada recevront leur charge d’alimentation par chemin de fer.
Figure 6 – Exportations canadiennes de LGN par destination
Source : Résumé des exportations de propane et de butanes de la Régie de l’énergie du Canada
Version texte : Les exportations canadiennes de propane et de butane sont surtout destinées aux États-Unis, où les volumes sont passés d’environ 100 kb/j en 2010 à environ 189 kb/j en 2025. L’envoi de volumes plus faibles vers le Mexique, le Japon et la Corée du Sud a commencé après 2017, atteignant environ 74 kb/j vers le Japon en 2025. Plus récemment, les exportations vers la Chine ont augmenté pour atteindre environ 6 kb/j en 2025, tandis que celles vers Singapour demeurent négligeables.
Les infrastructures d’exportation maritime offrent aux producteurs de GPL canadiens un accès direct aux marchés internationaux et soutiennent la diversification des destinations d’exportation au-delà des États-Unis.
Transport par pipeline
L’infrastructure pipelinière sert principalement à assurer les mouvements transfrontaliers de propane, de butane et d’autres liquides de gaz naturel entre le Canada et les États-Unis. Elle joue donc un rôle important dans l’approvisionnement des marchés régionaux américains en propane et en butane canadiens.
Dans l’Ouest et le Centre du Canada, le réseau principal d’Enbridge transporte du pétrole brut léger, des produits pétroliers raffinés et un mélange de LGN d’Edmonton, en Alberta, jusqu’aux marchés de Sarnia, en Ontario, et du Midwest américain. Les installations de dépropanisation situées à Superior, au Wisconsin, et à Rapid River, au Michigan, extraient le propane du flux de LGN mixtes avant que les liquides restants continuent vers Sarnia pour y être fractionnés en produits de spécification. La capacité de la canalisation 1 du réseau principal d’Enbridge au Canada est de 237 kb/j, et celle de la canalisation 5, de 540 kb/j. Il convient toutefois de noter que les LGN représentent une part relativement faible des volumes totaux circulant dans la canalisation 5 puisque celle-ci transporte surtout du pétrole brut. Les produits de LGN fractionnés sont ensuite acheminés vers les marchés du Centre et de l’Est du Canada et du Midwest américain.
D’autres infrastructures pipelinières dans le sud-ouest de l’Ontario permettent d’exporter du propane et du butane vers les États-Unis. Le réseau de livraison de l’Est de Plains Midstream Canada, qui relie Sarnia à Windsor, a une capacité de 150 kb/j et constitue un raccordement important pour le commerce transfrontalier de GPL. D’autres pipelines régionaux transportent de l’éthane et des flux de LGN mixtes liés au marché élargi des liquides. Le pipeline Utopia de Kinder Morgan transporte de l’éthane provenant de la formation schisteuse d’Utica, ainsi qu’un mélange d’éthane et de propane à partir du comté de Harrison, en Ohio, jusqu’à Windsor, en Ontario. De cette ville, le pipeline Windsor-Sarnia de Plains achemine la charge d’alimentation d’éthane vers les installations pétrochimiques de NOVA à Corunna et à des installations de stockage à Sarnia, en Ontario. Le pipeline Utopia, qui a repris une partie de l’ancien pipeline Cochin, a été mis en service en 2018.
Le pipeline Genesis, d’une capacité de 37 kb/j, fournit également de l’éthane au complexe pétrochimique de Sarnia. Le pipeline prend son origine près de Marysville, au Michigan, traverse la rivière St. Clair jusqu’au Canada et transporte de l’éthane de la région de Marcellus par le réseau pipelinier Mariner East.
Les exportations canadiennes de propane et de butane sont surtout destinées aux États-Unis, où des réseaux pipeliniers et ferroviaires établis relient l’approvisionnement de l’Ouest canadien aux principaux marchés régionaux. Comme la demande de GPL canadien est plus forte dans les régions des États-Unis où la demande de chauffage est saisonnière ou où l’offre locale est limitée, une grande part des exportations est acheminée vers les marchés de la côte Est, du Midwest et de la côte Ouest des États‑Unis. La figure 7 illustre la répartition des exportations canadiennes de propane et de butane vers les Petroleum Administration for Defense Districts (« PADD ») des États‑Unis et d’autres destinations entre 2010 et 2025. Au cours de cette période, les exportations sont restées relativement stables avant d’atteindre un pic en 2019, puis de se stabiliser à la suite de la pandémie de COVID-19 en 2020.
Comme le montre la figure 7, les PADD I, II et V (respectivement, la côte Est, le Midwest et la côte Ouest des États-Unis) demeurent des destinations importantes pour les exportations canadiennes de propane et de butane. Ces marchés sont bien desservis par un réseau de pipelines et de chemins de fer bien établi, présentent des déficits d’approvisionnement dans certaines régions côtières et ont une forte demande saisonnière en chauffage, des facteurs qui, ensemble, offrent des débouchés d’exportation réguliers pour les produits canadiens. En revanche, les PADD III et IV (respectivement, la côte américaine du golfe du Mexique et les régions des montagnes Rocheuses) reçoivent des volumes relativement faibles de propane et de butane canadiens. Ces régions produisent elles-mêmes beaucoup de LGN, en particulier dans le bassin permien et d’autres formations schisteuses aux États-Unis, et ont donc moins besoin des importations canadiennes.
Figure 7 – Exportations de propane et de butane selon la destination aux États‑Unis (PADD)
Source : Régie de l’énergie du Canada, Liquides de gaz naturel — Exportations
Version texte : Auparavant, le PADD II dominait généralement le classement des exportations canadiennes de propane et de butane selon la destination, mais celles-ci sont passées de 52 kb/j en 2010 à un sommet de 63 kb/j en 2018, avant de reculer à 58 kb/j en 2025. Les volumes des PADD III et IV sont plus faibles et ceux du PADD I demeurent assez stables, passant de 33 kb/j en 2010 à 36 kb/j en 2025. Par contre, le PADD V a connu une forte croissance, passant de 14 kb/j à 73 kb/j entre 2010 et 2025, ce qui lui a permis de prendre la première place des destinations au cours des dernières années.
La production intérieure de condensats et de pentanes plus a augmenté au même rythme que la production de gaz naturel riche en liquides dans les formations de Montney et de Duvernay. La production canadienne de ces liquides a augmenté de façon constante au cours des cinq dernières années, passant de 391 kb/j en 2021 à 469 kb/j en 2025, une augmentation de 20 %Note de bas de page 13. Cette progression a été particulièrement marquée entre 2016 et 2019 en raison de l’essor de la production des sables bitumineux et de la demande de diluant qui y est associée. La production a légèrement fléchi en 2020, en phase avec les perturbations générales du marché causées par la pandémie de COVID-19, avant de reprendre une tendance largement haussière jusqu’en 2025. L’Alberta représente l’essentiel de la production de condensats et de pentanes plus, alors que la contribution de la Colombie-Britannique est moindre, mais continue de croîtreNote de bas de page 14, et que celle de la Saskatchewan demeure minime.
La croissance de la production est particulièrement marquée sur les marchés du pétrole brut canadien. Les pentanes plus et les condensats sont couramment utilisés comme diluants dans les mélanges de bitume et de pétrole brut lourd, ce qui permet à ces produits plus lourds de satisfaire aux exigences de viscosité du pipeline. La production tirée des sables bitumineux continue de croître et stimule fortement la demande de diluants (condensats et pentanes plus).
La notion de diluant englobe bien plus que les seuls pentanes plus et les condensats. Le naphte est produit dans les raffineries à partir des composants les plus légers du pétrole brut et sert aussi à diluer le pétrole lourd. Sur le plan chimique, les pentanes plus, les condensats et le naphte sont presque identiques; leur nom diffère simplement en fonction de leur origine : condensats aux têtes de puits, pentanes plus dans les usines de traitement de gaz et naphte dans les raffineriesNote de bas de page 15.
Figure 8 – Production de condensats et de pentanes plus
Source : Rapport statistique ST3 de l’Alberta Energy Regulator (en anglais seulement), statistiques sur le gaz naturel et le pétrole du gouvernement de la Colombie-Britannique (en anglais seulement), rapport sur les usines de traitement de gaz du gouvernement de la Saskatchewan (en anglais seulement) et estimations de la Régie des débits sur le réseau Enbridge
Version texte : Cette figure illustre la production annuelle moyenne de condensats et de pentanes plus par province de 2015 à 2025. Elle présente également une estimation de la moyenne annuelle des pentanes plus transportés sur le réseau principal d’Enbridge. La production canadienne de condensats et de pentanes plus a augmenté de façon constante au cours des dix dernières années, passant de 202 kb/j en 2015 à 469 kb/j en 2025. L’Alberta représente la majeure partie de cette production et dicte les tendances générales. La part de la Colombie-Britannique est moindre, mais augmente graduellement, tandis que la production de la Saskatchewan et les débits estimés sur le réseau d’Enbridge demeurent minimes.
La production de bitumeNote de bas de page 16 et de pétrole lourd au Canada exige l’ajout d’environ 30 % de diluant par volume, ce qui signifie que la demande de diluant augmente proportionnellement à la production de bitumeNote de bas de page 17. La production intérieure de diluants étant inférieure à la demande, les producteurs de sables bitumineux doivent combler l’écart à l’aide des importations en provenance des États-Unis, qui couvraient environ la moitié de la demande en diluant en 2025. Les deux pipelines d’importation de diluants réglementés par la Régie sont le pipeline Southern Lights d’Enbridge et le pipeline Cochin de Pembina.
Réseau pipelinier intraprovincial et interprovincial de diluants
La production intérieure de condensats et de pentanes plus de l’Ouest canadien est transportée vers les marchés au moyen d’un vaste réseau de pipelines interprovinciaux et intraprovinciaux qui se déploie autour des carrefours d’Edmonton et de Fort Saskatchewan. Les réseaux pipeliniers provinciaux existants, comme le pipeline Peace et les réseaux Pouce Coupé et Northern de la société Pembina Pipeline, recueillent les condensats et d’autres LGN issus de la production de gaz à forte teneur en liquides du nord-est de la Colombie-Britannique et du centre-ouest de l’Alberta. Ces produits sont ensuite livrés aux carrefours d’Edmonton et de Fort Saskatchewan. Étant donné que les réseaux actuels fonctionnent presque à plein rendement, ce réseau fait l’objet d’un agrandissement au moyen d’infrastructures nouvelles et proposées.
Tableau 2 – Pipelines et agrandissements récents et proposés
| Nom du réseau | Société (société mère) | Produit | Capacité | État | Organisme de réglementation |
|---|---|---|---|---|---|
| Projet de raccordement dans le nord-est de la Colombie-Britannique | NorthRiver Midstream NEBC Connector GP Inc. | Condensats et mélange de LGN | 91 kb/j
|
En construction | Régie de l’énergie du Canada |
| Projet de Taylor à Gordondale de Pouce Coupé | Pouce Coupé Pipe Line Ltd. (Pembina Pipeline Corporation) | Condensats | 118 kb/j
|
Approbation du gouverneur en conseil reçue en février 2026. | Régie de l’énergie du Canada |
| Accroissement de la capacité de la canalisation 13 de Southern Lights | Enbridge Southern Lights GP Inc., au nom d’Enbridge Southern Lights LP (Enbridge Inc.) | Condensats | 15 kb/j (capacité totale de 198 kb/j)
|
Réalisé en 2025 | Régie de l’énergie du Canada |
| Accroissement de la capacité de la canalisation 13 de Southern Lights – Demande de modification | Enbridge Southern Lights GP Inc., au nom d’Enbridge Southern Lights LP (Enbridge Inc.) | Condensats | Hausse graduelle de la capacité pour porter la capacité totale du projet à 240 kb/j | Ordonnance de modification rendue par la Commission de la Régie de l’énergie du Canada le 4 mai 2026 | Régie de l’énergie du Canada |
| Réseau Key Access (en anglais seulement) | Keyera Corp. | Condensats et mélange de LGN | 350 kb/j
|
Réalisé en 2023 | Alberta Energy Regulator |
| Prolongement du réseau Key Access (zone 4) (en anglais seulement) | Keyera Corp. | Condensats et mélange de LGN | S.O. (prolongement du réseau Key Access) | En construction (en anglais seulement) | Alberta Energy Regulator |
Pipelines d’importation de condensats et de pentanes plus
Pipeline Southern Lights d’Enbridge
Le pipeline Southern Lights permet d’importer des diluants depuis Manhattan, en Illinois, jusqu’à Edmonton, en Alberta. À destination, le pipeline est directement relié à plusieurs autres, sous réglementation provinciale, qui acheminent les diluants vers les installations de sables bitumineux. Il est également directement raccordé au réseau principal d’Enbridge en Alberta et en Saskatchewan.
De manière générale, les volumes de diluants transportés sur le réseau Southern Lights ont augmenté au cours des dernières années. Les volumes totaux sont passés de 133 kb/j à 176 kb/j entre 2021 et 2025, une augmentation de 32 % principalement attribuable à la hausse des volumes des expéditeurs du service souscrit. Les volumes sous contrats sont passés de 127 kb/j en 2021 à 162 kb/j en 2025, soit une augmentation d’environ 28 %. Compte tenu de la croissance continue de la demande de diluants et de l’utilisation élevée du pipeline, Enbridge a mis en service une capacité supplémentaire de 15 000 b/j sur le pipeline Southern Lights en 2025 en apportant des modifications aux terminaux et aux stations, ce qui a porté la capacité totale à 198 kb/j. En mars 2026, Enbridge a présenté une demande visant à modifier l’ordonnance pour faire passer la capacité à 240 kb/j. Le 4 mai 2026, la demande a été approuvée.
Figure 9 – Débit, capacité et utilisation du pipeline Southern Lights
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : Le débit trimestriel du pipeline Southern Lights a fluctué entre environ 110 kb/j en 2021 et 190 kb/j en 2025, tandis que la capacité est passée de 180 kb/j à 198 kb/j en juin 2025. Le taux d’utilisation est donc demeuré modéré et bien en deçà de la capacité maximale, ce qui témoigne d’une capacité excédentaire disponible tout au long de la période.
Pipeline Cochin
Le pipeline Cochin reçoit principalement du diluant des pipelines Explorer, TEPPCO et Wasbash à un terminal de Kankakee, en Illinois, et le transporte vers plusieurs terminaux et pipelines tiers près de Fort Saskatchewan, en Alberta. Ces installations stockent et transportent les condensats vers les sites de production de sables bitumineux et de pétrole lourd de l’Alberta. Le débit des condensats sur le pipeline Cochin à Fort Saskatchewan a augmenté entre 2021 et 2023, avant de fléchir légèrement au cours des deux années suivantes.
Les débits moyens sont passés de 84 kb/j en 2020 à 102 kb/j en 2022, ce qui témoigne d’une hausse continue des importations de condensats dans l’Ouest canadien. Les débits sont restés relativement stables et se sont maintenus à un niveau proche de la capacité de 110 kb/j au cours des deux années suivantes. Ils ont diminué légèrement pour s’établir à 95 kb/j en 2025, principalement en raison d’une baisse en septembre 2025 causée par un resserrement des écarts de prix entre les condensats canadiens et américains et une baisse des volumes au comptantNote de bas de page 18. Le débit combiné des pipelines Southern Lights et Cochin, dont les volumes sous contrat s’élèvent à 90 %, donne à penser que les importations totales de diluants sont robustes et en hausse.
Figure 10 – Débit, capacité et utilisation du pipeline Cochin
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte : Le débit du pipeline Cochin a généralement oscillé entre environ 58 et 118 kb/j de 2021 à 2025, suivant de près sa capacité approximative de 110 kb/j, ce qui dénote une utilisation relativement élevée pendant la plus grande partie de la période. Le débit est devenu plus instable en 2024 et 2025, avec des pointes occasionnelles au-dessus de la capacité et un déclin marqué en 2025.