Ces commentaires nous aideront à nous améliorer et à mieux répondre à vos besoins (ouverture d’un nouvel onglet).
Les produits pétroliers raffinés (« PPR ») jouent un rôle important dans la filière énergétique du Canada : ils fournissent des combustibles pour le transport, le chauffage et les activités industrielles et agricoles, des produits pour la construction et les infrastructures, ainsi que des charges d’alimentation pour les industries manufacturière et pétrochimique. Les PPR sont obtenus à partir du pétrole brut après un traitement dans des raffineries. Les raffineries de pétrole produisent un éventail de produits, notamment de l’essence pour moteur et des composants de mélange, du carburant diesel, du carburant d’aviation, du mazout de chauffage, du mazout résiduel, de l’asphalte, du coke de pétrole, des liquides de gaz naturel (« LGN ») comme le naphte, des charges d’alimentation pétrochimiques, des produits pétroliers non finis, des lubrifiants, des cires et d’autres produits pétroliers spécialisésNote de bas de page 1.
Les raffineries séparent le pétrole brut en PPR par distillation et par d’autres procédés, et sont conçues pour traiter différents types de pétrole brut; seules les installations qui ont investi dans des unités de traitement supplémentaires, comme des unités de cokéfaction, peuvent traiter le pétrole lourd, y compris la production de sables bitumineux non valorisésNote de bas de page 2.
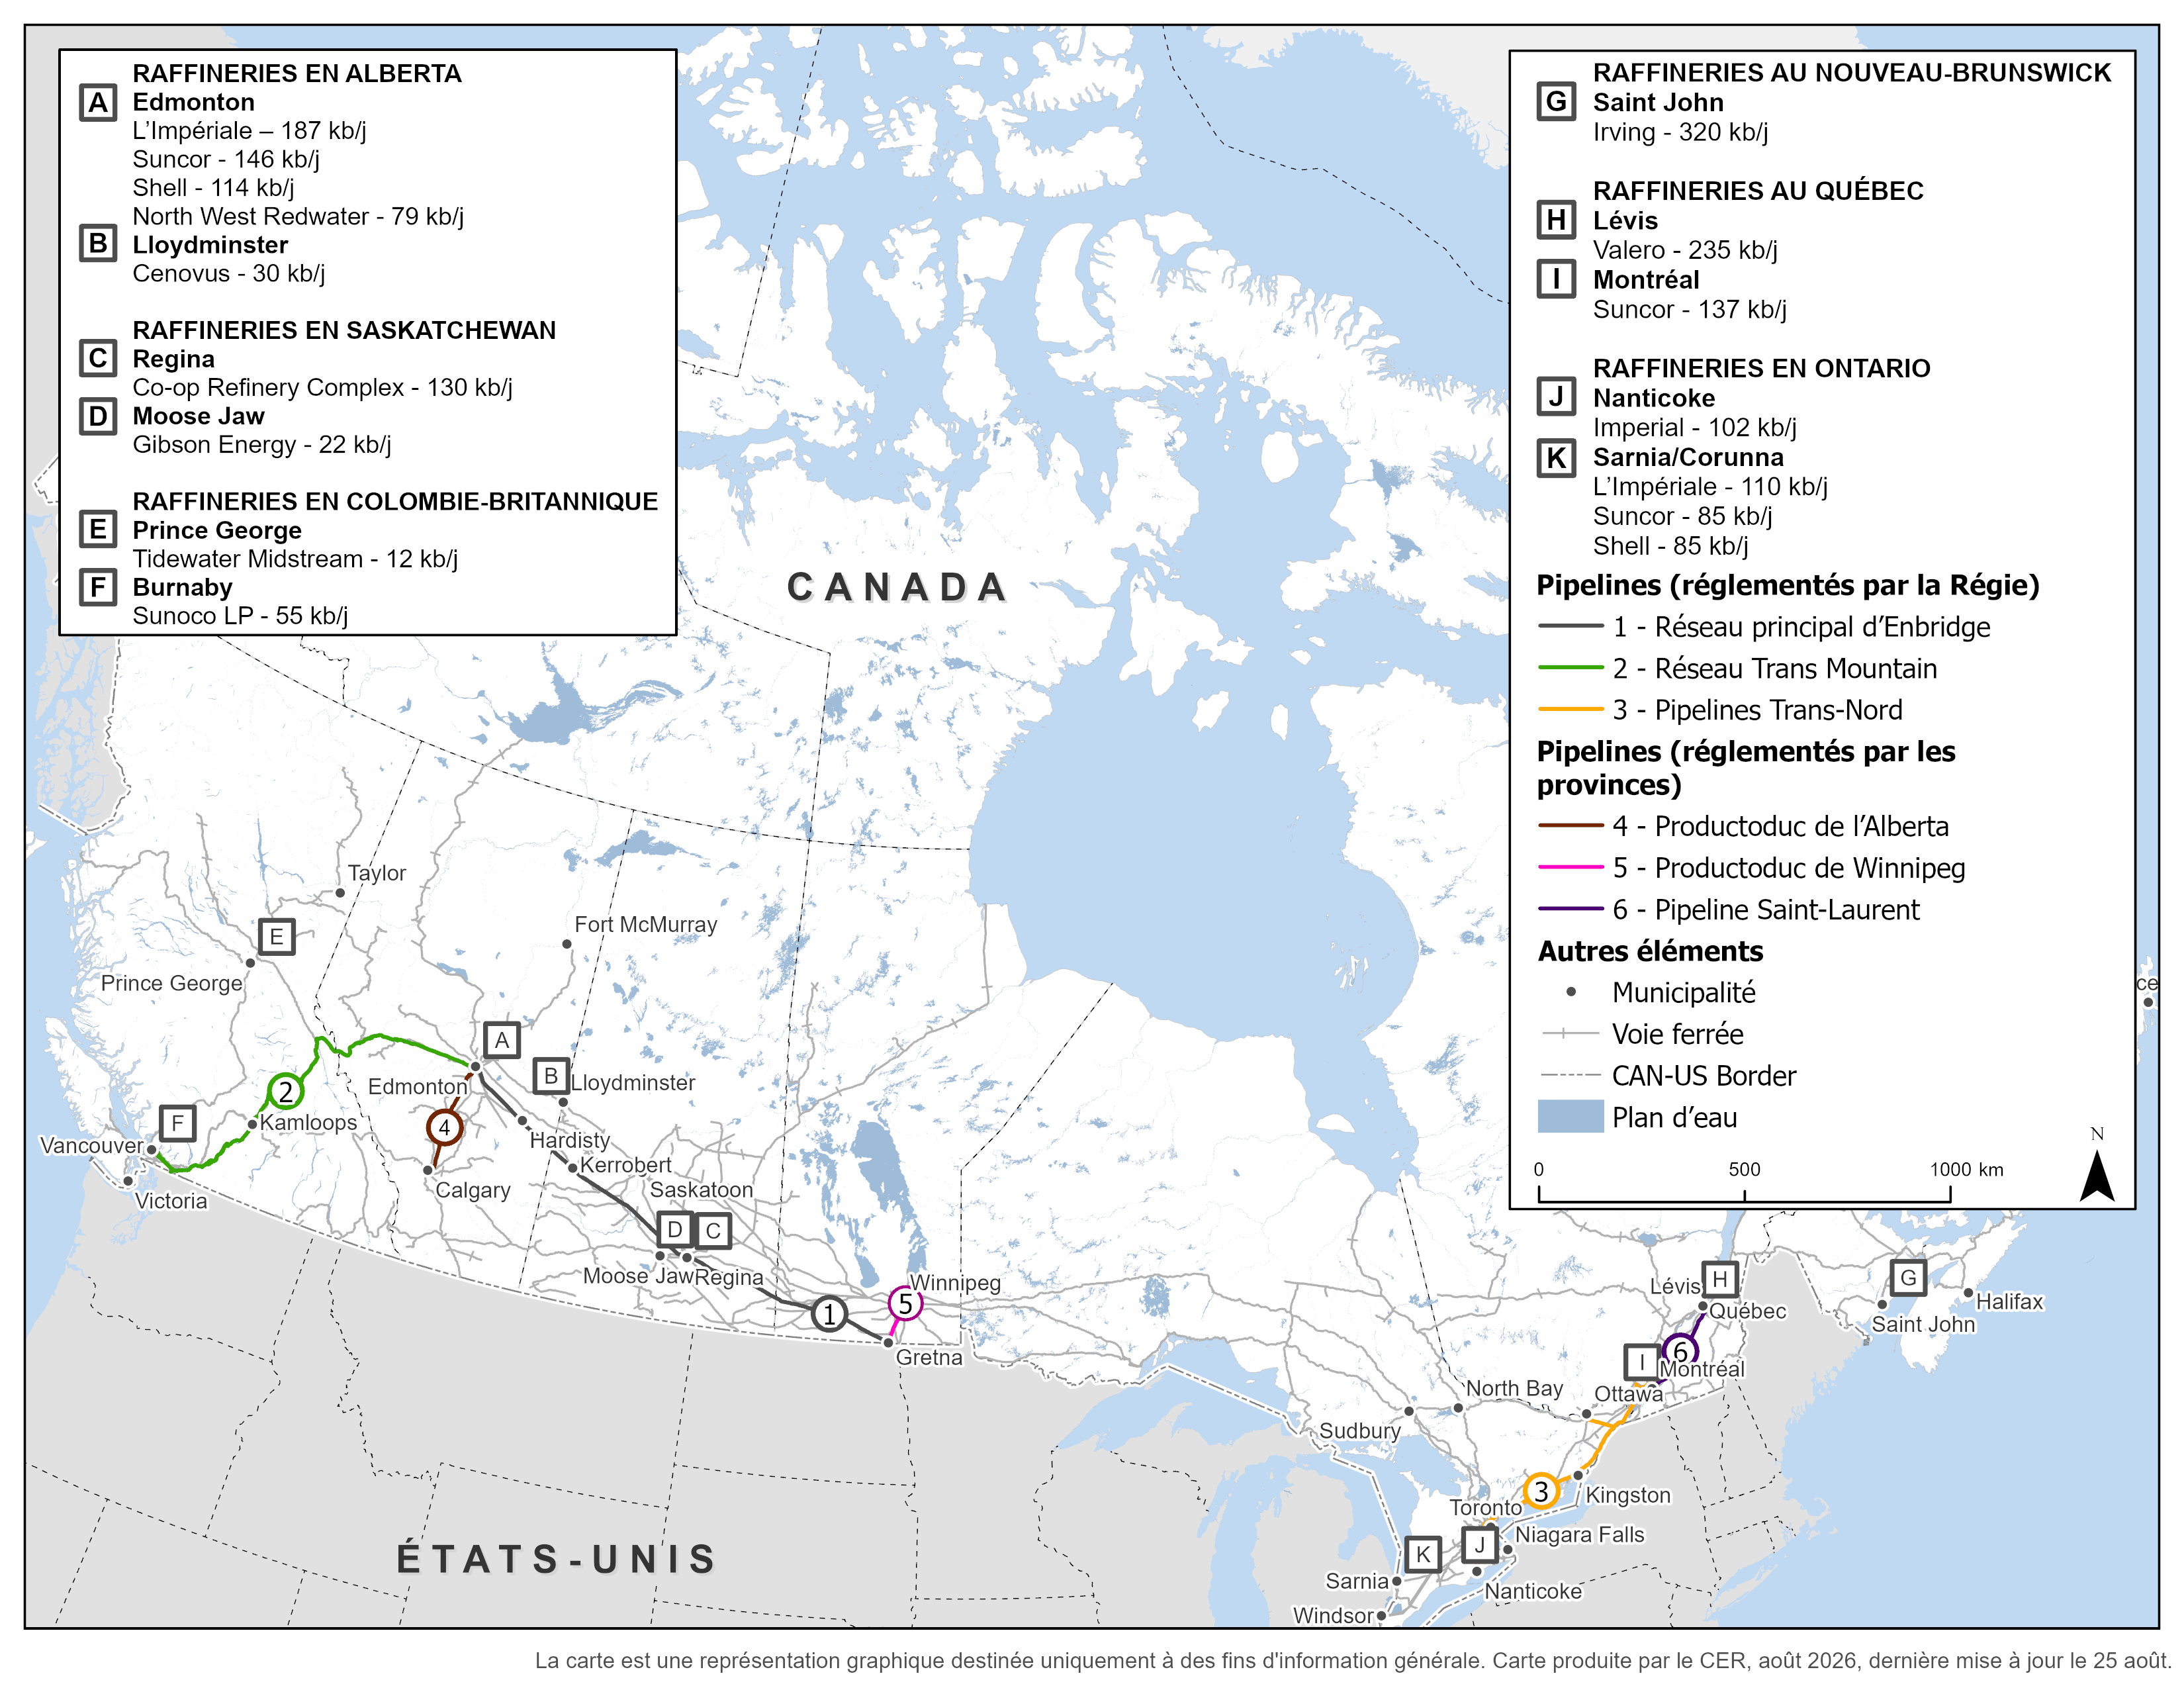
Le Canada compte 16 raffineries en exploitation, dont la capacité totale de traitement du pétrole brut peut atteindre 1,9 million de barils par jour (« Mb/j ») (figure 1)Note de bas de page 3. La capacité de raffinage est principalement concentrée dans les provinces où la production pétrolière est importante ou qui comptent une forte population. L’Alberta représente environ 30 % de la capacité totale, suivie de l’Ontario (21 %), du Québec (20 %), du Nouveau-Brunswick (17 %), de la Saskatchewan (8 %) et de la Colombie-Britannique (4 %).
La capacité de raffinage du pétrole brut du Canada a connu de légères variations d’une région à l’autre. La raffinerie de Braya à Come by Chance (Terre-Neuve), qui était auparavant une raffinerie de pétrole brut, a été convertie et est entrée en service en tant que raffinerie de biocombustibles en 2024Note de bas de page 4. La raffinerie de North West Redwater à Sturgeon (Alberta), la première grande raffinerie construite au Canada depuis les années 1980, a commencé ses activités à la fin de 2017Note de bas de page 5.
Figure 1 – Carte des raffineries au Canada et des principaux pipelines de produits pétroliers raffinés
Source : Régie de l’énergie du Canada; Geomatics Data Management Inc. (GDM) (en anglais seulement)
Version texte : Carte montrant l’emplacement des raffineries du Canada et leur capacité approximative (en kb/j), ainsi que les principales infrastructures pipelinières utilisées pour acheminer les PPR. Les pipelines réglementés par la Régie représentés sur la carte sont le réseau principal d’Enbridge, le réseau Trans Mountain et le pipeline Trans-Nord. Les pipelines sous réglementation provinciale représentés sur la carte sont le productoduc de l’Alberta, le productoduc de Winnipeg et le pipeline Saint-Laurent. La figure présente également les principales liaisons ferroviaires, les routes maritimes et les postes frontaliers canado-américains, soulignant la concentration régionale de la capacité de raffinage en Alberta, en Ontario, au Québec, au Nouveau-Brunswick, en Saskatchewan et en Colombie-Britannique, ainsi que les réseaux qui transportent des PPR partout au Canada.
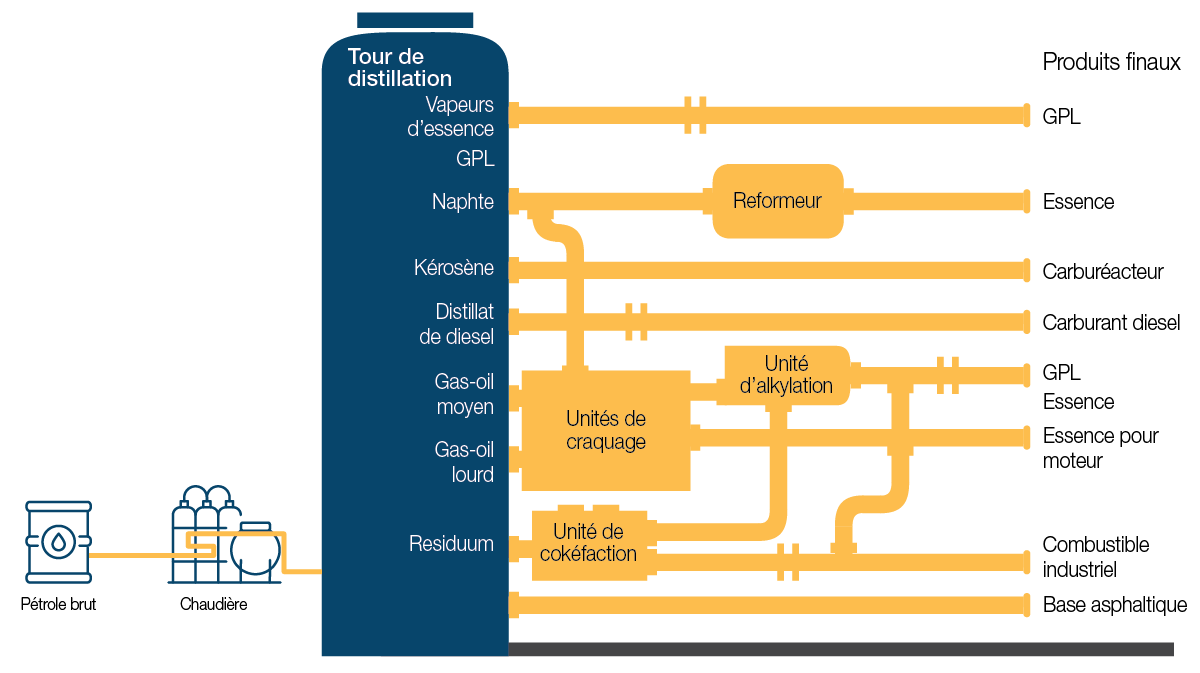
Le pétrole brut est un mélange d’hydrocarbures présentant des points d’ébullition différents, ce qui permet aux raffineries de le séparer en fractions utiles par distillation. Le pétrole brut est chauffé dans une chaudière jusqu’à ce qu’il se vaporise, puis les vapeurs et les liquides ainsi obtenus entrent dans une tour de distillation atmosphérique. Les fractions plus lourdes (comme le diesel et le mazout résiduel) s’accumulent au fond, les fractions plus légères (comme l’essence, le naphte et le kérosène) remontent vers le haut, et les fractions intermédiaires sont retirées à des stades intermédiaires le long de la tour. Certains produits, comme le gaz de pétrole liquéfié et le carburéacteur à base de kérosène, peuvent être expédiés directement vers les marchés, tandis que d’autres nécessitent un traitement supplémentaire dans des unités de conversion. Les unités de craquage décomposent les grosses molécules en produits plus petits et de plus grande valeur; les reformeurs modifient chimiquement le naphte léger afin d’augmenter l’indice d’octane pour le mélange d’essence; et les unités d’alkylation combinent de petites molécules pour en former de plus grosses, afin d’améliorer la qualité de l’essence. Les unités de désulfuration éliminent le soufre afin de respecter les normes environnementales. Les fractions les plus lourdes sont traitées dans des unités de cokéfaction, qui utilisent la chaleur et la pression pour décomposer les grosses molécules d’hydrocarbures en produits plus légers (tels que le butane, le naphte et le diesel) et en coke de pétrole, qui peut être utilisé dans les centrales électriques et les aciéries. Enfin, les unités de mélange combinent des flux intermédiaires avec des additifs et des composants renouvelables pour répondre aux spécifications des produits.
Source : Régie de l’énergie du Canada
Version texte : Cette figure illustre le processus de raffinage des produits pétroliers dans une raffinerie type. La charge d’alimentation en pétrole brut passe par le four, et les vapeurs et liquides qui en résultent sont acheminés vers la tour de distillation et d’autres unités de traitement pour produire des produits pétroliers raffinés.
Le type de pétrole brut traité par les raffineries canadiennes dépend de la disponibilité de la production pétrolière locale, des infrastructures de transport des régions productrices de pétrole et de la configuration des raffineries. Les raffineries de l’Ouest canadien, notamment l’Alberta, la Saskatchewan et la Colombie-Britannique, sont approvisionnées presque exclusivement en pétrole brut canadien grâce à des réseaux pipeliniers intégrés reliant les sources de production pétrolière aux centres de raffinage. L’Alberta traite d’importants volumes de pétrole brut synthétique et lourd, tandis que la Saskatchewan traite principalement du pétrole brut lourd. Quant à la Colombie-Britannique, elle traite surtout du pétrole brut léger canadien acheminé depuis l’Alberta par le réseau de Trans Mountain.
Les raffineries de l’Ontario et du Québec reçoivent la majeure partie de leur approvisionnement en pétrole brut de l’Ouest canadien par l’intermédiaire du réseau principal d’Enbridge et de la canalisation 9 d’Enbridge qui y est reliée. Une partie des volumes acheminés vers ces provinces par le réseau principal d’Enbridge provient des États-Unis. Les raffineries du Québec complètent leur approvisionnement en pétrole par des importations maritimes en provenance des États-Unis. Les intrants du pétrole brut du Québec et de l’Ontario sont composés de pétrole brut léger, moyen et synthétique.
Le Nouveau-Brunswick dépend principalement du pétrole brut classique léger et moyen importé par navire‑citerne jusqu’au terminal Canaport, situé en eau profonde. Cet approvisionnement est complété par des volumes limités de pétrole brut canadien produit au large de la côte EstNote de bas de page 6.
Tableau 1 – Intrants du pétrole brut dans les raffineries en 2025, par province
| Province | Pétrole brut léger** | Pétrole brut lourd** | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Alberta | 77 % | 23 % | ||||||||
| Saskatchewan | 18 % | 82 % | ||||||||
| Colombie-Britannique* | * | * | ||||||||
| Ontario | 79 % | 21 % | ||||||||
| Québec | 90 % | 9 % | ||||||||
| Nouveau-Brunswick* | * | * | ||||||||
| Canada | 73 % | 27 % | ||||||||
|
* Statistique Canada ne publie pas de valeurs précises pour la Colombie-Britannique et le Nouveau-Brunswick afin de préserver la confidentialité. ** Le type de pétrole traité dans les raffineries est déclaré par les raffineries elles-mêmes selon les types fournis par Statistique Canada : léger/moyen, synthétique, lourd ou bitume. Aux fins du présent rapport, tous les pétroles légers sont regroupés (c.-à-d. que la catégorie « léger » comprend le pétrole synthétique, léger et moyen). Les pétroles lourds sont également regroupés (c.-à-d. que la catégorie « lourd » comprend le bitume dilué). |
||||||||||
Source : Statistique Canada. Tableau 25-10-0063-01 – Approvisionnement et utilisation du pétrole brut et équivalent.
Selon les données des charges hebdomadairesNote de bas de page 7, les raffineries canadiennes ont fonctionné à des taux d’utilisation élevés, oscillant en moyenne entre 88 % et 90 % depuis 2022, dans le sillage de la reprise de la demande de PPR après la pandémie de COVID-19, ce qui témoigne d’une demande relativement stable pour les PPR (figure 2).
En 2025, les raffineries canadiennes ont traité en moyenne 1,63 Mb/j de pétrole brutNote de bas de page 8. L’Ouest canadien a traité 619 milliers de barils par jour (« kb/j ») de pétrole brut en 2025, ce qui correspond à un taux d’utilisation de 89 %, dont la quasi-totalité provenait du Canada. Le Québec et l’Est du Canada ont traité environ 624 kb/j (taux d’utilisation de 89 %), en utilisant à la fois du pétrole brut importé et du pétrole brut provenant de l’Ouest canadien. L’Ontario a traité environ 386 kb/j et a enregistré le taux d’utilisation régional le plus élevé, soit 92 %. Les charges hebdomadaires affichent des baisses saisonnières au printemps et à l’automne, ce qui correspond aux travaux d’entretien prévus et aux modifications des spécifications en matière de combustibles. En dehors de ces périodes, les raffineries fonctionnent généralement presque au maximum de leur capacité.
Figure 2 – Charges hebdomadaires de pétrole brut dans les raffineries canadiennes
Source : Régie – Sommaires et données des charges hebdomadaires.
Version texte Cette figure montre les charges hebdomadaires dans les raffineries de l’Ontario, du Québec, de l’est du Canada et de l’Ouest canadien de janvier 2015 à décembre 2025, par rapport à la capacité de raffinage disponible. Les barres représentent les charges hebdomadaires (en milliers de barils par jour), tandis que la ligne bleue foncée indique la capacité de raffinage régionale.
Les charges fluctuent dans toutes les régions, avec des baisses périodiques généralement liées aux travaux d’entretien ou à l’interruption des activités dans les raffineries. Le Québec et l’est du Canada enregistrent les volumes de traitement du pétrole brut les plus élevés, suivis de l’Ouest canadien, tandis que l’Ontario affiche les volumes les plus faibles. Toutes les régions fonctionnent généralement en deçà de leur capacité de raffinage disponible, bien que les taux d’utilisation varient au fil du temps.
En 2025, les raffineries canadiennes et d’autres installations ont produit 2,06 Mb/j de PPR (figure 3)Note de bas de page 9. La production totale de PPR, qui s’établissait à 1,81 Mb/j en 2021, a augmenté depuis lors pour revenir aux niveaux d’avant la pandémie. Malgré les variations de la production totale, la composition globale des produits reste relativement stable, l’essence pour moteur et le mazout léger (ce qui comprend le carburant diesel et le mazout de chauffage) représentant toujours la majeure partie de la production.
En 2025, l’essence pour moteur et le mazout légerNote de bas de page 10 représentaient respectivement 37 % et 35 % de la production totale des raffineries. Le carburant d’aviation représentait 6 % de la production et le mazout résiduelNote de bas de page 11 3 %, tandis que les liquides de gaz naturelNote de bas de page 12 représentaient environ 1 % et étaient utilisés comme combustible ou comme charges d’alimentation pétrochimiques. Le reste de la production était constitué de produits et de sous-produits qui ne sont pas des combustibles, notamment l’asphalte pour la construction et les infrastructures (4 %), le coke de pétrole obtenu à la sortie des unités de cokéfaction (4 %), les charges d’alimentation pétrochimiques (2 %), le gaz de distillation consommé sur place (7 %) et d’autres produits mineurs comme les lubrifiants, les cires et les solvants (<1 %).
La production des raffineries varie d’une région à l’autre en fonction des différences d’approvisionnement en pétrole brut, de la configuration et de la capacité des raffineries, ainsi que de la demande régionale. Par exemple, certaines raffineries de l’Alberta et de la Saskatchewan traitent du pétrole brut plus lourd et utilisent des unités complexes comme des unités de cokéfaction et des hydrocraqueurs, ce qui leur permet de produire plus de mazout léger que d’essence pour moteur. En revanche, certaines raffineries de la Colombie-Britannique et de l’Ontario sont conçues pour traiter le pétrole brut plus léger et produisent beaucoup plus d’essence pour moteur que de mazout léger. Dans l’ensemble, les raffineries du Québec produisent un mélange plus équilibré d’essence pour moteur et de mazout léger.
Figure 3 – Production des raffineries canadiennes par produit pétrolier raffiné
Source : Statistique Canada. Tableau 25-10-0081-01 – Approvisionnement et utilisation de produits pétroliers, mensuel.
Version texte Cette figure présente la production nette annuelle moyenne de PPR par les raffineries et les mélangeurs au Canada de 2019 à 2025, sous forme de graphique en aires par type de produit. L’essence pour moteur et le mazout léger représentaient la plus grande part de la production totale des raffineries sur l’ensemble de la période, suivis par des volumes plus faibles de gaz de distillation, de carburant d’aviation, d’asphalte, de coke de pétrole, de mazout résiduel, de charges d’alimentation pétrochimiques, de liquides de gaz naturel et d’autres produits. La production totale des raffineries a diminué en 2020 en raison de la baisse de la demande de carburant pendant la pandémie de COVID-19, avant de repartir à la hausse jusqu’en 2025.
La demande canadienne de PPR s’est établie en moyenne à 1,43 Mb/j en 2024 (figure 4)Note de bas de page 13. La demande a fortement diminué en 2020 pendant la pandémie de COVID-19, car la consommation de carburant de transport a chuté, en particulier l’essence pour moteur et le carburant d’aviation. Si la demande a progressivement augmenté depuis 2021, où elle s’établissait à 1,33 Mb/j, elle demeure inférieure au niveau d’avant la pandémie (1,59 Mb/j en 2019). Malgré les variations de la demande totale, la composition globale des produits demeure relativement stable, l’essence pour moteur et le carburant diesel représentant toujours la majeure partie de la demande.
À l’instar de la production de PPR, les carburants de transport représentent la majeure partie de la demande de PPR au Canada. En 2024, l’essence pour moteur représentait 51 % (728 kb/j) de la demande totale de PPR au Canada, suivie du carburant diesel à 35 % (495 kb/j) et du carburéacteur à 10 % (149 kb/j). Le mazout léger comptait pour 2 % de la demande, alors que le mazout lourd et le groupe englobant le kérosène et le combustible à usage domestique représentaient environ 1 % chacun. L’essence d’aviation et le coke de pétrole représentaient des parts encore plus petites de la demande totale.
La demande globale de PPR varie considérablement d’une province à l’autre. En 2024, l’Ontario représentait environ 30 % de la demande totale de PPR au Canada, devant le Québec (21 %). Compte tenu des fortes populations et des vastes réseaux de ces provinces, la demande provient en grande partie du transport, ainsi que des activités commerciales et des travaux de construction. En revanche, l’Alberta représentait 15 % de la demande totale de PPR au Canada, devant la Colombie-Britannique (14 %), la Saskatchewan (7 %) et le Manitoba (4 %). Dans ces provinces, la demande est largement influencée par l’extraction des ressources, notamment l’exploitation minière, pétrolière et gazière, ainsi que par le transport et l’agriculture. Les provinces de l’Atlantique représentaient 8 % de la demande totale de PPR au Canada, en partie en raison des besoins en mazout de chauffage résidentiel et commercial, tandis que les territoires représentaient 1 % de la demande, pour l’extraction des ressources, le transport et le chauffage.
Figure 4 – Demande de produits pétroliers raffinés au Canada et dans les provinces
Source : Statistique Canada. Tableau 25-10-0029-01 – Disponibilité et écoulement d’énergie primaire et secondaire en térajoules, annuel.
Version texte Cette figure présente la demande canadienne annuelle moyenne de PPR de 2015 à 2024, sous forme de graphique en aires par type de produit. L’essence pour moteur et le carburant diesel représentaient la plus grande part de la demande sur l’ensemble de la période, suivis du carburéacteur et de volumes moindres de mazout léger, de mazout lourd, de coke de pétrole, de kérosène et combustible à usage domestique et d’essence d’aviation. La demande totale a augmenté de 2015 à 2019, puis a fortement diminué en 2020 en raison de la réduction de la consommation de carburant de transport pendant la pandémie de COVID-19; elle a ensuite progressivement augmenté entre 2021 et 2024.
La figure 5 montre que la demande d’essence pour moteur est la plus élevée en Ontario et au Québec, qui représentent ensemble plus de la moitié de la consommation totale du Canada. Cette situation s’explique par des populations importantes et une forte dépendance au transport routier. La demande de carburant diesel est plus largement répartie au Canada : l’Ontario, l’Alberta, le Québec et la Colombie-Britannique représentent les parts les plus importantes de la consommation totale. Le carburant diesel représente également une part plus grande de la demande globale de PPR en Saskatchewan, dans les territoires et en Alberta, où le transport de marchandises, l’agriculture et l’extraction des ressources occupent une place importante. La demande de carburant d’aviation est concentrée en Ontario, au Québec et en Colombie-Britannique, où se trouvent les plus grands centres de transport aérien de passagers et de fret. L’essence d’aviation représente une part plus petite de la demande et est principalement utilisée dans les petits avions; c’est en Alberta et au Manitoba que la demande est la plus forte.
La demande de mazout de chauffage demeure concentrée dans le Canada atlantique, au Québec et en Ontario. Le Québec représente une part relativement importante de la demande de kérosène et combustible à usage domestique, tandis que le mazout léger et le kérosène continuent d’être utilisés pour le chauffage résidentiel, commercial et institutionnel dans ces régions. La demande de mazout lourd reste plus concentrée dans les régions où l’activité industrielle et le transport maritime sont importants, en particulier au Québec, en Colombie-Britannique et dans le Canada atlantique. Le coke de pétrole représente une part relativement petite de la demande totale de PPR et est principalement utilisé dans des applications industrielles, notamment dans le secteur manufacturier de l’Ontario et du Québec.
Figure 5 – Demande de produits pétroliers raffinés par province
Source : Statistique Canada. Tableau 25-10-0029-01 – Disponibilité et écoulement d’énergie primaire et secondaire en térajoules, annuel.
Version texte La figure est un tableau de densité montrant les parts des provinces et des régions dans la demande canadienne en 2024, par type de PPR. Les rangées représentent les provinces, les territoires et les régions, tandis que les colonnes représentent les catégories de produits. La teinte bleu foncé indique une plus grande part de la demande canadienne pour ce produit. La figure permet de comparer les tendances régionales de la demande concernant l’essence pour moteur, le carburant diesel, les carburants d’aviation, les combustibles de chauffage, le mazout lourd et le coke de pétrole.
Bien que le Canada exporte des PPR, certaines régions doivent s’approvisionner auprès d’autres provinces et pays pour répondre à leur demande régionale. Les PPR font l’objet d’échanges interprovinciaux afin d’acheminer l’approvisionnement des principaux centres de raffinage vers les régions consommatrices. Les produits importés peuvent être consommés dans la province d’importation ou être redistribués dans d’autres régions du Canada, selon la demande régionale, la disponibilité des produits et l’accès au transport. Ensemble, ces tendances commerciales témoignent des différences dans les configurations des raffineries, les mélanges et les spécifications de produits, les infrastructures de transport et la demande régionale.
L’Ouest canadien produit généralement assez de PPR pour répondre à l’ensemble de ses besoins. La majeure partie de la production de PPR se concentre en Alberta, tandis que la Colombie-Britannique et la Saskatchewan abritent des centres de raffinage plus petits. L’Alberta est de loin la plus grande source d’expéditions de PPR vers le reste du Canada, fournissant aux autres provinces beaucoup plus de PPR que n’importe quelle autre province. En règle générale, l’Alberta n’importe pas de PPR traditionnels et fournit à la Colombie-Britannique, à la Saskatchewan, au Manitoba, aux Territoires du Nord-Ouest et au Yukon un approvisionnement supplémentaire afin de répondre à leurs besoins. Si la Colombie-Britannique produit environ 40 % de ses propres PPR, elle comptait également, en 2025, sur l’approvisionnement en provenance de l’Alberta et sur des importations d’environ 34 Mb/j à partir d’autres pays. Le Manitoba dépend également de l’approvisionnement en provenance de la Saskatchewan, tandis que les territoires reçoivent une partie de leur approvisionnement de la Colombie-Britannique.
Le Québec et l’Ontario comptent plusieurs raffineries qui produisent des PPR et constituent, compte tenu de leur forte population, les plus grands marchés de produits raffinés du Canada, mais ils dépendent toujours de produits raffinés provenant d’autres provinces ou pays. Le Québec a importé environ 103 kb/j de PPR en 2025 (dont environ la moitié provenait des États-Unis et le reste principalement de l’Europe), et a également fourni des PPR aux marchés ontariens. En plus de recevoir des PPR d’autres provinces, l’Ontario a importé environ 36 kb/j de PPR, principalement des États-Unis.
L’ensemble du Canada atlantique a importé environ 41 kb/j de PPR en 2025, en raison de l’absence de raccordements par pipeline avec le reste du Canada et de la présence d’une seule grande raffinerie dans la région, située au Nouveau-Brunswick. Le Québec fournit également des PPR au Canada atlantique.
Le Canada atlantique, la Colombie-Britannique, l’Ontario et le Québec ont tous accès aux marchés internationaux et peuvent s’approvisionner en PPR à l’étranger en cas de besoin.
Figure 6 – Commerce international (importations et exportations) par pays partenaire
Source : Statistique Canada. L’application Web sur le commerce international de marchandises du Canada.
Version texte Cette figure présente les volumes annuels moyens d’importation et d’exportation de PPR pour le Canada atlantique, le Québec et l’Ontario de 2015 à 2025, ventilés par pays d’origine (pour les importations) ou par destination (pour les exportations). Les barres empilées représentent les volumes totaux, tandis que les couleurs désignent les pays individuels. Les États-Unis représentent la plus grande part des volumes d’échanges pour les trois régions sur l’ensemble de la période, avec des volumes plus faibles associés à des pays comme les Pays-Bas, le Royaume-Uni, la Belgique, la Norvège, etc. Les volumes des échanges commerciaux varient au fil du temps et selon les régions.
Les États-Unis sont la principale source d’importations de PPR du Canada, représentant environ 80 % des importations totales, mais les pays d’origine varient selon les régions. Par exemple, environ la moitié des importations du Canada atlantique proviennent des États-Unis; le reste provient principalement des marchés européens. Le Québec importe un peu plus du double du volume du Canada atlantique et affiche une tendance d’approvisionnement similaire, environ la moitié provenant des États-Unis et le reste des marchés européens. Les importations de la Colombie-Britannique proviennent principalement des États-Unis, et des volumes supplémentaires proviennent des marchés de l’Asie-Pacifique. Les importations de l’Ontario proviennent également principalement des États-Unis en raison des raccordements de pipelines. Le Canada importe principalement de l’essence pour moteur, du coke de pétrole et du carburéacteur.
Les régions ont tendance à exporter des PPR lorsque l’offre régionale dépasse la demande et lorsque les aspects économiques favorisent l’approvisionnement des marchés d’exportation plutôt que des marchés intérieurs. En 2025, le Canada atlantique a exporté 197 kb/j de PPR, ce qui représentait la plus grande part des exportations canadiennes. La plupart de ces exportations provenaient du Nouveau-Brunswick, où se trouve la raffinerie d’Irving. L’Alberta, principal carrefour de raffinage de l’Ouest canadien, a également exporté 69 kb/j de PPR. De plus, le Québec et l’Ontario ont respectivement exporté 90 kb/j et 26 kb/j de PPR. Les exportations du Canada sont principalement constituées d’essence pour moteur et de carburant diesel.
Les États-Unis constituent la principale destination des exportations canadiennes, recevant plus de 80 % des exportations de PPR du Canada, y compris la plupart des exportations en provenance du Canada atlantique, du Québec et de l’Ontario. La majeure partie des exportations de l’Ouest canadien sont également destinées aux États-Unis, avec des expéditions supplémentaires vers le Mexique, l’Amérique du Sud et ailleurs.
Les prix des PPR sont très régionalisés et propres à chaque produit. La présente section se concentre sur les prix de gros de l’essence, car ceux-ci illustrent bon nombre des dynamiques de prix plus générales observées pour les PPR. Par exemple, l’essence et le diesel sont influencés par des facteurs structurels semblables et suivent souvent des tendances régionales similaires, même si les facteurs saisonniers influant sur la demande peuvent varier.
Alors que les prix du pétrole brut sont souvent indexés sur les principaux indices de référence, ceux des PPR sont davantage liés aux marchés d’utilisation finale. Les prix peuvent varier considérablement au sein d’une même région et d’une région à l’autre, en fonction de la configuration et de la capacité des raffineries, des infrastructures de transport, des stocks, des tendances saisonnières de la demande et de la disponibilité d’autres sources d’approvisionnement en pétrole brut et en produits raffinés. Chaque produit raffiné présente également une dynamique de l’offre et de la demande qui lui est propre. Par exemple, la demande d’essence augmente généralement pendant l’été, alors que la demande de diesel est plus étroitement liée au transport de marchandises, à l’activité industrielle, à l’agriculture et aux besoins de chauffage dans certaines régions. Les décisions de production des raffineries, les spécifications régionales en matière de combustibles et les tendances saisonnières de la consommation peuvent entraîner des variations de prix entre les différents produits.
Les prix des PPR sont généralement évalués tant au niveau du marché de gros qu’à celui du marché de détail. Les prix de gros, aussi appelés « prix à la rampe », tiennent compte du prix du carburant vendu aux terminaux de distribution et excluent les taxes, les marges de détail et les coûts de livraison finale. Les prix de détail peuvent différer sensiblement de ceux du marché de gros parce qu’ils tiennent compte de chacun de ces coûts supplémentaires. En excluant ces coûts, les prix de gros de l’essence indiqués dans la présente section reflètent plus directement les coûts des intrants du pétrole brut, les marges de raffinage, les coûts du transport sur de longues distances et les conditions régionales de l’offre et de la demande.
La comparaison des prix entre les grandes villes (c.-à-d. les écarts de prix) permet d’isoler la dynamique des marchés régionaux en éliminant les fluctuations de prix à plus grande échelle qui touchent simultanément tous les marchés, comme les variations dans les coûts des intrants du pétrole brut ou les marges de raffinage. Ces écarts permettent de mieux comprendre les contraintes d’approvisionnement locales, la connectivité des infrastructures et l’intégration des marchés. Les marchés dotés d’infrastructures bien connectées et d’options d’approvisionnement diversifiées ont généralement des écarts de prix plus faibles et stables, tandis que les marchés plus isolés connaissent souvent des écarts plus importants et volatils.
Figure 7 – Prix de gros de l’essence et écarts de prix par ville
Source : Ressources naturelles Canada. Moyennes des prix de gros (à la rampe).
Version texte Cette figure présente les prix de gros moyens hebdomadaires ou mensuels de l’essence pour moteur ordinaire sur les principaux marchés canadiens de 2017 à 2025. Le graphique du haut compare les prix de gros à Calgary, à Edmonton, à Montréal, à Ottawa, à Sarnia, à Saint John, à Toronto et à Vancouver. Le graphique du bas montre la différence de prix entre deux régions sélectionnées et met en évidence les écarts de prix régionaux au fil du temps.
La figure 7 présente les prix de gros de l’essence dans certaines villes canadiennes. Bien que les prix dans l’ensemble du pays évoluent généralement de façon parallèle, souvent sous l’effet des fluctuations de prix du pétrole brut, les différences dans les structures d’approvisionnement régionales peuvent entraîner des écarts de prix persistants entre les marchés. Par exemple, Vancouver figure systématiquement parmi les marchés les plus chers de l’Ouest canadien, tandis que parmi les marchés du centre et de l’est du Canada, Montréal affiche généralement les prix les plus élevés, devant Saint John (Nouveau-Brunswick). Toronto, Ottawa et Sarnia présentent généralement des prix similaires, situés dans une fourchette moyenne, tandis que Calgary et Edmonton constituent systématiquement les marchés où les prix sont les plus bas.
Les différences régionales dans les prix de gros de l’essence reflètent la proximité des raffineries, la disponibilité des infrastructures de transport pour l’approvisionnement en pétrole brut et la distribution des produits raffinés, ainsi que la diversité globale de l’approvisionnement. Ces facteurs créent des structures de marché régionales distinctes à l’échelle du Canada. Les écarts de prix entre des marchés étroitement intégrés, comme Toronto et Ottawa ou Calgary et Edmonton, ont tendance à rester faibles et stables au fil du temps. En revanche, les écarts entre ces marchés plus stables et bien approvisionnés et les marchés où les options d’approvisionnement sont plus limitées, comme Vancouver par rapport à Edmonton, sont plus importants et fluctuent davantage.
Par exemple, Vancouver est un marché de gros dont les coûts sont structurellement plus élevés dans l’Ouest canadien et où les prix sont plus élevés qu’à Edmonton, en raison des caractéristiques régionales de l’approvisionnement. Comme la capacité de raffinage de la Colombie-Britannique ne suffit pas à répondre à la demande, la province dépend d’un approvisionnement supplémentaire provenant de l’Alberta ainsi que d’importations des États-Unis. Entre 2017 et 2025, comme l’illustre la figure 7, les prix de gros de l’essence à Vancouver étaient en moyenne supérieurs de 19,7 cents le litre par rapport à Edmonton. L’écart de prix a atteint son niveau le plus élevé et a été le plus volatil au cours de la période de deux ans s’étendant de la mi-2022 à la mi-2024.
Dans le centre du Canada, les prix de l’essence à Toronto et à Ottawa sont très similaires puisque ces villes s’approvisionnent auprès de sources semblables et que les coûts de transport sont comparables. Ces marchés sont principalement approvisionnés par les raffineries de Nanticoke et de Sarnia, et par d’autres situées au Québec. Les marchés du Centre du Canada sont également desservis par plusieurs modes de transport pour les PPR, dont les pipelines. Par conséquent, les écarts de prix entre Toronto et Ottawa ont tendance à rester relativement faibles au fil du temps. Montréal affiche généralement une majoration par rapport à Toronto, laquelle est devenue plus importante à partir de 2022. Cette situation s’explique en partie par les différences dans l’approvisionnement en pétrole brut des raffineries : la ville de Montréal est plus directement reliée aux marchés du pétrole brut et de l’essence du bassin atlantique, y compris la côte Est des États-UnisNote de bas de page 15. En revanche, les villes de Toronto et d’Ottawa sont principalement approvisionnées par des centres de raffinage au pays qui reçoivent plus de pétrole brut de l’Ouest canadien par pipeline; les prix dans ces villes sont plus étroitement indexés sur les prix du pétrole brut en Amérique du NordNote de bas de page 16. Ces différences dans les coûts d’approvisionnement en pétrole brut peuvent entraîner des écarts de prix persistants entre ces marchés.
Dans le Canada atlantique, Saint John (Nouveau-Brunswick), où se trouve la raffinerie d’Irving Oil, affiche également des prix généralement plus élevés qu’à Toronto et à Ottawa, malgré une capacité de raffinage importante. Contrairement aux raffineries du centre du Canada, celle de Saint John n’a pas d’accès par pipeline à l’approvisionnement en pétrole brut de l’Ouest canadien et est davantage exposée aux marchés mondiaux du pétrole brut et des produits raffinés par le transport maritime. Les prix de gros de l’essence à Saint John suivent généralement ceux de Montréal et, comme à Montréal, sont supérieurs à ceux de Toronto depuis 2022. La différence relativement faible entre Saint John et Montréal reflète en partie une exposition semblable à la dynamique des prix dans le bassin de l’Atlantique.
Au Canada, les PPR sont acheminés par pipeline, par navire-citerne, par train et par camion. Le rôle de chaque mode de transport varie d’une région à l’autre, en fonction des infrastructures disponibles, de la géographie et de la capacité de raffinage. Ces modes de transport fonctionnent généralement comme un réseau intégré. Les pipelines, les trains et les navires-citernes transportent de grands volumes vers les marchés régionaux, tandis que les camions distribuent généralement des produits des terminaux de gros aux consommateurs commerciaux et de détail. Les camions offrent également une certaine souplesse lorsque les autres options de transport sont limitées ou indisponibles.
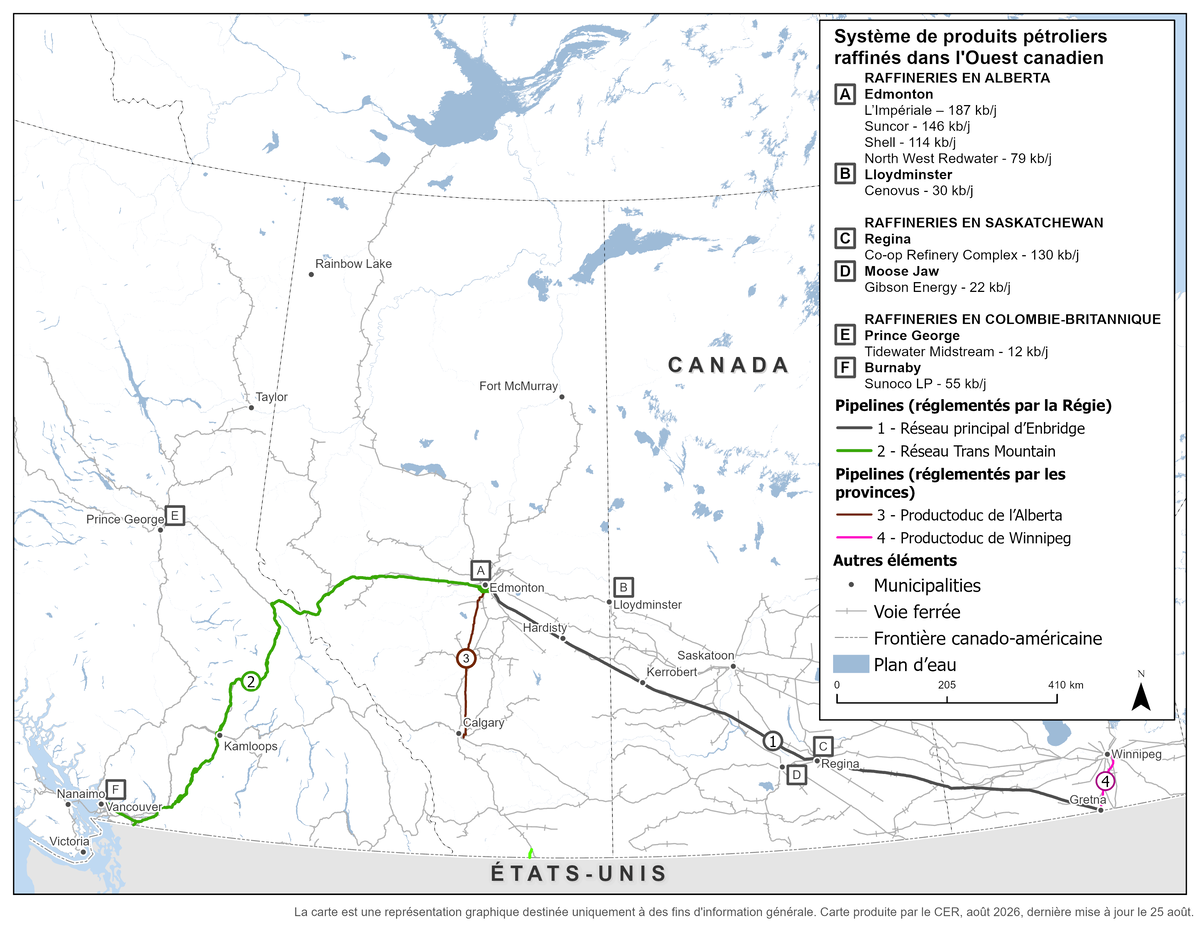
Dans l’Ouest canadien, les PPR sont fournis par différentes raffineries, dont plusieurs sont situées dans la région d’Edmonton, ainsi qu’à Regina, à Moose Jaw, à Prince George et à Burnaby. La région d’Edmonton est le plus grand carrefour de raffinage et approvisionne une grande partie de l’Alberta ainsi que certaines zones de la Colombie-Britannique, de la Saskatchewan et du Manitoba. Deux grands pipelines réglementés par la Régie permettent d’acheminer les PPR produits en Alberta vers d’autres provinces de l’Ouest canadien.
Figure 8 – Réseau de transport des produits pétroliers raffinés dans l’Ouest canadien
Source : Régie de l’énergie du Canada; Geomatics Data Management Inc. (GDM) (en anglais seulement)
Version texte : Cette carte montre l’emplacement des raffineries dans l’Ouest canadien et leur capacité approximative (en kb/j), ainsi que les principales infrastructures pipelinières utilisées pour acheminer les PPR. Les pipelines réglementés par la Régie représentés sur la carte sont le réseau principal d’Enbridge et le réseau de Trans Mountain, tandis que les infrastructures sous réglementation provinciale illustrées incluent le productoduc de l’Alberta et le productoduc de Winnipeg. La figure met en évidence la concentration de la capacité de raffinage dans la région d’Edmonton, ainsi que la présence de petites raffineries à Lloydminster, à Regina, à Moose Jaw, à Prince George et à Burnaby. Elle illustre également comment l’infrastructure pipelinière relie les centres de raffinage de l’Ouest canadien aux marchés de la demande en Colombie-Britannique et dans les Prairies, ainsi qu’aux marchés d’exportation sur la côte Ouest.
Le réseau de Trans Mountain transporte des PPR et du pétrole brut vers l’ouest, d’Edmonton jusqu’à des points de livraison en Colombie-Britannique. Les PPR sont acheminés vers les terminaux de produits de Kamloops et de BurnabyNote de bas de page 17, où ils intègrent les réseaux de distribution locaux. Le pétrole brut est acheminé vers la raffinerie de Burnaby, où il est transformé en PPR destinés à la distribution régionale. Ainsi, la Colombie-Britannique reçoit des PPR par le réseau de Trans Mountain sous forme d’expéditions directes de PPR et d’approvisionnement indirect de pétrole brut raffiné localement.
Le débit des PPR sur le réseau de Trans Mountain s’est établi en moyenne à 32,3 kb/j en 2021 et a progressivement augmenté au cours des deux années suivantes, à mesure que la demande de carburant de transport se normalisait après la pandémie. En 2023, soit l’année précédant la mise en service de l’agrandissement, le débit des PPR était en moyenne de 35,3 kb/j (figure 9). En 2025, après la mise en service, le débit a atteint une moyenne de 45,9 kb/j, soit une augmentation de 42 % depuis 2021. Avant la mise en service de l’agrandissement, la capacité disponible pour les PPR était plus limitée et les commandes d’expédition faisaient l’objet d’une répartition périodique. Depuis la mise en service, le réseau dispose d’une plus grande capacité pour transporter des PPR et du pétrole brutNote de bas de page 18.
Figure 9 – Flux de produits raffinés sur le réseau de Trans Mountain
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte Cette figure présente une carte à gauche et un graphique chronologique à droite. La carte met en évidence le réseau de Trans Mountain et indique les principaux points de livraison en Alberta et en Colombie-Britannique, notamment Edmonton ainsi que Sumas et Burnaby dans la région exportatrice de la vallée du bas Fraser. Le graphique chronologique présente les tendances mensuelles du débit en milliers de barils par jour (en kb/j) pour le réseau de Trans Mountain de 2015 à 2025.
Le réseau principal d’Enbridge transporte également des PPR dans l’Ouest canadien. Plus particulièrement, la canalisation 1 peut transporter des PPR des raffineries de la région d’Edmonton et de Regina vers des points de livraison en Saskatchewan et au ManitobaNote de bas de page 19Note de bas de page 20, ce qui vient compléter les PPR produits dans les raffineries de la Saskatchewan.
Les réseaux pipeliniers sous réglementation provinciale jouent également un rôle important, car ils acheminent l’approvisionnement des carrefours de raffinage vers les principaux centres de demande. Par exemple, le productoduc de l’Alberta distribue des PPR en Alberta en déplaçant l’approvisionnement du carrefour de raffinage d’Edmonton vers les principaux centres de demande, comme Calgary. Le productoduc de WinnipegNote de bas de page 21 distribue des PPR au Manitoba, du point de livraison du réseau principal d’Enbridge à Gretna jusqu’au centre de demande de WinnipegNote de bas de page 22.
Le transport ferroviaire est également utilisé pour acheminer des PPR dans l’Ouest canadien, surtout vers des destinations qui ne sont pas directement reliées par pipeline ou lors de périodes où la capacité pipelinière est réduite, comme en cas d’interruption des activités. Les camions sont utilisés pour acheminer des produits des terminaux de gros aux utilisateurs finaux dans toute la région. Les marchés côtiers de la Colombie-Britannique dépendent du transport maritime pour certains mouvements de PPR.
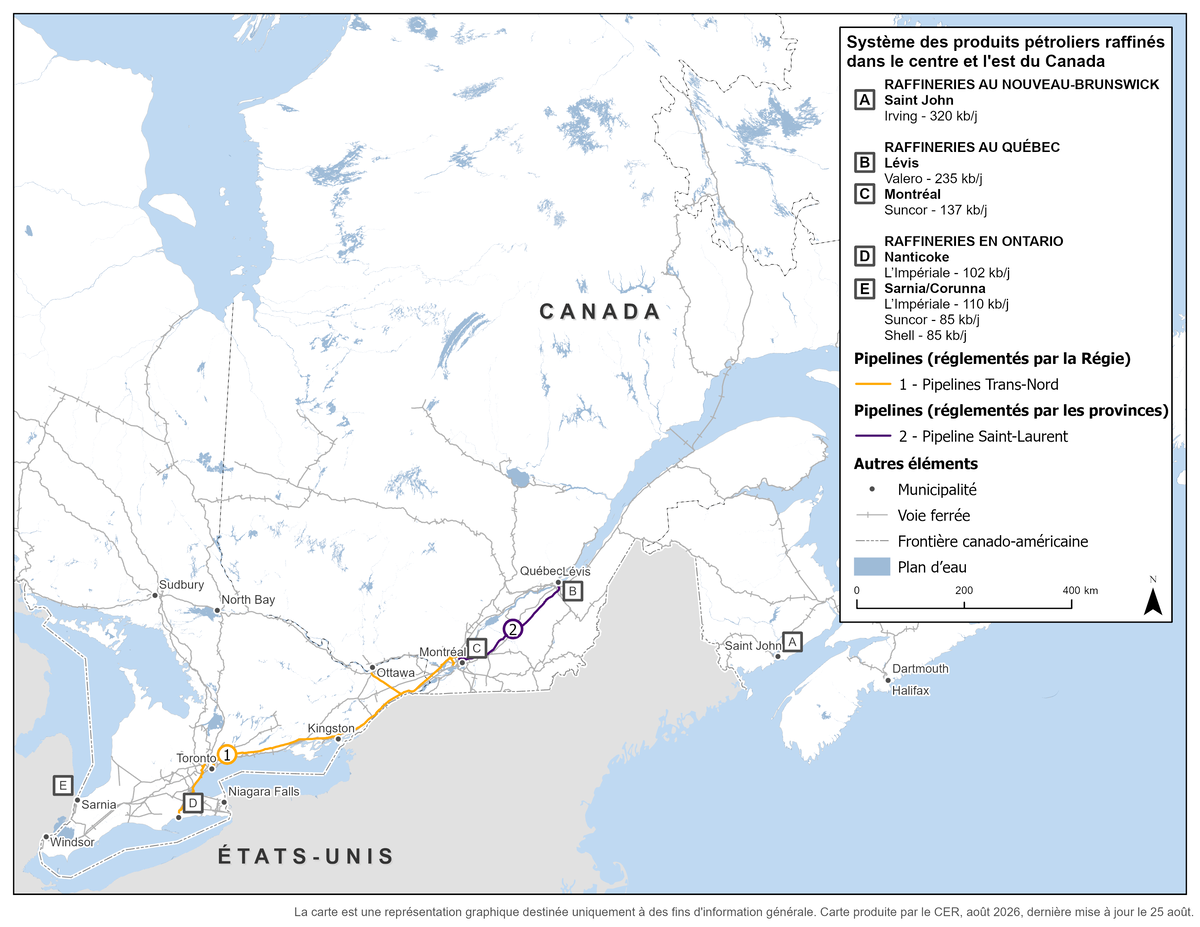
Dans le centre du Canada, les PPR sont fournis par les raffineries situées à Sarnia et à Nanticoke (Ontario), ainsi qu’à Montréal et à Lévis (Québec). Les PPR sont acheminés vers des marchés en aval très peuplés grâce à une combinaison de pipelines, de navires-citernes, de trains et de camions.
Figure 10 – Réseau de transport des produits pétroliers raffinés dans le centre et l’est du Canada
Source : Régie de l’énergie du Canada; Geomatics Data Management Inc. (GDM) (en anglais seulement)
Version texte : Cette carte montre l’emplacement des raffineries dans le centre et l’est du Canada et leur capacité approximative (en kb/j), ainsi que les principales infrastructures pipelinières utilisées pour acheminer les PPR. L’infrastructure réglementée par la Régie représentée ici est le réseau pipelinier Trans-Nord, tandis que l’infrastructure sous réglementation provinciale est le pipeline Saint-Laurent. La figure met en évidence l’emplacement des raffineries en Ontario, au Québec et au Nouveau-Brunswick, notamment le carrefour de raffinage de Sarnia/Corunna ainsi que les raffineries de Nanticoke, de Montréal, de Lévis et de Saint John. Elle illustre également comment l’infrastructure pipelinière soutient les mouvements de produits entre les grands centres de population du centre du Canada.
Le réseau de Pipelines Trans-Nord (« PTNI ») achemine des PPR en Ontario et au Québec, reliant les centres de raffinage aux régions dont la demande est forte, notamment la région du Grand Toronto (« RGT »), Ottawa et Montréal. Le réseau de PTNI se compose de deux tronçons principaux : le tronçon Nanticoke-Est, qui assure le transport d’ouest en est de Nanticoke à la RGT, et le tronçon Montréal-Ouest, qui assure le transport d’est en ouest de Montréal à Ottawa. Avant juillet 2025, le tronçon Montréal-Ouest desservait également le marché de la RGT, mais l’exploitation de la canalisation Ouest (c.-à-d. la partie du tronçon en aval de Farran’s Point) a cesséNote de bas de page 23.
Le débit global des PPR sur le réseau de PTNI a diminué, passant de 212 kb/j en 2015 à 136 kb/j en 2025 (figure 11). Le débit a fortement chuté en 2020, reflétant la baisse de la demande de carburant de transport pendant la pandémie, s’est partiellement rétabli en 2023, mais a de nouveau diminué en 2024 et en 2025 lorsque la canalisation Ouest est devenue non rentable et sous-utilisée, avant d’être mise hors service fin juin 2025.
Le taux d’utilisation varie dans les autres parties du réseau. Le tronçon Montréal-Ouest a montré une plus grande variabilité, le débit passant d’environ 73 kb/j en 2024 à 51 kb/j au second semestre de 2025 après la cessation du service sur la canalisation Ouest. Le tronçon Nanticoke-Est est resté plus stable, avec une moyenne d’environ 74 à 75 kb/j en 2024 et en 2025. Étant donné que le tronçon Nanticoke-Est était généralement utilisé à plein rendement et qu’il a fait l’objet d’une répartition au cours des dernières années, PTNI et ses propriétaires envisagent d’inverser le sens d’écoulement sur une partie de la canalisation Ouest, entre Toronto-Nord et Oakville. Certains expéditeurs ont indiqué qu’ils recouraient à une combinaison de transport maritime et ferroviaire pour remplacer le service sur la canalisation Ouest, ce qui nécessite également une utilisation accrue d’une partie du tronçon Nanticoke-Est, du terminal d’Oakville jusqu’à la RGTNote de bas de page 24.
Figure 11 – Débit des produits pétroliers raffinés sur le réseau pipelinier de Trans-Nord
Source : Régie de l’énergie du Canada, Données sur le débit et la capacité des pipelines; Geomatics Data Management Inc. (GDM) (en anglais seulement), Esri, TomTom, Garmin, la FAO, la NOAA, l’USGS, © les contributeurs d’OpenStreetMap et la communauté des utilisateurs SIG.
Version texte Cette figure présente une carte à gauche et un graphique chronologique à droite. La carte met en évidence le réseau pipelinier Trans-Nord. Le graphique chronologique présente les tendances mensuelles du débit en milliers de barils par jour (en kb/j) pour l’ensemble du réseau Trans-Nord, ainsi que pour les deux tronçons principaux (Nanticoke-Est et Montréal-Ouest) de 2015 à 2025.
Le sud de l’Ontario, y compris la RGT, reçoit des PPR des raffineries de Sarnia, de Nanticoke et de Montréal grâce à une combinaison de réseaux pipeliniers et de transport par train, par navire-citerne et par camion. Les réseaux pipeliniers régionaux, notamment le réseau de PTNI ainsi que le pipeline Sun-Canadian et le productoduc de Sarnia, sous réglementation provinciale, transportent des PPR des carrefours de raffinage aux terminaux de distribution dans le sud-ouest de l’Ontario et dans la RGT. Le transport maritime vers l’Ontario s’effectue principalement en dehors des mois d’hiver, tandis que le transport par train et par camion offre une certaine souplesse en matière d’approvisionnement supplémentaire, en particulier pour les marchés qui ne sont pas directement reliés aux infrastructures pipelinières ou qui ne reçoivent plus d’approvisionnement de certaines parties du réseau de PTNI.
Le Québec et l’est de l’Ontario sont approvisionnés en PPR par les raffineries de Montréal et de Lévis (Québec), par des livraisons maritimes le long du Saint-Laurent (sources canadiennes et importées) ainsi que par transport ferroviaire. L’est de l’Ontario est approvisionné en PPR par plusieurs centres de raffinage situés en Ontario et au Québec, avec le soutien du réseau de PTNI et d’autres modes de transport. Le pipeline Saint-Laurent achemine des PPR de la raffinerie de Valero à Lévis jusqu’au terminal Montréal-Est, soutenant ainsi l’approvisionnement de la région métropolitaine de Montréal et de l’ouest du Québec. Depuis la cessation du service sur le réseau de PTNI à l’ouest de Farran’s Point, certains marchés de l’est de l’Ontario qui ne sont plus approvisionnés par ce réseau dépendent de plus en plus du transport par train et par camion.
Dans le Canada atlantique, les PPR sont principalement fournis par la raffinerie d’Irving Oil à Saint John (Nouveau-Brunswick), ainsi que par des importations maritimes acheminées vers des terminaux côtiers. La région n’est pas reliée aux infrastructures pipelinières d’autres régions du Canada et dépend principalement du transport maritime pour acheminer des produits d’une province à l’autre, approvisionner les marchés régionaux et soutenir les importations et les exportations. Le transport par camion est utilisé pour distribuer les produits des terminaux aux utilisateurs finaux, notamment les stations-service au détail, les aéroports et les clients industriels. Le stockage dans les terminaux est important dans la gestion de l’approvisionnement entre les livraisons maritimes et la distribution en aval.
Au Yukon, dans les Territoires du Nord-Ouest et au Nunavut, l’absence d’infrastructures pipelinières les reliant à d’autres provinces signifie que ces régions dépendent d’autres modes de transport, notamment le transport par camion (souvent via des routes d’hiver), ainsi que des liaisons ferroviaires dans certaines zones et du transport maritime saisonnier. Les modes de transport utilisés varient en fonction de l’emplacement, et les livraisons de PPR sont souvent planifiées autour des périodes d’accès saisonnières, par exemple des expéditions annuelles par voie maritime pendant les périodes sans glace et des expéditions par voie terrestre sur des routes praticables en hiver pour certaines collectivités éloignées. Ces contraintes de transport renforcent l’importance de la capacité de stockage locale, en particulier pour le carburant diesel utilisé dans le transport, le chauffage et la production d’électricitéNote de bas de page 25.